龙旗重金押注 能否跻身AI机柜龙头?
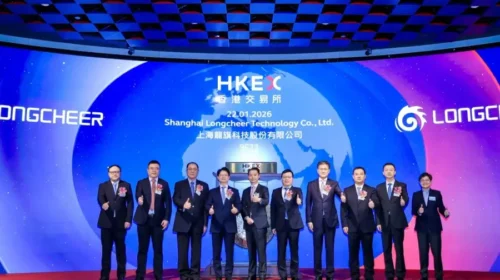
全球最大的智能手机ODM厂商正通过收购,捕捉蓬勃增长的AI基础设施需求 重点: 龙旗科技已修订收购一家AI基础设施公司的条款,降低收购持股比例,并收紧业绩目标 全球最大的智能手机代工商近期接连展开收购,捕捉AI基础设施需求 谭英 多年来,生产数以百万计、已成为全球大多数人日常生活必需品的智能手机,一直是上海龙旗科技股份有限公司(9611.HK,603341.SH)的主要业务。但如今,这家原始设计制造(ODM)巨头正押注AI基础设施这个备受科技制造商追捧的新领域。 不过,其以收购推动转型的路线并非一帆风顺。随着全球AI数据中心需求快速增长,公司上月宣布将收购苏州安瑞可信息科技有限公司80%股权。安瑞可生产服务器机柜、电源分配单元(PDU)等数据中心设备,这项交易一度看来是项不错的部署。 公司宣布收购后仅数周便公布2026年中期业绩,显示其核心智能手机制造业务增长乏力。今年上半年,公司收入下降6.3%至187亿元,利润更大跌30.9%至2.459亿元。 但龙旗上周突然宣布,把拟收购的安瑞可股权比例降至60%,此举看来是通过减少投资降低押注风险。龙旗8月首次公布交易后,上海证券交易所发出工作函,对整合风险,以及安瑞可财务表现与双方所订业绩目标之间的较大差距提出关注,公司其后采取了这项行动。 随着收购比例下调,龙旗的收购对价由原来的11.2亿元降至8.4亿元,安瑞可的估值则维持在14亿元不变。公司亦修订协议条款,加入安瑞可未能达成业绩目标时的补偿机制,似乎反映龙旗可能过于急切地签署原协议,未有充分考虑所有风险。 修订后的协议亦要求安瑞可创始人丁智勇在12个月内,购入不少于5,000万元的龙旗上海上市股份,所购股份其后设有12个月限售期。 修订后的条款降低龙旗的风险承担,同时加强安瑞可对交易完成后业绩的责任,获沪港两地投资者欢迎。龙旗A股在随后两个交易日上涨10.8%,同期港股亦升5.2%。 安瑞可是龙旗今年为进军AI基础设施制造而收购的三家公司之一。今年6月,公司斥资5.4亿元收购科峻成精密科技及东莞吉亚金属各60%股权。科峻成生产用于消费电子产品的高精密金属蚀刻产品,吉亚金属则生产数据中心热管理设备。 据Grand View Research预测,龙旗瞄准的全球AI数据中心市场,规模将由2025年的1,473亿美元增至2033年的8,106亿美元,期内年均增长约25%。除了高性能运算芯片,AI数据中心亦需要热管理系统,以散去芯片产生的大量热量,同时需要大量电力维持运作。 上市后表现疲弱 除核心智能手机业务外,龙旗目前亦为平板电脑、人工智能物联网(AIoT)设备及汽车电子等其他电子产品提供ODM服务。公司今年1月在香港上市前于招股书引述第三方市场资料称,按出货量计,龙旗是2024年全球第二大消费电子产品ODM厂商,也是全球最大的智能手机ODM厂商。其智能手机客户阵容包括小米、三星、荣耀、OPPO及vivo。 香港投资者最初对龙旗反应热烈。公司1月首次公开募股集资约15.2亿港元(1.94亿美元),公开发售部分获15倍超额认购,基石投资者包括小米及高通。龙旗挂牌后,股价一度突破31港元的发行价,但很快掉头,此后持续下滑。该股周三收报21.40港元,较发行价低约30%,投资者纷纷转投更受追捧、增长潜力更大的股票。 虽然安瑞可交易修订后的条款更为有利,令龙旗股价短暂企稳,但公司的财务表现实在乏善可陈。龙旗收入于2023年下降7%,2024年强劲反弹70%,但去年又再下跌9.3%至421亿元。公司的年度利润同样有所波动,但自2022年以来,每年大致介于5亿元至6亿元。 公司2025年的主要收入增长动力来自AIoT产品,受AI眼镜及其他智能穿戴产品需求增长带动,相关销售额增加41%至78亿元,占总收入18.5%。智能手机仍占公司销售额约三分之二,收入为289亿元,占总收入68.6%。不过,由于存储成本飙升迫使多个主要品牌提价,导致产品销量下滑,智能手机收入由2024年的361亿元大跌20%。 那么,龙旗与同业相比表现如何?其最接近的竞争对手是华勤技术(3296.HK,603296.SH),该公司同样从事智能手机制造,并正进军数据中心基础设施及机器人领域。华勤港股的市盈率约为17倍,与龙旗港股的18.4倍相近。 但华勤的收入增长走势较为稳定,去年增长55%至1,724亿元。其净利润亦由2023年的27亿元增至2025年的41亿元,增幅超过50%。与龙旗一样,华勤港股自今年4月上市以来表现欠佳,目前股价较发行价低约8%。 尽管如此,分析师对两家公司仍相对乐观,接受Yahoo Finance调查的分析师均给予两家公司“买入”评级。他们或许是受到AI概念吸引,这项概念在过去一年推动不少相关股票录得爆发式涨幅。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:多元化进程加速 华勤一季度实现稳健增长
余特莉 电子制造商华勤技术股份有限公司(3296.HK; 603296.SH)周四公布了一季度实现双位数增长的业绩报告,这是自上周在香港挂牌上市以来,公司交出的首份成绩单。公司表示,当季营收同比增长16.4%,达407.5亿元(60亿美元);利润则增长25.96%,达10.6亿元。 华勤将强劲的业绩表现归功于其“3+N+3”智能产品平台战略。该战略以智能手机、笔记本电脑和数据中心设备三大核心业务为基石,并以机器人、软件和汽车电子等新增长引擎为支撑。 尽管原材料价格面临波动,但得益于海内外新产品的陆续发布,其包括智能手机、平板电脑和可穿戴设备在内的移动终端业务实现了全面增长。在全栈产品矩阵的支持下,数据中心板块同样实现了稳健增长,超级节点预计将于今年二季度开始发货。 华勤表示,其新兴业务正从低基数起步并不断扩大规模。去年,汽车电子业务营收突破10亿元,并有望在2026年实现翻番。在本周的北京车展上,华勤展示了高级驾驶辅助系统(ADAS)、智能座舱及车身电子解决方案。公司称,其自主研发的区域控制器(ZCU)已在逾30款车型上搭载。 其机器人部门已实现数据采集机器人型号的批量交付与出货;其人形机器人原型机已于2025年底研发完成,一款工业轮式机器人也计划于今年进行测试。此外,软件服务业务也开始产生经常性收入。 公司在香港IPO中筹集了约45.5亿港元(5.85亿美元),所得资金将专门用于汽车电子、机器人及其他新兴业务的发展,以及制造网络的优化升级。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里
AI数据中心业务蓬勃发展 华勤技术登陆港股
这家头部 ODM 企业正凭借 AI 数据中心业务的迅猛增长,以及在机器人、汽车电子领域的战略布局,吸引全球投资者关注 重点: 华勤技术股票周四登陆港股首日午收升14%,与现有 A 股上市平台形成互补,公司去年营收与利润均实现强劲双位数增长 这家电子 ODM 企业以智能手机制造起家,近年逐步拓展至平板电脑、可穿戴设备、笔记本电脑,以及数据中心服务器与交换机领域 阳歌 正如每年生产数百万件的电子产品一样,华勤技术(3296.HK;603296.SH)就像一台结构复杂、组件多元的精密设备。 公司盈利能力表现突出,过去三年利润均实现双位数增长,其中去年同比增长 41%;2025 年股本回报率(ROE)提升超 6 个百分点,达到 16.9%。 为拓宽业务版图、改善盈利压力,公司正加大数据中心、汽车电子等新领域的研发投入,同时通过战略收购切入机器人赛道,并以现金流支撑扩张布局。除并购外,公司还组建了内部机器人研发团队。此次港股上市,旨在引入国际资本助力战略推进。本次 IPO 由美银证券、中金公司联席保荐,募资总额达 44.6 亿港元(6.54 亿美元)。 本次 IPO 发行 5850 万股股份,每股定价 77.70 港元。该股周四午收上涨13.6%,报 87.85 港元。 港股上市将与公司 A 股上市形成协同,顺应近期中国科技企业赴港二次上市、对接国际投资者、提升全球影响力的趋势。华勤技术已具备高度全球化布局,在越南、墨西哥、印度设有生产基地,超五成收入来自海外客户。 华勤技术由中兴通讯资深人士邱文生于 2005 年创立,初期主营手机 ODM 业务。2024 年,公司以约 25% 的全球市占率位居智能手机 ODM 行业第二;按 2020-2024 年累计出货量计算,为全球第一大智能手机 ODM 厂商。伴随手机业务增长,公司持续拓展多元产品线。招股书显示,其可穿戴设备、平板电脑 ODM 业务已快速成长至全球第一。 公司在笔记本电脑、数据中心服务器及交换机领域也实现大规模突破,同时布局基于 AIoT 技术的智能互联产品,并积极开拓汽车电子、机器人等新领域,在拓展业务规模的同时,进军竞争更细分、利润率更高的蓝海市场。 大约十年前启动的快速扩张,让华勤技术营收进入高速增长通道。2025 年增长势头延续,营收从 1100 亿元增至 1710 亿元(251 亿美元),同比增长 55%,较上年 29% 的增速进一步加快。 公司核心移动终端业务(含智能手机、可穿戴设备、平板电脑)去年收入增长 57% 至 802 亿元,占总营收约 47%。AIoT 业务增速更快,全年增长 69% 至 78.8 亿元,仅占总营收 4.6%,未来增长空间广阔。创新业务增速最快,去年收入翻倍至34.8 亿元,占比仍相对较低,为 2%。 数据中心业务成增长新星 计算及数据中心业务是公司去年核心亮点之一,业务涵盖笔记本电脑、数据中心交换机与服务器。伴随 AI 浪潮带来算力与存储需求爆发,全球新建数据中心需求激增,推动该业务快速增长。该板块整体2025年收入增长 52% 至 755 亿元,占公司总营收 44%。 华勤技术是阿里云、腾讯云、火山引擎等国内头部云服务商的数据中心核心供应商,产品覆盖 AI 服务器、通用服务器、交换机及 AI 整机柜。公司在集成计算、网络、供电与液冷等全栈式技术储备让其在AI 整机柜系统领域建立先发优势,也是业内少数可同时提供自研交换机与 AI 服务器、支撑超节点架构的企业,产品适配英伟达、AMD、英特尔及国产 AI 芯片厂商的 GPU 平台。 房地产咨询机构仲量联行预测,2026-2030 年全球数据中心运营商将新增近 100 吉瓦容量,规模接近翻倍。这意味着华勤技术的计算及数据中心业务有望成为第一增长引擎,甚至可能超越移动终端成为最大收入来源。 为推进新兴业务方向布局,华勤技术已开展多项战略并购与投资:2024 年末收购深圳豪成智能科技 75% 股权,该公司主营家用清洁、陪伴机器人等连接类产品;2025 年 8 月斥资约 24 亿元入股 Nexchip Semiconductor 6% 股份,该公司生产各类电子芯片,有助于公司控制成本、保障核心芯片稳定供应。 盈利层面,华勤技术去年净利润从 2024 年的 29.2 亿元增至 41.3 亿元。值得注意的是,公司去年经营性现金流转为负值,公司表示系当期支撑业务高速扩张所致。截至去年年末,公司账面现金仍达 103 亿元,叠加港股 IPO 募资,将为业务多元化提供充足资金支持。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里
转型押注数据中心 华勤技术乘势申港上市
服务器及交换机等数据中心产品收入激增,超越智能手机成为这家原始设计制造商(ODM)上半年最大收入来源 重点: 华勤技术从原始电子设备ODM业务向数据中心产品的战略拓展,助推其今年上半年营收增长逾倍至839亿元 为提升利润率,这家合同承包制造商正押注智能物联网产品及机器人业务,但目前仍依赖智能手机及平板电脑等传统产品 陈竹 当电子设备原设计制造(ODM)主业逼近饱和点时,该如何破局?华勤技术股份有限公司(603296.SH)给出的答案是进军数据中心产品。如今,这家融合ODM与数据中心业务的企业正剑指港股市场。上周,公司提交在香港的二次上市申请,以补充现有A股上市地位。 2017年,华勤技术首次宣布数据中心战略转型时,曾引发市场侧目,此举标志其彻底转向电子品牌合同制造之外的全新赛道。这一转型不仅需要巨额资金投入,更要求企业从零构建全新的客户体系。 如今回望,当时看似另类的转型已成先见之明。尤其在OpenAI推出ChatGPT后,算力需求激增,引爆对数据中心及相关产品的需求,使该业务跃升为华勤技术的战略支柱。 这一业务板块高速增长,带动公司今年上半年营收增长逾一倍至839亿元(约合118亿美元)。资本市场高度认可华勤技术的转型叙事,其A股股价年内累计涨幅已超40%。 当下推进二次上市,或部分源于此增长动能。赴港上市的时机颇具战略考量,正值A股上市公司蜂涌到港交所上市。尽管华勤技术尚未披露融资规模,但选择中金公司、美银证券,预示正筹备大规模募资,可能至少达1亿美元。 华勤技术由中兴通讯元老邱文生创立于2005年,初期定位为智能手机品牌独立设计服务商。公司逐步扩展至合同制造领域,产品线也延伸至平板电脑、可穿戴设备及笔记本电脑。据初步招股文件显示,当前全球前十大智能手机品牌中有八家为华勤技术的客户,第三方研究更指出,其2020至2024年智能手机ODM累计出货量稳居全球首位。 利润率攻坚战 华勤技术财报将服务器、交换机等数据中心产品与笔记本电脑合并计入“计算及数据中心”业务。该板块今年上半年创收422亿元,较去年同期的174亿元增长逾一倍。这一跃升使其营收占比达50.2%,超越老牌业务移动终端,后者收入353亿元,占比42%。 华勤技术发力数据中心新赛道实属必然,电子合同制造业以利润率微薄著称,作为成熟产业,众多企业争相为品牌商代工智能手机、笔记本电脑等设备,导致激烈竞争。 该公司移动终端业务毛利率维持在9%,看似微薄实则已优于多数同业。据调研机构YMH.Media数据,另两大智能手机合同制造商龙旗科技(603341.SH)与闻泰科技(600745.SH),2024年同类业务毛利率分别低至4.92%及2.49%。 严峻的盈利压力正驱动全行业战略转型,闻泰科技去年末宣布剥离合同制造业务,专注半导体研发,龙旗科技则转向AR眼镜领域。 华勤技术的数据中心业务迅猛增长,很大程度上得益于与英伟达的合作。公司成为首批适配量产搭载英伟达高端AI芯片服务器的制造商之一,并因此在2022年向中国头部互联网企业供应A800 AI服务器。 尽管转型数据中心业务推动营收增长,但该板块对改善微薄利润率贡献有限。虽然未单独披露数据中心产品盈利率,但包含该业务的“计算及数据中心”的毛利率,已从2024年的7.5%下滑至今年上半年的5.9%。 这反映华勤技术对自产数据中心产品的附加值有限,其业务实质主要是将英伟达芯片组装成服务器系统,而非开发专有技术。 华勤技术净利润增速虽快,但落后于营收增长,折射其毛利率承压。今年上半年净利润达19亿元,较去年同期的13亿元增长46%。 除利润率压力外,转型数据中心,在美对英伟达产品出口到中国的管制持续升级下,也暗藏重大风险。近期,中国政府劝阻本土科技巨头采购英伟达芯片的行动,使事态更趋复杂,这属扶持国产半导体产业发展大战略的组成部分。 为追求更高利润,华勤技术正加速向XR设备、汽车电子等智能终端领域拓展。被归入智能物联网板块的此类产品,虽曾展现较强盈利能力,但其毛利率也从2024年的16.9%骤降至今年上半年的11.5%。 公司扩张战略正涉足更前沿领域,尤以机器人为代表。今年初,华勤技术收购深圳豪成智能科技有限公司75%股权,后者专攻家用清洁及陪伴机器人领域,产品涵盖扫地机器人、宠物护理机器人、医疗陪伴机器人及相关核心零部件。 华勤技术的机器人版图远不止扫地机等基础应用,据今年1月的投资者沟通文件,公司计划将机器人打造为核心增长引擎,逐步从清洁机器人等入门级产品,向人形机器人等高阶领域延伸。 尽管新兴产品线未来或成重要收入来源,但当前贡献度仍显微弱。开发此类新品需巨额投入,公司研发费用2024年达52亿元,今年上半年支出近30亿元,同比增幅约30%。 归根结底,华勤技术的长期成功将取决于其能否在机器人、智能物联网等新兴领域确立优势地位。但短期内,公司仍深度依赖计算及通信设备等核心主业。未来需把握微妙的平衡,既要维持传统业务盈利能力,又需将这些利润投向高附加值赛道,为未来增长奠定基础。
新闻
龙旗重金押注 能否跻身AI机柜龙头?
9611.HK
603341.SHG
简讯:多元化进程加速 华勤一季度实现稳健增长
3296.HK
603296.SHG
AI数据中心业务蓬勃发展 华勤技术登陆港股
3296.HK
603296.SHG
转型押注数据中心 华勤技术乘势申港上市
603296.SHG