9973.HK
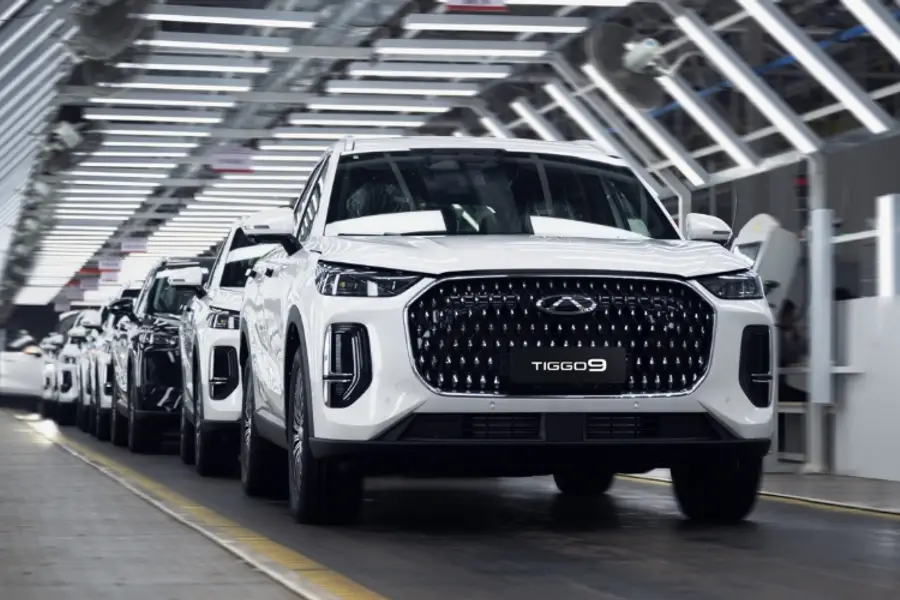
Chery makes SUVs

在中国本土车市竞争加剧之际,中国最大汽车出口商奇瑞正通过一家新加坡合资企业,进军一向相对封闭的日本市场

重点:

  • 奇瑞持有一家新加坡合资公司27%股权,该公司计划于明年在日本推出微型电动车,谨慎进军这个全球第四大汽车市场
  • 奇瑞是中国最大的汽车出口商,今年5月海外销量达177,666辆,约为其当月中国本土销量的三倍


谭英

日本汽车市场长期以来一直是由丰田、本田及日产等本土巨头主导的堡垒。然而,奇瑞汽车股份有限公司(9973.HK)似乎认为自己有能力打破这道高墙,借此维持其作为中国汽车产业全球化浪潮中最大出口商的地位。

上月,奇瑞海外业务负责人张贵兵向日本媒体表示,通过提供“日本汽车制造商所没有的独特功能”,公司有望在日本培育出全新的客户群。这番言论似乎暗示奇瑞将聚焦电动车(EV)市场,而这正是日本主要车厂长期相对忽视的领域。

数日后,总部位于横滨的EMT Co. Ltd.宣布推出全新汽车品牌Emta,专攻日本市场。公司表示,该品牌旨在解决日本驾驶员日常面对的挑战,例如道路与街巷狭窄,以及停车位不足等问题。

Emta首席执行官为何晓庆,他曾担任长安福特总裁。长安福特是长安汽车(000625.SZ)与福特汽车(F.US)各持股50%的合资企业。Emta的运营公司设于东京附近横滨的一处WeWork共享办公室。公司计划于2027年下半年推出首款Emta品牌车型,定位为日本特有的“Kei Car”(轻型车/微型车)。该车种约占日本汽车市场四成,2025年销量约160万辆。

Emta由总部设于新加坡的Electric Mobility Technology持有。该合资企业共有五名股东,其中奇瑞持股27.27%。另一名持股27.27%的股东为江苏悦达汽车集团,并负责车辆生产。日本最大的汽车用品连锁集团Autobacs Seven Co.(9832.T)持股18.18%;中国电池制造商国轩高科(002074.SZ)持股18.18%;汽车喷涂设备供应商阿耐思特岩田株式会社(6381.T)则持有余下9.09%股权。

奇瑞将向合资公司提供技术支持,包括整车平台架构、电动驱动系统及辅助驾驶系统。Emta市场总监、曾任日产中国总经理的打越晋表示,Emta车型的定价将力求与燃油Kei Car相近。

方正掀背车

Emta首款车型将采用方正掀背设计,车身尺寸与奇瑞QQ冰淇淋相近,轴距为1.96米,搭载磷酸铁锂(LFP)电池,续航里程介于155公里至220公里之间。

本田(7267.T)的燃油版N-Box微型厢型车目前是日本最畅销的Kei Car,售价介于174万日元至248万日元(约10,880美元至15,500美元)之间。该车型去年销量达201,354辆,高于丰田(7203.T)Yaris的166,533辆,以及铃木汽车(6785.T)Spacia的165,589辆。

何晓庆表示,Emta将于2027年与Autobacs合作建立最多100个销售及售后服务网点,作为其进军日本电动车市场的重要基础,并将在2030年后研究于日本设厂生产的可能性。

Emta并非首款与中国企业有关的日本微型电动车。虽然奇瑞的布局相当谨慎,但新能源车龙头比亚迪(1211.HK;002594.SZ)早于2015年便开始向日本销售电动巴士,并于2022年推出纯电动轿车。去年10月,比亚迪亦宣布进军Kei Car市场,旗下BYD Racco预计将于今年夏季或秋季上市。该车专为日本市场开发,采用磷酸铁锂电池,续航里程约180公里,售价约250万日元。

除了奇瑞与比亚迪之外,本田、日产及铃木亦已公布各自的电动Kei Car发展计划。

对中国车企而言,日本市场的重要性未必在于开拓一个庞大的新增市场,而是在本土市场增长迅速放缓之际,寻找新的成长空间。目前中国汽车市场虽然仍是全球最大,但在消费者态度趋于保守的背景下,已连续七个月出现萎缩。在约100个汽车品牌激烈竞争下,新车销售于4月更出现21.6%的显著跌幅。

先行者优势

奇瑞是中国车企出海的先行者,在同业之中率先布局海外市场,并已连续23年蝉联中国汽车出口冠军。不过,比亚迪近年急起直追,单是今年5月出口量便达16万辆,与奇瑞当月177,666辆的出口规模已相差不远。根据中国汽车工业协会数据,今年4月中国汽车出口量同比大增85%,达79.6万辆,显示整体出口增长势头依然强劲。

多年来,日本市场一直以外国汽车品牌难以立足而闻名。这种情况与当地驾驶习惯、监管限制,以及完善的公共交通系统有关。进口车长期占市场不足一成,且主要集中于欧洲豪华品牌。中国品牌几乎难觅踪影,2025年在243,129辆进口车中仅占3,870辆;若以日本全年约450万辆汽车销量计算,所占比例约仅0.1%。

由于人口密度极高,日本整体上亦不鼓励私人拥有汽车。城际高速公路收费高昂,从东京驾车前往大阪的成本几乎与搭乘新干线或飞机相近;而东京等主要城市遍布形成于工业化之前的狭窄街道与小巷,亦不利于大型车辆使用。此外,日本人口快速下降,亦持续拖累汽车需求。自2018年销量达530万辆高峰后,日本汽车销售规模一直呈下降趋势。

日本车厂在电动车革命中亦相对落后。去年日本纯电动车销量仅95,584辆,占整体汽车销量约3%,尽管混合动力车(Hybrid Vehicle)的市场表现较佳。根据日本汽车进口商协会数据,日本去年进口电动车总量为30,513辆。

尽管现在判断奇瑞与比亚迪能否在日本取得成功仍言之过早,但两家公司愿意挑战这个对外国品牌最封闭的汽车市场之一,本身已值得肯定。尤其是奇瑞选择与拥有丰富本地资源的日本合作伙伴联手,这种策略亦有助于提高其成功几率。

从投资者角度来看,日本市场短期内仍只是奇瑞全球布局中的一小部分。今年5月,奇瑞出口177,666辆汽车,约占当月总销量231,994辆的四分之三,反映公司对海外市场依赖程度相当高。若Emta合资项目未来取得成功,将有机会成为奇瑞进一步在日本销售自有品牌车型的跳板,协助其延续中国最大汽车出口商的领先地位。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

内地业务疲软拖累 佐丹奴营收加速下滑

服装零售商佐丹奴国际有限公司(0709.HK)周四公布,第三季度营收同比下降8.3%至8.2亿港元。由于线上及大中华区销售额双双录得两位数跌幅,相较上半年的1%跌幅进扩大。 第三季度,公司大中华区销售额下降13.5%至3.52亿港元,约占总营收的43%。作为第二大营收来源,东南亚及澳大利亚市场的销售额也下滑了6.5%,降至3.02亿港元。中东是公司唯一实现增长的地区,销售额微增1.2%至1.66亿港元。 按渠道划分,公司第三季度线上销售额同比暴跌30.6%至9,300万港元,线下销售额则下滑4.2%至6.13亿港元。 公司将大中华区的疲软表现部分归因于对中国内地业务的全面调整。截至第三季度末,其内地门店数量同比减少了53家。佐丹奴表示,目前中国内地的电商业务正经历一场优化产品组合的“战术转型”,暂时拖累了本季度的销售表现。 公司未披露第三季度的任何利润数据。此前公布的财报显示,今年上半年利润为1.08亿港元,较去年同期的1.21亿港元下降10.7%。 周五,佐丹奴股价收平,报1.265港元。该股今年以来已累计下跌11.5%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

周大福料中期净利近翻倍 惟内地销售仍跌

珠宝零售商周大福珠宝集团有限公司(1929.HK)周四公布,预期截至2026年9月底止2027财政年度上半年净溢利按年增加约90%至100%,增长主要受惠于黄金借贷合约重估由去年同期公允值亏损转为收益,以及核心市场销售改善。 营运数据显示,截至9月底止三个月,集团零售值按年微跌0.5%;内地下跌5.3%,香港、澳门及其他市场则增长33.2%。内地同店销售增长2.2%,但同店销量下跌9.7%,显示平均售价上升支撑销售额,销量仍未回升。香港及澳门同店销售增长29.6%,其中香港升24%、澳门升47.3%。 集团季内净关闭242间零售店,期末门店总数降至5,192间;其中内地净关闭240间,反映公司持续优化零售网络。 周大福股价周五低开,至中午休市报10.63港元,跌2.92%。该股年初至今累跌14.1%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Dongshan Precision targets AI optics with Hong Kong listing

光模块成转型新引擎 东山精密启动港股IPO

东山精密已启动港股IPO,公司由钣金加工起家,透过收购拓展至PCB、光模块及汽车零部件,上半年业绩显著增长 重点: 东山精密周二启动IPO,预计集资最多106.7亿港元 公司透过收购拓展光模块及汽车零部件业务,今年上半年收入按年增长约64%,归母净利润增长约290%    李世达 在AI数据中心扩建带动高速光通信需求之际,从钢板厂起家的苏州东山精密制造股份有限公司(2384.HK;002384.SZ)正从以消费电子为主的PCB供应商,转向涵盖光模块和汽车零部件的多元制造商。如今公司已通过港交所上市聆讯并获中证监备案,且于10月20日启动H股全球发售,最多集资约106.7亿港元,这套以并购推动转型的模式,也来到检视成果的时点。 东山精密前身可追溯至1980年成立的东山钢板,根据其聆讯后资料集记载,现行公司于1998年在苏州成立。公司最初从钣金加工和精密制造起步,之后由袁氏家族主导发展,逐步把制造能力延伸至电子产业。2016年收购美国软板制造商MFlex,令公司进入柔性印刷电路板(FPC)市场;2018年再收购Multek,扩充硬板产品。 多宗收购令PCB成为集团核心业务。按公司引用的行业资料,以2025年收入计,东山精密是全球第三大PCB供应商,市占率为4.2%;在软板市场则排名全球第二,市占率达24.5%。并购带来规模,也累积了负债;如今市场关注的是,新收购能否带动增长更快、利润率更高的业务。 并购推动业务转型 东山精密在2025年先后收购索尔思光电和法国汽车零部件供应商GMD,把原有的并购策略延伸至光通信和汽车市场。公司于9月收购索尔思,借此进入光模块市场;10月完成对GMD的收购,扩大汽车零部件业务。前者让公司切入AI数据中心所需的高速光通信,后者则把客户和生产网络延伸至欧洲,令集团的业务由消费电子PCB拓展至AI基建和汽车市场。 东山精密收购索尔思,正值AI数据中心带动高速光通信需求升温。董事长袁永刚表示,头部厂商2027年的主要物料订单大致已锁定,800G仍是近期主力,1.6T正逐步放量。这为公司拓展光模块业务提供了市场背景,但订单和需求能否转化为实际出货,仍取决于供应和产能。 索尔思并入后,光模块业务开始改变集团的收入组合。公司提供10G至1.6T光模块,并正开发3.2T及以上产品;光模块业务在2025年占集团收入3.6%,至2026年上半年升至19.2%,分部毛利率达39.2%,高于集团同期19.4%的整体毛利率。PCB与光模块产品让公司有机会向AI数据中心客户提供多类产品,但两项业务能否形成销售协同,仍有待后续订单、客户拓展和产能利用率验证。 并表收益带动业绩 收购带来的规模变化已反映在东山精密2026年上半年业绩中,收入按年增长63.95%至277.98亿元人民币(下同),归母净利润增长290.09%至29.57亿元。同期毛利率由13.1%升至19.4%。由于索尔思和GMD均于2025年下半年完成收购,期内收入与盈利增长部分来自并表和比较基期差异,不能全数视为原有业务的自然增长。 随着公司透过收购扩大业务版图,资金压力也成为评估转型成效的一环。截至2026年6月底,借款及租赁负债合计约239.63亿元,至8月底升至约253.99亿元;上半年投资活动现金净流出约53.67亿元。新业务能否持续带来现金流,将影响公司控制负债及延续扩张的能力。 总的来看,AI PCB和光模块成为公司的新成长题材,东山精密A股年内截至10月8日累升约78%,但市场对美国可能限制中国光模块的忧虑升温。 摩根士丹利发布的研究报告指,美国可能从3.2T光模块开始分阶段限制中国产品,并讨论物料清单中美国企业价值占比达65%即可豁免的方案。市场忧虑,若限制落地,中国厂商或须调整供应链,增加成本并影响产品进入美国市场。 这份报告引发东山精密A股在10月8日跌停,至10月16日收报122.67元,较10月8日低约19%,显示投资者正密切关注政策风险。目前东山精密A股市盈率约62.7倍,明显高于同业中际旭创(300308.SZ)及新易盛(300502.SZ)的38.6倍和32.6倍,且股价近期大幅波动,估值属于偏高。东山精密周二起全球发售,以最高发售价上限每股93.8港元计算,约合人民币80.3元,较A股周一收市价122.15元折让约34%,折让幅度或具一定吸引力,新收购业务若能持续贡献盈利,将有助支撑公司估值,打开上行空间。 欲订阅咏竹坊每周免费通讯,请点击这里

朱伟松减持 布鲁可股价急挫

玩具制造商布鲁可集团有限公司(0325.HK)周四披露公司创始人兼董事长朱伟松沽部分股份,当天股价应声暴跌。 公司表示,由朱伟松全资拥有的Smart Blocks Ltd.于10月22日通过大宗交易,出售了385万股普通股,相当于已发行股份总数的1.56%。根据咏竹坊计算,朱伟松以65.28港元的价格出售了这些股份,套现约2.51亿港元。 布鲁可表示,朱伟松此次减持是个人资金需求,与布鲁可本身的运营或财务状况无关。减持完成后,Smart Blocks继续持有布鲁可集团约2%的已发行股份。算上其他持股,朱伟松仍控制着公司约52%的股份。 公告发布后,布鲁可股价在周四重挫21.4%,收报54.6港元,年内涨幅全蒸发。经历此大跌,该股今年已累计下挫约18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里