
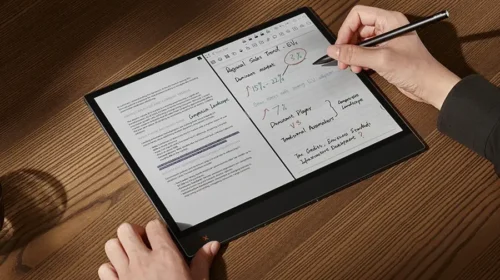
电子纸设备销售失色 文石转售芯片续写增长
BOOX品牌持有者文石正申请在香港上市。其两大核心设备销售下滑,但通过转售储备芯片,仍维持收入增长 重点: 2026年上半年,文石的收入增长全数来自转售储备芯片;旗下两大电子纸产品线“高速阅读器”及“生产力平板”的销售收入合计下降4.7% 这家香港上市申请人的存货在2026年上半年增加50%,占用大量现金,同期银行借款增逾一倍 胡鸣鹤 以电子纸阅读设备闻名的广州文石信息科技股份有限公司,最近却从一项意想不到的业务找到增长来源:转售储备的芯片。 这家总部位于广州的BOOX阅读器及数码笔记本制造商,上周申请在香港上市。公司收入结构正在转变,至少暂时偏离了核心业务,能否获投资者接受仍待观察。更大的挑战是,在智能手机不断蚕食市场之际,如何让消费者继续愿意购买专门用于阅读和书写的设备。 芯片价格上涨也正考验文石及其同业,智能手机和个人电脑制造商同样受到冲击,被迫提价后,核心产品销量下滑。 至少从收入看,文石似乎稳住了阵脚。2026年上半年收入由上年同期的5.34亿元,增长7.4%至5.74亿元。但细看之下,转售储备芯片带来5,570万元收入,已超过整体收入的增幅。 随着阅读器销售急跌,公司两大设备产品线的收入同比下降4.7%,合计毛利减少11.7%。主要受芯片转售带动的“其他产品及服务”毛利增长,足以抵消上述跌幅。不过,由于开支及其他成本增加,盖过了毛利的小幅增长,文石上半年净利润仍下降24%至5,330万元。 零部件成本上涨,尤其是存储芯片涨价,正考验文石及其竞争对手。亚马逊(AMZN.US)8月将美国基本款Kindle售价由109.99美元提高至149.99美元,称原因是内存和存储成本增加。中国电子阅读器制造商汉王科技(002362.SZ)副总裁王杰8月接受《华夏时报》访问时则表示,尽管面临成本压力,公司仍维持售价不变,因为这类设备并非必需品。 储备芯片 芯片价格自2025年下半年开始上涨,文石于是增加采购,以防日后进一步涨价。这项部署后来派上用场。公司在保留足够零部件满足自身生产需要后,按市价转售部分储备。 即使如此,文石的存货仍由2025年底至2026年6月底增加50%,达7.488亿元,其中约四分之三为原材料。公司上半年经营活动耗用现金1.987亿元,同期银行借款增逾一倍。管理层表示,现有原材料存货足以支持今明两年的生产及交付。 董事会主席淡玉婷曾任电子纸技术公司荷兰iRex科技的中国区首席代表,并于2008年共同创办文石。公司于2009年创立BOOX品牌,当时设计出首款具手写功能的阅读器。 今年上半年,大中华区以外的客户及经销商贡献文石54.6%的收入,其中欧洲占20.1%,美国占17.7%。 在中国市场,亚马逊于2023年6月关闭Kindle中国电子书店,并于一年后停止下载服务,把市场让给文石等本土对手。BOOX的安卓设备可以运行腾讯的微信读书,让中国用户换用电子纸屏幕时,仍可使用熟悉的阅读应用程序。不过,手机阅读的趋势持续冲击电子阅读器厂商。中国最新的全民阅读调查显示,2025年有79%的成年人使用手机阅读。 毕竟,对经常外出的消费者来说,多带一部文石设备既要花钱,也要腾出空间。BOOX中国网站上的阅读器售价由899元起,部分型号超过3,000元。在美国,6英寸的Go 6(第二代)税前售价约200美元,带有锁屏广告的基本款Kindle则为150美元。消费者必须认为阅读舒适度、应用程序选择和书写工具值得这笔额外开支,才会购买另一部设备。 阅读器的吸引力 30多岁的香港传媒工作者Jessie Liu两年前买了一部BOOX Go Color 7。她喜欢它比基本款Kindle的6英寸屏幕更大,而且购买时Kindle还没有彩色型号。不过,她说若要向朋友推荐,自己大概还是会选Kindle。 一名40多岁的北京科技公司创办人表示,自己曾拥有四、五部Kindle;亚马逊退出中国市场前,那是他主要的阅读方式。后来他经朋友推荐买了一部BOOX,但对产品评价平平。他说:“没有什么特别出色的地方,但也没有什么明显问题。” 研究机构洛图科技认为,专用电子阅读器能否吸引消费者,取决于彩色显示效果和软件能否改善。支持手写笔的笔记本则把用途延伸至读书以外,让专业人士可以批注报告和记录手写笔记。 文石表示,随着纯阅读产品需求减弱,客户正转向具手写功能的设备。2026年上半年,其“高速阅读器”收入减少逾一半至1.043亿元,毛利率亦由上年同期的35.8%降至26.2%。管理层将毛利率受压归因于旧款阅读器折价、较低毛利产品占比提高,以及芯片成本上升。 相比之下,文石同期“生产力平板”收入增长32%至3.837亿元,但较小尺寸型号热销,令平均售价下降22%。…

卷土重来再闯关 望圆智能冀做泳池设备第一股
生产泳池清洁机器人的望圆智能继去年9月递交上市申请后,近日再向港交所闯关,希望成为香港首家泳池设备上市公司 重点: 公司市占率全球第三,无缆泳池清洁机器人更是全球第一 过去三年毛利率持续上升 郑瑞棠 继菲亚兰德后,另一泳池设备股天津望圆智能股份有限公司也向港交所递交上市申请。根据初步招股文件引用灼识咨询的报告,公司在泳池清洁机器人的市占率为9.2%,排名全球第三。不过市场的趋势逐渐走向更方便的无缆产品,而在这方面的研发,望圆一直处于领先地位,令公司长远有机会挑战龙头地位。 望圆智能在2006年成立,2009年已开始无缆产品的开发及专利申请,2014年推出相关产品,2025年有关产品已占收入达97.5%。若只计算无缆泳池清洁机器人,望圆市占率达19.7%,排全球第一。 2025年全球泳池清洁机器人的出货量达490万台,2020年至2025年间复合年增长率11.3%,预计2025至2030年复合年增长率为7.6%。其中无缆泳池清洁机器人在2020年至2025年的复合年增长率达67.9%,市场渗透率在2025年首次超过一半达51.5%,并预计2030年将上升至71%,显示无缆产品将逐渐取代有缆产品。 押注无缆产品 除了押注无缆产品外,公司另一策略也使近年盈利受惠。望圆智能的业务从前以ODM(原厂委托设计代工)为主,但2023年起业务模式进行战略性转变,依赖电商平台向北美、欧洲及亚洲的终端消费者销售WYBOT及Winny Pool Cleaner两大品牌产品,其中通过亚马逊的收益已占集团总收入约五成。 此举有助提升产品毛利率,令品牌产品占收入的比例由2023年的67.1%持续上升至2025年的83.5%;至于以往一直倚重的ODM产品比例则由2023年的31.1%,下降至2025年的15.6%。2025年品牌产品毛利率达65%,而ODM产品的毛利率只有50%。 望圆智能最近几年业绩表现亮丽,2023年、2024年及2025年收入分别为3.78亿元、5.44亿元及8.1亿元,期内复合年增长率达46.6%。毛利率方面亦有持续上升,期内的毛利率分别为57.5%、58%及62.9%。 望圆智能盈利由2023年度6,085万元、增长15.9%至2024年度的7,051万元,到2025年度再增长42.4%至1亿元。 营销开支大幅增长 但要留意公司近年的销售及营销开支大幅增长,由2023年的约9,700万元,增至2024年1.74亿元,再大幅增至2025年的3.03亿元,相信是由于集团开发自己品牌的产品,因而积极与亚马逊等电商平台合作,及社交媒体营销等方面巨大投入。 其实望圆智能已经在中港股市闯关,但最终无功而返。先是2022年10月谋求在深圳创业板上市,不过最终未能成功,并在2024年3月撤回上市申请。其后于2025年9月再向港交所递交上市申请,但也因递表半年内未能成功上市而失效,到今次卷土重来,再向港交所闯关,若成功上市,可能成为港股泳池设备第一股。 全球龙头处于亏损 目前全球三大泳池机器人公司除望圆之外,其余皆有上市。龙头公司为以色列上市公司美萃(MTRN.TA),公司称受到汇率波动及北美市场恶劣天气影响,2025年亏损2.22亿以色列新谢克尔(约5.1亿元人民币),导致近期股价表现低迷,目前市值约8.2亿元人民币。 至于市占率排第二为西班牙上市公司浮士达(FDR.MC),业绩表现则较为优秀,2025年盈利达1.76亿欧元(约14.1亿元人民币),增长28%,目前市值约316亿元人民币,市盈率约22倍,相信望圆智能上市也会参考其估值。不过两者仍以生产有缆产品为主,2024年无缆产品的市占率未入全球五大。 目前市场未有同类型股票,若望圆智能上市估价贴近欧洲同业水平,加上在无缆产品的优势,相信具备一定投资价值。 欲订阅咏竹坊每周免费通讯,请点击这里
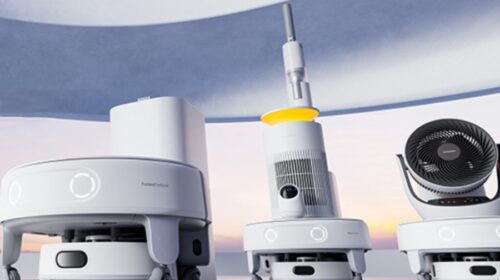
大疆教父任非执董 卧安机器人谋港上市料热爆
正申请香港上市的卧安机器人,获“大疆教父”香港科技大学教授李泽湘入股,更担公司非执行董事 重点: 去年亏损收窄,EBITDA更连续两年录盈利 日本占集团总收入近六成 白芯蕊 宇树春晚机器人表现技惊四座,加上AI教主英伟达行政总裁黄仁勋不断强调机器人时代即将来临,令全球机器人股获投资者热烈追捧,专注智能家居市场的卧安机器人(深圳)股份有限公司,也趁近期新股热潮迫不及待向港交所提出上市申请,有望短时间内闯关成功。 据上市申请文件显示,卧安机器人于2015年由李志晨及潘阳共同成立,李氏与潘氏为哈尔滨工业大学同学,2017年推出全球首款手指机器人及“SwitchBot”品牌的第一款产品,2025年4月将卧安机器人改为股份制,目前大股东为李志晨,持有卧安机器人21.82%的股权。 人工智能技术不断发展,配合智能化及灵活性提升,令全球家庭机器人市场规模越来越大。调研机构沙利文估计,2022年全球家庭机器人市场规模由2,133亿元增至2024年的2,577亿元,相当于复合年增长率为9.9%。 随着全球人口老龄化以及独居化趋势,加上年轻人追求时尚智能产品,带动家庭机器人需求不断增长,沙利文预计到2029年家庭机器人产品市场规模会达4,283亿元,即2024年至2029年复合年增长率达10.7%。 AI具身家庭机器人市占第一 卧安机器人为全球最大的AI具身家庭机器人系统提供商,所谓AI具身家庭机器人系统,即运用中枢平台,机器人能自主学习后实现复杂任务,实现类似人类活动能力。去年集团在AI具身家庭机器人的市场份额为11.9%,为行业最大龙头,比排第二位的中国对手市占率高2.1个百分点。 卧安机器人产品主要以出口为主,当中日本占比最大,占集团总收入的57.7%,主要是因为该国人口老龄化比率高,令产品需求大,随后才是欧洲及北美地区,占集团总收入的21.4%和15.9%。 卧安机器人收入主要来自一系列机器人产品,其中门锁机器人销售占比最高,占集团总收入18.5%。门锁机器人是通过改造现有的门锁,利用面部识别、NFC或语音命令,来启动开启门锁的方法,去年门锁机器人平均价为338元,按年升19.4%,销售则达1.13亿元,按年44.4%。 去年EBITDA大增3.5倍 整体来讲,卧安机器人收入增长不俗,去年收入升33.4%达6.09亿元,毛利增36.9%至3.16亿元,但受销售及分销开支与研发开支上升影响,去年业绩仍见红,录得亏损307万元,但已较2023年亏损1,638万元,按年大幅收窄81%。不过,从经调整EBITDA角度,2023年卧安机器人EBITDA已转赚581万元,2024年升幅更大增3.5倍至2,608万元。 由于业务独特,卧安机器人上市前已吸引多年星级股东,其中包括有“大疆教父”之称的香港科技大学教授李泽湘,他透过旗下松山湖机器人研究院、盈湖智能及东莞蕴和,合共持有12.98%的卧安机器人股权,李泽湘更出任卧安机器人的非执行董事。 除此之外,卧安机器人还引入香港科技大学前工学院院长高秉强博士成立的Brizan Ventures,该公司持有卧安机器人9.72%的股权,高秉强的代表作便是早年以个人身份投资大疆,目前他亦是卧安机器人的非执董。还有由高瓴作为执行管理合伙人的上海辰钧也入股,持有卧安机器人4.38%的股权。 值得留意的是,卧安机器人高度依赖亚马逊平台,2022年至2024年便占集团总收入81.9%、65.2%和64.2%,由于销售过分依赖亚马逊,加上Amazon Big Deal Day及黑色星期五都在每年第四季举行,因此卧安机器人每年第四季销售往往表现最好,其中2022年、2023年及2024第四季度产生收入便占卧安机器人全年总收入的32.6%、30.0%及26.1%。 日元变动左右盈利 另一方面,卧安机器人产品主要面向日本,去年便占收入近六成,意味日元变动对集团影响大,尤其是人民币对日元升值,对该公司除税前溢利有不利影响。 对比香港上市的机器人股份,包括优必选 (9880.HK)及越疆(2432.HK),去年经调整EBITDA仍未录得盈利,相反卧安机器人已连续两年EBITDA转正,反映业绩相对优必选及越疆更扎实。目前优必选与越疆市销率为12.55倍和37.1倍,一旦卧安机器人以单位数市销率上市,配合星级教授任非执董,将令股价随时炒上,因此值得留意。 欲订阅咏竹坊每周免费通讯,请点击这里
简讯:傲基招股集资4.7亿港元
专销售家居产品的跨境电商平台傲基(深圳)跨境商务股份有限公司(2519.HK)今天公开招股,将发行近2,989万股,其中近300万股在港公开发售,每股招股价介乎14.56港元至15.6港元,一手300股,入场费为4,727.2港元,集资最多4.7亿港元。公开认购在11月5日截止,并于11月8日挂牌。 傲基在2021年时,因借虚假评论以提升自身形象,被美国电商巨头亚马逊封号。事件导致公司2022年的收入大降22%至71亿元,上市计划亦因而受挫。 经过调整,公司近年的业务逐渐回升,去年收入增长22%至86.8亿元,今年首四个月收入28.3亿元,按年上升17%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里

挫折中复苏 傲基科技再闯港交所
这家跨境家具销售商称,业务继续从2021年暂被禁入亚马逊市场的事件中反弹 重点: 傲基科技提交更新后的香港IPO申请,公司此前尝试在上海科创板和深圳创业板上市,均以失败告终 公司今年前四个月的收入增长了17%,继续从三年前的重大业务挫折中复苏 阳歌 虽然傲基科技股份有限公司的专业领域是家具用品,但它看上去越来越像一家拼命寻找归宿的公司。 这家电子商务公司在过去几年不得安宁,至少在上市这件事情上如此,先是放弃在北京的场外交易市场上市,后又在上海和深圳上市未果。4月份提交在香港交易所上市的申请时,它以为终于找到了归宿。 但由于未能在规定的六个月内完成IPO,该申请失效,傲基科技于上周再次提出上市申请。最新申请包含今年前四个月的数据,大部分数据都延续了公司在4月份提交申请时的趋势。 傲基科技继续从其所说的“亚马逊事件”的负面影响中复苏。在该事件中,傲基科技和其他几家公司因发布虚假评论来提升自身形象,在2021年被这家美国电商巨头封号。该公司还继续在收入上实现地域的多元化,这可能是为了应对亚马逊事件,不过它依然严重依赖北美市场。 傲基科技最新申请的最大优势是它无法控制的一点,即过去一个月中国股市的大幅上涨。自9月11日以来,香港恒生指数飙升了30%以上,不过即便是在上涨之后,很多股票的指标比率仍远低于全球同类股票。 股市上涨促使IPO候选公司争相冲刺香港股市,仅过去两周就有13家公司提交新的上市申请。有幸在这一轮上涨期间上市的两家公司表现不俗,其中厨具制造商 卡罗特(2549.HK),自10月2日上市以来上涨了57%,家用电器制造商美的集团(0300.HK; 000333.SZ),自9月中旬上市以来上涨了73%。 傲基科技似乎不太可能通过上市利用这波涨势,因为最新申请只是原申请失效后的一次更新。 总的来说,公司看起来处于相对有利的位置,因它是一家向西方市场销售中国家具和电子产品的跨境电商。这应该会保护它免受经济低迷的影响,目前经济情况正抑制中国本土市场的消费者需求。 但傲基科技也有可能受到美国计划堵住税法漏洞影响,以前因为这个漏洞的存在,价值低于800美元的跨境运输货物免征进口关税。只要看一下该公司的上市文件就会发现,旗下各品牌几乎所有产品平均售价都不超过170美元,远低于800美元的门槛。公司目前约70%的收入来自北美,8%来自欧洲,其余来自中国市场。 申请文件中有一节介绍美国贸易法及相关风险,包括潜在的保护性关税。但它没有明确提到800美元的漏洞,也不清楚傲基科技从中国到美国的跨境运输是否利用了这个漏洞。 寻找一个家 说了这么多,我们来快速回顾一下傲基科技在金融市场的经历,其中包括很多在中国内地和香港上市的利弊教训。公司于2016年首次在北京的场外交易市场——全国中小企业股份转让系统(NEEQ)上市。然而,由于交易量非常清淡,它在2019年选择了退市,很多公司都因同样的原因而采取了类似做法。 从NEEQ退市后,公司于2019年尝试在上海类似于纳斯达克的科创板上市。但它很快就发现,该市场对其低技术含量的电子商务风格并不感兴趣,而是更愿意培育半导体和新能源等新兴领域的高增长企业。 公司在上市文件中表示:“考虑到我们的核心业务与科创板市场定位之间的差异,于2020年4月,我们自愿撤回A股科创板上市申请。” 公司于2021年再尝试在深圳的创业板上市,该市场同样以高增长初创企业为重点。然而,亚马逊封号事件导致公司2022年的收入下降22%至71亿元,上市计划因此遇挫。之后,公司收入逐渐恢复,包括去年收入增长22%至86.8亿元,今年前四个月与去年同期相比增长17%,达到28.3亿元。 公司唯一尚未尝试上市的地点是纽约,那里是与之最接近的竞争对手、另一家跨境家居用品销售商大健云仓(GCT.US)的上市地点。不过,自从两年前在美国上市以来,大健云仓的表现一直不佳,目前的市盈率只有10倍,尽管该公司二季度财报显示其收入取得三位数的增长,利润增长也达到了强劲的两位数。 傲基科技的收入增长速度虽然不及大健云仓,但仍然相当可观。公司的利润增长看起来也相当不错,今年首四个月从上年同期的9,600万元增至1.89亿元,接近翻倍。巨大增长中至少有一部分可能是一次性因素造成,包括清理亚马逊封号事件遗留下来的库存。在这种情况下,毛利润或许能更好地反映该公司的经营状况,今年头四个月的毛利润增幅较小,从上年同期的8.21亿元增长19%至9.77亿元。 总言之,傲基科技的最新上市申请,很可能是众多争相趁着市场行情好而赶紧上市的公司之一。因此,由于其业务性质相对平凡,公司可能难以引起关注。但对于那些希望买入中国公司股票,但又希望降低受中国经济放缓影响的投资者,其跨境电子商务故事可能仍具有一定的吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里 欲訂閱咏竹坊每周免費通訊,請點擊這裏

机器人处烧钱期 优必选转亏为盈路仍遥
人形机器人市场竞争大,参与者包括小米、特斯拉、亚马逊、OpenAI 重点: 优必选料半年收入增长快,惟市场预估未来业绩仍会见红 人形机器人制造及营运成本高,手术机器人前景较俏 白芯蕊 全球人口老化及出生率低,已令多个国家面对劳动人口不足问题,变相拉高企业成本,但自从2022年底OpenAI推出ChatGPT后,加上特斯拉(TSLA.US)发布人形机器人技术,机器人作为AI大模型最重要应用场景之一,突然再被投资者高度关注。 港股虽然缺乏人工智能芯片股,但机器人概念股方面,被称为“人形机器人第一股”的深圳市优必选科技股份有限公司(9880.HK),去年12月29日于港交所挂牌,食正人形机器人狂热,上市后一度飙至328港元,远比招股定价90港元高2.6倍,及后市场热情冷却,优必选股价从高位回落超过一半。 公司最近公布,受惠教育智能机器人及智能机器人解决方案收入增长,加上持续推出消费级智能新产品,带旺硬件设备收入上升,预期截至今年上半年收入有望达4.5亿至5亿元(6,200万美元至6,900万美元),按年增加72%至91%。 尽管预计中期收入增长不俗,但市场相信优必选全年业绩仍要见红。国泰君安指优必选去年亏损12.3亿元后,料今年将蚀10亿元,明年亏损缩至7.9亿元,2026年才再进一步下降至蚀4.2亿元,显然扭亏为盈的道路相当漫长。 另一方面,优必选上市不足一年,突在8月1日宣布以大折让16%方式,配售142万股新H股,集资额却只得1.3亿港元,用作营运和发展等,反映财务压力不小。 规模达200亿美元 所谓机器人,简单来讲是利用程序编制控制,透过感应器接收讯息,之后利用计算机分析数据后作出相关动作及行动。按应用领域分类,机器人可分为工业机器人、服务机器人及特种机器人。目前人工智能经常提及的人形机器人,主要归入服务机器人类别,应用在教育培训、服务行业、公共服务等行业。 受惠人工智能普及,大型语言模型(LLM)推陈出新,配合芯片运算力提高,有望为机器人智能上注入新动力,令投资者认为“钱”途无限。据高工产业研究院(GGII)发布的报告,预计到2026年全球人形机器人在服务领域中,市场规模有望超过20亿美元,到2030年全球市场规模更有望突破200亿美元,单是中国服务机器人市场占全球四分一推算,届时内地人形机器人市场规模将达至最少50亿美元,绝对不是一个小数目。 至于人形机器人竞赛中除了优必选外,还有特斯拉Optimus。此外,OpenAI在2月时亦宣布参战,与机器人初创企业Figure AI签署合作协议,计划进军人形机器人市场。其他对手还包括本田(7267.T, HMC.US)的ASIMO、小米(1810.HK)的CyberOne、亚马逊(AMZN.US)有份投资的Digit等等,更大强敌是波士顿动力(Boston Dynamics),该公司经过多次易手后,现归韩国现代汽车(005380.KS)旗下。 除了行业竞争大外,人形机器人制作成本亦高,原因是整体按照复杂的人体结构设计,涉及大脑、关节、躯干等多个重要部分,需要大量零部件,加上行业处于发展初期,部分零部件要专门订制,无法通过规模效益摊薄成本,因此成本不菲,例如小米的CyberOne,生产成本达60至70万元,特斯拉Optimus则约10万美元,亚马逊Digit估算约25万美元。 成本有待下降 至于营运成本亦不平,以Digit为例,每小时营运成本达10至12美元,续航能力仅16小时,负重亦只得16公斤,亚马逊表明要提升大量生产,才能将营运成本大幅降至每小时2至3美元。 虽然人形机器人仍未成气候,估计未来两至三年多时间,中美企业仍处“烧钱”阶段,但全球整个机器人行业,个别领域早已有盈利公司出现,例如美国上市的手术机器人龙头Intuitive Surgical(ISRG.US),其产品在全球市占率达57%,具龙头地位,过去五年均录得盈利。据彭博数据显示,估计今年纯利有望达21.2亿美元,按年升18%。 内地方面,手术机器人虽仍处初步阶段,但由微创医疗(00853.HK)分拆的微创机器人(02252.HK),旗下四臂腔镜手术机器人图迈,更于2022年获中国药监督局批准上市,至于骨科手术机器人鸿鹄,除了已获内地上市外,更获亚洲、北美、南美、欧洲和大洋洲五地认证。虽然微创机器人去年业绩仍录亏损,但在商业化进度良好下,去年收入已大升3.8倍至1.1亿元,市场估计2026年有望实现亏转盈。 总括来讲,机器人行业变量仍多,尤其人形机器人生产以至营运成本仍高,短中期内业务扭亏为盈机会不大。至于手术机器人竞争者较少,加上拥有人口老化概念,盈利前景亦较明确,因此若要投资机器人行业,押注手术机器人会较划算。 欲订阅咏竹坊每周免费通讯,请点击这里

快讯:跨境电商子不语 预告半年利润飙
最新:跨境电商子不语集团有限公司(2420.HK)周四发表正面盈利预告,预计今年上半年的净利润为8,700万元至9,700万元,同比大升745%至842%。 利好:由于收入增加,加上降低库存、调整人员结构等措施,令成本有所下降,有助该公司盈利录得明显增长。 值得关注:该公司上半年盈利急升,主要因为去年同期基数较低,若与2021年业务高峰期的上半年盈利1.14亿元比较,其表现仍有所不及。 深度:子不语成立于2011年,最初在阿里巴巴(BABA.US; 9988.HK)旗下的天猫开设女装旗舰店,自2014年开始营运跨境电商业务,将战略重心放在欧美市场,主要依赖亚马逊(AMZN.US)、Wish和eBay(EBAY.US)等第三方电商平台获取收入,并发展成为中国最大的跨境电商公司之一。该公司于2022年在港交所上市,但翌年即转盈为亏,主要因为存货拨备损失,销售存在压力,以及雇员成本增加。 市场反应:子不语股价周五无波幅,中午平收于4.01港元,处于过去52周的中间水平。 记者:欧美美 欲订阅咏竹坊每周免费通讯,请点击这里


