Ubtech Robotics set to keep stumbling into the red

人形机器人市场竞争大,参与者包括小米、特斯拉、亚马逊、OpenAI

重点:

  • 优必选料半年收入增长快,惟市场预估未来业绩仍会见红
  • 人形机器人制造及营运成本高,手术机器人前景较俏

白芯蕊

全球人口老化及出生率低,已令多个国家面对劳动人口不足问题,变相拉高企业成本,但自从2022年底OpenAI推出ChatGPT后,加上特斯拉(TSLA.US)发布人形机器人技术,机器人作为AI大模型最重要应用场景之一,突然再被投资者高度关注。

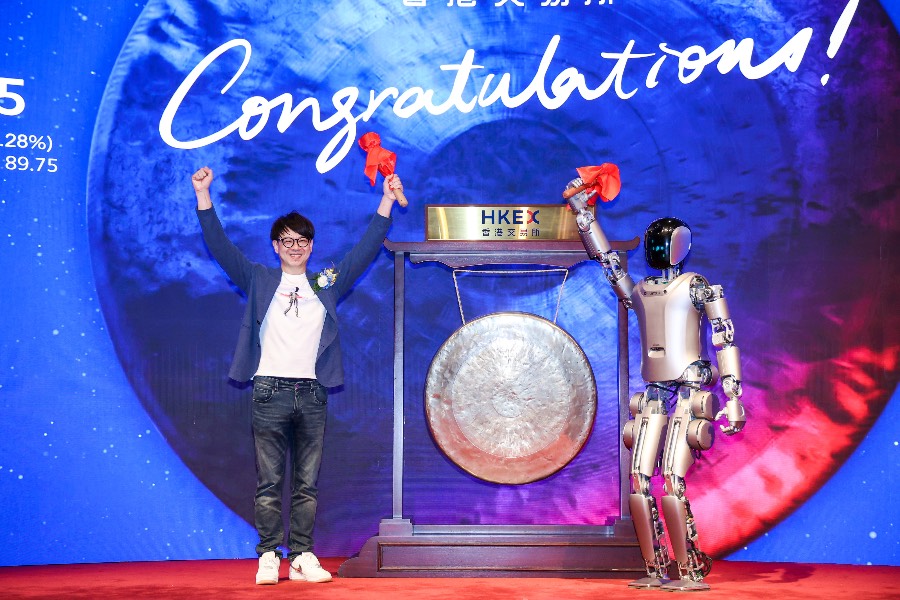
港股虽然缺乏人工智能芯片股,但机器人概念股方面,被称为“人形机器人第一股”的深圳市优必选科技股份有限公司(9880.HK),去年12月29日于港交所挂牌,食正人形机器人狂热,上市后一度飙至328港元,远比招股定价90港元高2.6倍,及后市场热情冷却,优必选股价从高位回落超过一半。

公司最近公布,受惠教育智能机器人及智能机器人解决方案收入增长,加上持续推出消费级智能新产品,带旺硬件设备收入上升,预期截至今年上半年收入有望达4.5亿至5亿元(6,200万美元至6,900万美元),按年增加72%至91%。

尽管预计中期收入增长不俗,但市场相信优必选全年业绩仍要见红。国泰君安指优必选去年亏损12.3亿元后,料今年将蚀10亿元,明年亏损缩至7.9亿元,2026年才再进一步下降至蚀4.2亿元,显然扭亏为盈的道路相当漫长。

另一方面,优必选上市不足一年,突在8月1日宣布以大折让16%方式,配售142万股新H股,集资额却只得1.3亿港元,用作营运和发展等,反映财务压力不小。

规模达200亿美元

所谓机器人,简单来讲是利用程序编制控制,透过感应器接收讯息,之后利用计算机分析数据后作出相关动作及行动。按应用领域分类,机器人可分为工业机器人、服务机器人及特种机器人。目前人工智能经常提及的人形机器人,主要归入服务机器人类别,应用在教育培训、服务行业、公共服务等行业。

受惠人工智能普及,大型语言模型(LLM)推陈出新,配合芯片运算力提高,有望为机器人智能上注入新动力,令投资者认为“钱”途无限。据高工产业研究院(GGII)发布的报告,预计到2026年全球人形机器人在服务领域中,市场规模有望超过20亿美元,到2030年全球市场规模更有望突破200亿美元,单是中国服务机器人市场占全球四分一推算,届时内地人形机器人市场规模将达至最少50亿美元,绝对不是一个小数目。

至于人形机器人竞赛中除了优必选外,还有特斯拉Optimus。此外,OpenAI在2月时亦宣布参战,与机器人初创企业Figure AI签署合作协议,计划进军人形机器人市场。其他对手还包括本田(7267.T, HMC.US)的ASIMO、小米(1810.HK)的CyberOne、亚马逊(AMZN.US)有份投资的Digit等等,更大强敌是波士顿动力(Boston Dynamics),该公司经过多次易手后,现归韩国现代汽车(005380.KS)旗下。

除了行业竞争大外,人形机器人制作成本亦高,原因是整体按照复杂的人体结构设计,涉及大脑、关节、躯干等多个重要部分,需要大量零部件,加上行业处于发展初期,部分零部件要专门订制,无法通过规模效益摊薄成本,因此成本不菲,例如小米的CyberOne,生产成本达60至70万元,特斯拉Optimus则约10万美元,亚马逊Digit估算约25万美元。

成本有待下降

至于营运成本亦不平,以Digit为例,每小时营运成本达10至12美元,续航能力仅16小时,负重亦只得16公斤,亚马逊表明要提升大量生产,才能将营运成本大幅降至每小时2至3美元。

虽然人形机器人仍未成气候,估计未来两至三年多时间,中美企业仍处“烧钱”阶段,但全球整个机器人行业,个别领域早已有盈利公司出现,例如美国上市的手术机器人龙头Intuitive Surgical(ISRG.US),其产品在全球市占率达57%,具龙头地位,过去五年均录得盈利。据彭博数据显示,估计今年纯利有望达21.2亿美元,按年升18%。

内地方面,手术机器人虽仍处初步阶段,但由微创医疗(00853.HK)分拆的微创机器人(02252.HK),旗下四臂腔镜手术机器人图迈,更于2022年获中国药监督局批准上市,至于骨科手术机器人鸿鹄,除了已获内地上市外,更获亚洲、北美、南美、欧洲和大洋洲五地认证。虽然微创机器人去年业绩仍录亏损,但在商业化进度良好下,去年收入已大升3.8倍至1.1亿元,市场估计2026年有望实现亏转盈。

总括来讲,机器人行业变量仍多,尤其人形机器人生产以至营运成本仍高,短中期内业务扭亏为盈机会不大。至于手术机器人竞争者较少,加上拥有人口老化概念,盈利前景亦较明确,因此若要投资机器人行业,押注手术机器人会较划算。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

朱伟松减持 布鲁可股价急挫

玩具制造商布鲁可集团有限公司(0325.HK)周四披露公司创始人兼董事长朱伟松沽部分股份,当天股价应声暴跌。 公司表示,由朱伟松全资拥有的Smart Blocks Ltd.于10月22日通过大宗交易,出售了385万股普通股,相当于已发行股份总数的1.56%。根据咏竹坊计算,朱伟松以65.28港元的价格出售了这些股份,套现约2.51亿港元。 布鲁可表示,朱伟松此次减持是个人资金需求,与布鲁可本身的运营或财务状况无关。减持完成后,Smart Blocks继续持有布鲁可集团约2%的已发行股份。算上其他持股,朱伟松仍控制着公司约52%的股份。 公告发布后,布鲁可股价在周四重挫21.4%,收报54.6港元,年内涨幅全蒸发。经历此大跌,该股今年已累计下挫约18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

钧达股份首三季亏损收窄 收入下跌8.08%

光伏电池制造商海南钧达新能源科技股份有限公司(2865.HK; 002865.SZ)周三公布,首三季收入按年下跌8.08%至52.23亿元(7.82亿美元),归属上市公司股东净亏损4.28亿元,按年收窄2.25%。其中,第三季收入增长1.17%至20.42亿元,净亏损则扩大12.92%至1.75亿元。 首三季扣除非经常性损益后,净亏损为5.39亿元;非经常性损益合计收益1.11亿元,其中政府补助约2.12亿元。公司期内经营活动现金流量净额为负1.42亿元,较去年同期收窄83.42%。公司表示,首三季经营活动现金流量净额改善,主要由于销售商品及提供劳务收到的现金增加。 钧达股份港股周四低开高走,至中午休市报10.81港元,跌1.41%。该股年初至今累跌约50%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

安德利果汁第三季度盈利大跌四成

浓缩果汁生產商烟台北方安德利果汁股份有限公司(2218.HK; 605198.SH)周三发布第三季度业绩,收入同比下跌23.6%至2.85亿元,盈利更大跌40.68%至4,897.5万元。 今年前三季度收入10亿元,同比下跌24.2%;期内盈利1.72亿元,同比亦下挫39.3%。 业绩不理想,主要是产品销售下跌。前三季度果汁及香精的销售同比下跌24.9%至9.65亿元,饲料则下跌4.4%至2,934.7万元。 安德利果汁周四开盘跌2.4%报21.38港元,公司股价较过去一年高点跌逾46%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
AcroBiosystems renewed Hong Kong listing bid

百普赛斯二次递表港交所 海外收入占比超六成

作为已在A股上市的重组蛋白龙头企业,百普赛斯在中国本土供应商中市占率排名第一,但国际市场仍由海外头部企业主导 重点: 2025年公司营收同比增长近三成,但净利率较2023年下降约7个百分点 公司资金储备相对充足,仍拟通过港股融资支持海外扩张和产业链投资    莫莉 随着全球创新药研发需求持续增长,处于生物医药产业链上游的企业也在加快资本市场布局。近期,北京百普赛斯生物科技股份有限公司(301080.SZ)再次向港交所主板递交上市申请,冲刺成为“A+H”两地上市的生物医药企业,百普赛斯此次IPO由招商证券国际担任独家保荐人。 百普赛斯成立于2010年,是一家位于生物医药产业链上游的生命科学工具企业,主要从事重组蛋白、抗体及分析检测试剂盒等生物试剂的研发、生产及销售。百普赛斯的客户主要是生物制药企业及科研机构,产品和技术服务可应用于肿瘤、自身免疫性疾病、传染病等治疗领域,并支持抗体药物、细胞与基因治疗、疫苗及抗体药物偶联物(ADC)等创新疗法的开发。 招股书引述的报告显示,以2025年收入计算,百普赛斯在全球重组蛋白供应商中排名第三,在中国本土供应商中排名第一。但国际市场仍由海外头部企业主导,全球前两大供应商合计占据33%的市场份额,百普赛斯在全球市场份额约为2.7%。 重组蛋白是通过基因工程技术生产的蛋白质,是药物研发过程中重要的实验材料。近年来,随着抗体药物、细胞与基因治疗以及AI辅助药物研发的发展,相关生物试剂需求持续增长。全球重组蛋白试剂市场规模预计将由2025年的35亿美元增长至2032年的86亿美元,中国市场同期则将由4亿美元增长至13亿美元,预计年复合增长率为17.0%。 在行业需求增长的背景下,百普赛斯近年来营业收入保持较快增长。招股书显示,2023年至2025年,公司营业收入分别为5.44亿元、6.45亿元和8.38亿元;同期净利润分别为1.48亿元、1.20亿元和1.65亿元。虽然2024年盈利一度同比下滑,但2025年已恢复增长。2026年前七个月,百普赛斯实现营业收入6.06亿元,同比增长31.1%;净利润约1.23亿元,同比增长36.7%。 由于重组蛋白等产品具有较高技术门槛,客户对产品质量及批次稳定性要求严格,百普赛斯的毛利率长期处于较高水平。2023年至2025年,公司毛利率分别为84.3%、84.8%和83.5%,2026年前七个月亦保持在83.1%。 布局产业链投资 尽管百普赛斯的毛利率连续多年超过80%,但其盈利能力仍受到经营费用增加的影响。2023年至2025年,公司净利润率由27.1%下降至19.7%,2026年前七个月回升至20.3%。净利润率的波动与公司研发、销售及管理费用持续增加有关,2023年至2025年,百普赛斯研发费用由1.25亿元增至1.84亿元,销售费用则由1.68亿元增至2.49亿元,费用增长一定程度上抵消了收入扩张带来的盈利增量。 值得注意的是,百普赛斯并不缺乏资金储备。2021年登陆A股时,公司首次公开发行募集资金总额约22.5亿元。截至2026年7月底,公司持有现金、定期存款及各类金融资产合计约17.64亿元,净资产约26.90亿元,资产负债率仅3.9%。在资金相对充裕的情况下,公司此次赴港上市更多着眼于拓展国际资本市场、提升全球品牌影响力,并为自动化实验室建设、海外销售网络扩张及战略收购提供资金支持。 当前,海外市场是百普赛斯未来扩张的另一重点。2026年前七个月,公司境外收入占比达到60.8%,其中美国市场贡献38.2%的总收入。不过,由于业务高度依赖海外市场,中美贸易政策变化可能影响其经营。 除了自主研发,百普赛斯还试图通过股权投资拓展产业链布局。9月9日,公司宣布以自有资金认缴出资1.5亿元,与专业投资机构共同设立苏州苏高新融晟百普创业投资合伙企业,占基金30%的份额。该基金初始认缴规模为5亿元,重点投资生命科学工具与服务、生物医药、医疗器械及生物制造等领域的未上市企业。 近期,百普赛斯的A股股价波动明显。截至10月19日收盘,公司股价报96.42元,较9月30日的141.07元下跌约31.6%。从估值来看,百普赛斯的A股市盈率明显高于部分港股生物医药研发及生产服务企业,其市盈率约90倍,而港股药明生物(02269.HK)的市盈率约36倍。尽管百普赛斯具有较高毛利率及持续盈利能力,但其目前的估值已包含较高的增长预期。未来公司的国际化布局和产业链投资能否转化为持续利润增长,将是投资者关注的关键。 欲订阅咏竹坊每周免费通讯,请点击这里