2026.HK
PONY.US
Robotaxi revenue surges fivefold: Can co-built fleets help Pony AI stop losses?

自动驾驶出租车车队与收入快速放大,小马智行更在广深跑出单车盈利,惟研发、折旧及现金消耗仍重,市场正重新衡量其高估值

重点:

  • 小马上半年Robotaxi收入暴增534%,年底车队目标增至3,500辆以上
  • 尽管实现单车盈利,公司净亏损仍持续扩大


李世达

今年以来,中国无人驾驶出租车(Robotaxi)商业化明显加快。小马智行(2026.HK; PONY.US)、文远知行(0800.HK ;WRD.US)及百度(9888.HK ;BIDU.US;)旗下萝卜快跑持续增加投放车辆,运营范围亦向更多城市延伸。随着车队跨入千辆级别,付费订单和收入正快速增长。

据小马智行最新中期业绩,今年上半年,公司收入同比增长98.9%至7,047万美元,其中Robotaxi自动驾驶出行服务收入由去年同期326万美元急增534%至2,064万美元,占总收入比例由9.2%升至29.3%。乘客车费收入的同比增幅亦由第一季度的456.5%,进一步加快至第二季度的849.3%。

放到同业中比较,小马增长速度亦相当突出。文远知行上半年收入同比增长73.3%至3.46亿元(约5,100万美元),低于小马;两家公司仍处于大额亏损阶段,小马净亏损9,886万美元,文远约7.89亿元(1.16亿美元)。文远整体毛利率36.6%,明显高于小马的16.9%,惟其收入包括L2++/L3及其他L4业务,不能直接比较。

百度未单独披露萝卜快跑的收入和损益,但今年第一季度已完成320万次全无人驾驶订单,同比增逾120%,单周高峰超过35万次。

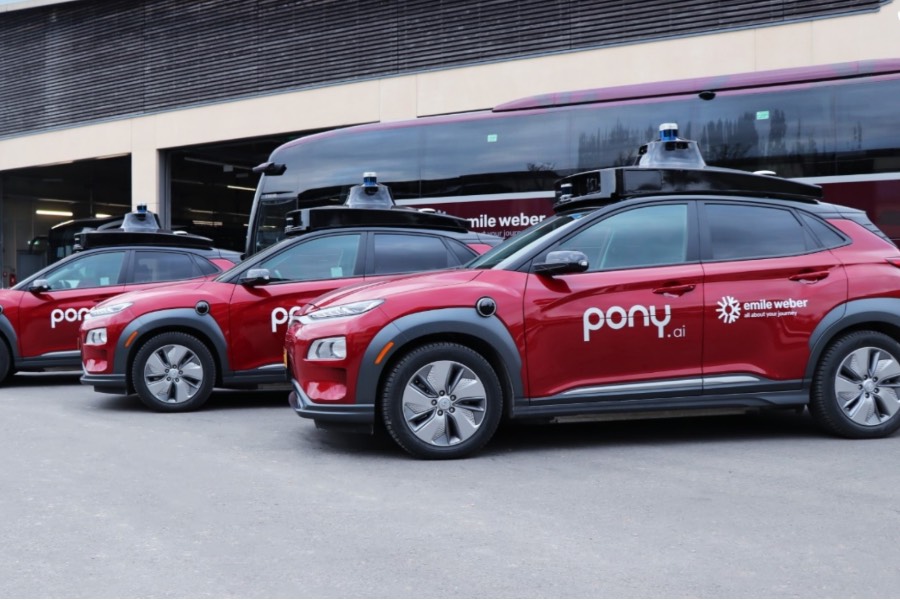
截至6月底,小马全球Robotaxi车队达1,975辆,年底目标进一步增至3,500辆以上;中国区注册用户突破150万,5月平均每周付费订单较1月增加逾一倍。更重要的是,公司称广州及深圳已先后实现城市范围的单车盈利。

不过,单车盈利距离公司整体盈利仍远。小马上半年毛利率仅由16.3%升至16.9%,净亏损反而扩大9.1%至9,886万美元,研发开支1.041亿美元更高于同期总收入,经营活动所用现金亦增至1.182亿美元。小马CFO王皓俊近日表示,公司测算国内一、二线城市投放4万至5万辆Robotaxi时,相关利润才足以支撑自由现金流转正。即使年底完成3,500辆目标,仍不足上述门槛一成。

监管仍是扩张中的变数,今年春季萝卜快跑武汉停驶事件后,市场一度传出新牌照暂停审批,官媒其后否认“全面停发”,小马亦称业务未受影响。从第二季度表现看,事件未明显打乱扩张节奏。

文远知行第二季度披露,中国Robotaxi平均每日每车订单超过21单,环比增加24%,高峰达28单。小马目前没有披露相同口径的数据。但随着车队由千辆走向万辆,每辆车能产生多少收入,对折旧及运营成本的摊薄将越来越重要。

共建车队 海外扩张

要把车队扩大至数万辆,自营模式的资本压力不小。小马此前披露,车辆折旧约占公司总成本一半,规模扩大亦会推高购车及维护负担。因此,公司正提高“共建车队”比重,由网约车平台、出租车公司等合作伙伴持有及运营车辆,小马则提供自动驾驶技术,并取得车辆销售、“虚拟司机”服务及车费分成等收入。公司称,第二季度共建模式收入已显著环比增长。

海外亦采取类似策略,小马与Uber计划在欧洲五个城市部署逾2,000辆Robotaxi,海外合作承诺已逾4,000辆。若合作伙伴承担更多车辆资本开支,小马才有可能在加快部署的同时,避免现金消耗随车队规模同步膨胀。

尽管业务持续扩张,资本市场对Robotaxi上市时的高估值并不买账。中期业绩公布后首个交易日,公司港股股价仍跌逾5%,收报58.6港元,较去年11月139港元的招股价低逾五成。同日上市的文远知行,目前股价亦低于发行价约四成。从市销率看,小马由上市时约100倍降至目前约27倍,文远则由约62倍降至约17倍。

两家公司市销率均缩水逾七成,反映去年上市定价已包含相当激进的Robotaxi商业化预期,而二级市场其后持续重新评估这些预期。市销率下降亦部分来自收入基数快速增加,但小马股价本身仍较招股价跌近六成,显示高速收入增长尚不足以支撑上市时的定价。

经过大幅调整后,小马约27倍的市销率仍较文远约17倍高近六成,市场仍为其较快的Robotaxi增长、激进的车队目标及广深单车盈利给予溢价。若共建车队能降低资本投入,并带动利用率、毛利率和现金流改善,估值才有上修条件。小马已有足够的增长数字,接下来要看何时反映在利润表上。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

锅圈第三季核心经营利润跌最多57.3%

火锅及居家餐饮食材供应商锅圈食品(上海)股份有限公司(2517.HK)周四公布,第三季核心经营利润约3,000万至4,000万元人民币,按年减少43%至57.3%;收入约19亿至20亿元,按年下跌3.3%至增长1.8%。 公司表示,去年同期受惠于平台流量红利,收入形成较高比较基数;今年持续加大品牌建设及创新业务投入,以吸引年轻消费者、拓展消费场景,亦影响期内盈利。 截至9月底,集团共有12,142家门店,按年净增1,381家,其中乡镇门店3,478家,净增916家。注册会员增54.9%至约8,845万名,第三季门店自有线上商城交易总额增逾50%。 公司股价周五低开,至中午休市报1.13港元,跌8.5%,年初至今累跌69%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

反响平平下限定价 国星宇航早盘仅涨1.5%。

商业航天企业成都国星宇航科技股份有限公司(6935.HK)周五在香港挂牌,开盘即下跌1.85%至24.44港元,之后股价一度转涨5%,早盘收报25.26港元,较发行价微涨1.45%。 国星宇航发售3,012.1万股,每股发行价介于24.9港元至33.2港元,最终只能以下限定价。公开发售超额认购只有2.4倍,国际配售轻微超额认购0.79倍。基石投资者只有两位,认购约241万股,占发售股份的8%。 募集资金净额6.52亿港元,约35.6%用于提升公司的研发能力、24.4%用于建设深圳的中心、20%用于寻求战略投资及收购机会,10%用于偿还银行贷款,余下一成作一般营运资金。 公司2026年上半年的收入约2.26亿元,同比下跌6.3%,期内亏损收窄至1.5亿元,同比减少21.5%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Perfect Medical spruces up profits with cost-cutting makeover

完美医疗瘦身催旺盈利 高息能否撑起升势?

医疗美容营运商完美医疗预计半年盈利增长逾五成,整合门店及控制成本开始见效,收入能否回升将成为下一个考验 重点: 完美医疗上半年盈利预增50%至55%,有望收复去年同期跌幅 最新盈喜未披露收入表现,核心市场需求能否回稳仍待观察    李世达 经历两年收入下滑,完美医疗健康管理有限公司(1830.HK)的整顿开始带来回报。这家医疗美容营运商透过整合服务中心、调整人手及提高推广效率,预计半年盈利增长逾五成,重新吸引市场目光。 公司周一公布,预计截至2026年9月底的半年股东应占溢利为1.42亿至1.47亿港元,按年增加50%至55%。绩后首个交易日,完美医疗股价大升24.17%至1.49港元,逼近52周高位,显示市场对盈利改善作出正面反应。 这意味着公司有望收复上一年同期的盈利跌幅,并略高于2024年同期约1.408亿港元的水平。对经历需求放缓的服务企业而言,盈利恢复显示营运调整已有成效,若收入进一步企稳,较精简的成本结构亦有望提高盈利弹性。 完美医疗以服务中心为营运基础,引进欧、美、日、韩的医美仪器,按客户需要提供个人化疗程。这种模式的竞争力,除了设备及疗程选择,也取决于客户是否持续到店,以及治疗师、仪器和场地能否有效配合。相同的服务网络若能承接更多疗程,便有机会摊薄每次服务所负担的固定成本。 公司亦透过不同品牌及服务拓阔客源。旗下Perfect Medical及New Beauty之外,集团与韩国医美品牌Oracle合作,吸引较年轻的消费群体;痛症管理、止鼾及睡眠相关服务,则提供医美以外的接触点。公司希望借此建立客户关系,再创造交叉销售机会,增加同一客户在集团内使用不同服务的可能。 因此,整合低效中心与数码化推广,是同一套经营调整的两个环节。前者集中场地、设备及人手,减少闲置和重复开支;后者利用会员资料及针对性推广,提高获客和续购效率。最新公告将盈利增长归因于数码化及流程精简、服务网络整合,以及澳洲、新加坡和澳门业务改善,显示这些措施正逐步反映在业绩上。 盈利修复 需求待验 成本调整早已有迹可循,2025年同期,雇员福利开支减少23.1%,市场推广开支减少29.3%,租金租赁相关开支下降9.8%。措施包括按客流调配人手、取消低效推广及重新议租。不过,当期收入仍下跌21.7%,净利亦减少32.7%,反映当时节流尚不足以抵销需求放缓。 截至2026年3月底的上一财年,公司全年收入为9.62亿港元,按年下降14.7%,股东应占盈利则减少13.6%至1.79亿港元。如今最新半年盈利明显回升,说明此前整顿的效益正在延续,市场也开始期待收入能够跟上。 成本结构的变化,亦反映收入回升的重要性。上一财年,雇员福利开支占收入比例由36.3%降至34.7%,但租金租赁相关开支占比由13.1%升至13.7%,显示人手成本负担减轻,场地开支仍受收入收缩影响。若销售回升,现有网络便有机会进一步摊薄成本。不过,最新盈喜尚未披露收入、客流及同店销售,需求改善的程度仍待正式业绩确认。 这项考验尤其集中于香港。上一财年,香港收入由8.94亿港元降至7.66亿港元,减少约1.28亿港元,占集团全年收入减幅约四分之三。香港贡献集团79.6%的收入,集中经营方便调配资源,也令本地需求变化对整体业绩产生更大影响。澳洲、新加坡及澳门业务改善固然有帮助,但要扭转集团收入跌势,仍需香港这个最大市场企稳。 完美医疗市盈率约10.5倍,略低于美丽田园(2373.HK)的11.8倍。美丽田园的收入增长有并购扩张支持,完美医疗则主要靠营运调整修复盈利,香港收入能否回升尚未明朗,进一步重估或需要收入表现的改善来支撑。 派息则是完美医疗另一项吸引力。公司连续11年派息比率达100%或以上,按上一财年股息计算,历史股息率约9.8%;同期经营现金流约3.39亿港元,亦为分派提供支持。不过,每股派息已较两年前下降逾一半,未来股息仍须盈利及扣除租赁、设备投入后的现金配合。对收息投资者,公司值得关注,但股价急升两成多后,估值折让并不宽裕,等待香港收入企稳或更低买入价格,会更具吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里

关税及通胀影响 裕元首三季营收下降

鞋履制造商裕元工业(集团)有限公司(0551.HK)周四表示,受关税不确定性及通胀风险影响,客户态度变得更谨慎。2026年前9个月,营收由上年同期的60.2亿美元降至58.9亿美元,同比下降2.1%。降幅与上半年基本持平,当时公司营收同比下滑2.2%。 前9个月,公司户外及运动鞋部门营收同比下降4.3%至31.6亿美元,占总营收的53.7%;休闲鞋部门销售额下滑3.4%至6.26亿美元,占比10.6%;宝胜的销售额则增长1.8%至18.2亿美元,占比30.9%。 前9个月,公司利润同比下降44%,由上年同期的2.97亿美元降至1.67亿美元。 今年以来,裕元股价已累计下跌约15%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里