2026.HK
PONY.US
Robotaxi revenue surges fivefold: Can co-built fleets help Pony AI stop losses?

自动驾驶出租车车队与收入快速放大,小马智行更在广深跑出单车盈利,惟研发、折旧及现金消耗仍重,市场正重新衡量其高估值

重点:

  • 小马上半年Robotaxi收入暴增534%,年底车队目标增至3,500辆以上
  • 尽管实现单车盈利,公司净亏损仍持续扩大


李世达

今年以来,中国无人驾驶出租车(Robotaxi)商业化明显加快。小马智行(2026.HK; PONY.US)、文远知行(0800.HK ;WRD.US)及百度(9888.HK ;BIDU.US;)旗下萝卜快跑持续增加投放车辆,运营范围亦向更多城市延伸。随着车队跨入千辆级别,付费订单和收入正快速增长。

据小马智行最新中期业绩,今年上半年,公司收入同比增长98.9%至7,047万美元,其中Robotaxi自动驾驶出行服务收入由去年同期326万美元急增534%至2,064万美元,占总收入比例由9.2%升至29.3%。乘客车费收入的同比增幅亦由第一季度的456.5%,进一步加快至第二季度的849.3%。

放到同业中比较,小马增长速度亦相当突出。文远知行上半年收入同比增长73.3%至3.46亿元(约5,100万美元),低于小马;两家公司仍处于大额亏损阶段,小马净亏损9,886万美元,文远约7.89亿元(1.16亿美元)。文远整体毛利率36.6%,明显高于小马的16.9%,惟其收入包括L2++/L3及其他L4业务,不能直接比较。

百度未单独披露萝卜快跑的收入和损益,但今年第一季度已完成320万次全无人驾驶订单,同比增逾120%,单周高峰超过35万次。

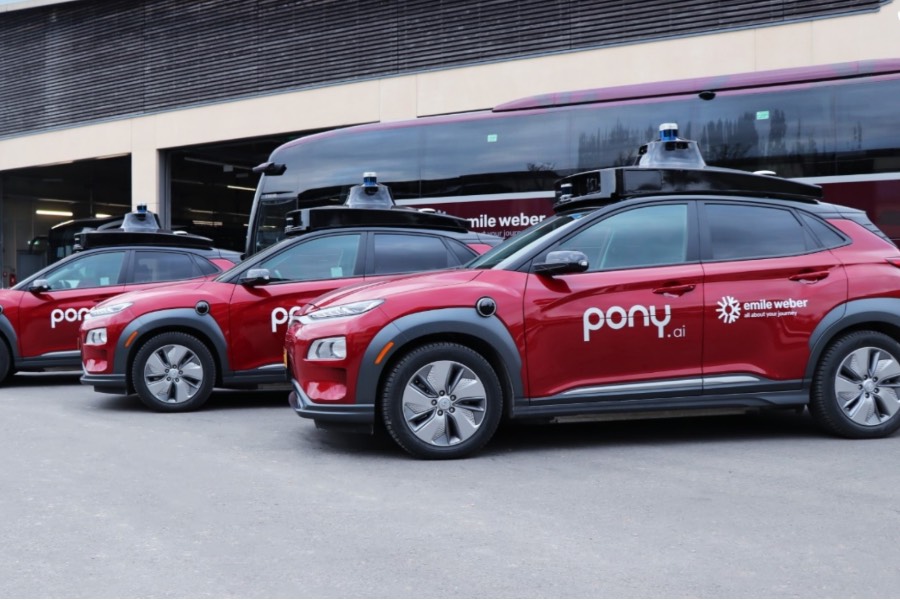
截至6月底,小马全球Robotaxi车队达1,975辆,年底目标进一步增至3,500辆以上;中国区注册用户突破150万,5月平均每周付费订单较1月增加逾一倍。更重要的是,公司称广州及深圳已先后实现城市范围的单车盈利。

不过,单车盈利距离公司整体盈利仍远。小马上半年毛利率仅由16.3%升至16.9%,净亏损反而扩大9.1%至9,886万美元,研发开支1.041亿美元更高于同期总收入,经营活动所用现金亦增至1.182亿美元。小马CFO王皓俊近日表示,公司测算国内一、二线城市投放4万至5万辆Robotaxi时,相关利润才足以支撑自由现金流转正。即使年底完成3,500辆目标,仍不足上述门槛一成。

监管仍是扩张中的变数,今年春季萝卜快跑武汉停驶事件后,市场一度传出新牌照暂停审批,官媒其后否认“全面停发”,小马亦称业务未受影响。从第二季度表现看,事件未明显打乱扩张节奏。

文远知行第二季度披露,中国Robotaxi平均每日每车订单超过21单,环比增加24%,高峰达28单。小马目前没有披露相同口径的数据。但随着车队由千辆走向万辆,每辆车能产生多少收入,对折旧及运营成本的摊薄将越来越重要。

共建车队 海外扩张

要把车队扩大至数万辆,自营模式的资本压力不小。小马此前披露,车辆折旧约占公司总成本一半,规模扩大亦会推高购车及维护负担。因此,公司正提高“共建车队”比重,由网约车平台、出租车公司等合作伙伴持有及运营车辆,小马则提供自动驾驶技术,并取得车辆销售、“虚拟司机”服务及车费分成等收入。公司称,第二季度共建模式收入已显著环比增长。

海外亦采取类似策略,小马与Uber计划在欧洲五个城市部署逾2,000辆Robotaxi,海外合作承诺已逾4,000辆。若合作伙伴承担更多车辆资本开支,小马才有可能在加快部署的同时,避免现金消耗随车队规模同步膨胀。

尽管业务持续扩张,资本市场对Robotaxi上市时的高估值并不买账。中期业绩公布后首个交易日,公司港股股价仍跌逾5%,收报58.6港元,较去年11月139港元的招股价低逾五成。同日上市的文远知行,目前股价亦低于发行价约四成。从市销率看,小马由上市时约100倍降至目前约27倍,文远则由约62倍降至约17倍。

两家公司市销率均缩水逾七成,反映去年上市定价已包含相当激进的Robotaxi商业化预期,而二级市场其后持续重新评估这些预期。市销率下降亦部分来自收入基数快速增加,但小马股价本身仍较招股价跌近六成,显示高速收入增长尚不足以支撑上市时的定价。

经过大幅调整后,小马约27倍的市销率仍较文远约17倍高近六成,市场仍为其较快的Robotaxi增长、激进的车队目标及广深单车盈利给予溢价。若共建车队能降低资本投入,并带动利用率、毛利率和现金流改善,估值才有上修条件。小马已有足够的增长数字,接下来要看何时反映在利润表上。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

第三季国际销量大增 小牛电动出货量升逾成半

电动踏板车制造商小牛电动科技有限公司(NIU.US)周一表示,第三季度出货量达537,457辆,較去年同期的465,873辆增长15.4%。国际销量三位数的大幅攀升,抵銷了中国市场个位数的缓慢增速。 公司表示,第三季度电动两轮车,包括自行车、滑板车和摩托车,在中国市场的出货量同比增长8.6%,达到490,406辆。同时,国际出货量从上年同期的14,418辆猛增两倍多,至47,051辆。 今年前九个月,公司出货量同比增长20.6%,达到123万辆;中国和国际市场的出货量分别增长19.7%和41.2%。 小牛电动周一股价收涨3.2%,报1.94美元。该股今年以来已累计下跌近40%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

乘联分会:9月港股车企市值按年腰斩

中国汽车流通协会乘联分会秘书长崔东树周一公布,9月香港上市整车企业总市值降至8,700亿元(1291.05亿美元),按月下跌11%,按年减少50%,月度及年度跌幅均大于美股及A股车企。 按上市市场比较,美股上市整车企业总市值仍居首,9月总市值为12.9万亿元,按月下跌5%,按年减少13%;A股则为1.4万亿元,分别下跌4%及36%。统计按上市市场分类,部分两地上市企业按第一上市地作侧重。 按中国车企类型比较,比亚迪(1211.HK;002594.SZ)、吉利汽车(0175.HK)及长城汽车(2333.HK;601633.SH)等民营车企的合计市值按年下跌31%;小米集团(1810.HK)、赛力斯(9927.HK;601127.SH)等具手机产业背景的车企合计下跌59%。新势力车企及国有整车企业的合计市值则分别下跌58%及37%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

传音或周内招股 募资4至5亿美元

有“非洲手机王”之称的深圳传音控股股份有限公司(688036.SH),市场传言最快于周内在港公开招股。据IFR报道,本次公司的募资额约4至5亿美元。 传音控股成立于2013年,旗下品牌包括Tecno、Infinix和itel,主要市场在非洲,长期在当地销售排名第一,2025年于非洲的市场份额达到61.5%。不过,去年的手机销售量同比下跌12.4%至9,112.2万部。 据上交所的公布,传音今年上半年的收入达354.3亿元,同比增长21.9%,净利润同比大增46.2%至17.73亿元。传音表示,期内采取灵活的产品提价策略,显著提升了智能手机平均售价,即使手机出货量同比下跌,但整体收入仍有所增长。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Robotics concept cools rapidly as Orbbec goes public at an inopportune time

机器人概念急降温 奥比中光上不逢时

近期机器人概念股有较大幅度调整,相信奥比中光H股招股要比A股有一定折让才能吸引投资者 重点: 今年上半年盈利同比下降逾3成 具机器人视觉概念的传感器产品上半年收入大增5成   郑瑞棠 曾经是市场热炒的机器人概念股,今年普遍有大幅调整,相关概念的新股表现也相当反复。 具有机器人视觉概念的奥比中光科技集团股份有限公司(688322.SH)近日也向港交所递交上市申请,公司概念独特并且是行业龙头,但相信需以较低的估值招股,才能吸引投资者。 奥比中光的收入主要来自可作为物理AI眼睛的传感器,及可用作3D扫描和支付终端等用途的整机及方案收入。公司已是机器人视觉市场的龙头,根据弗若斯特沙利文以2025年收入计,公司在全球机器人3D视觉感知市场中排名第一,市场占有率达29%。除传感器外,公司在全球消费级3D扫描器及生物识别支付终端亦排名第一。 处于高增长赛道 奥比中光处于一个高增长的赛道,据统计全球机器人3D视觉感知市场于2025年规模约为6亿元,预计2030年将增长至117亿元,复合年增长率达84.4%。 但要留意公司近期收入增长放缓,盈利表现也反复。公司2024及2025年收入分别为5.64亿元及9.41亿元,增长率达56.8%及66.7%。但2026年上半年收入仅为4.38亿元,同比增长仅为0.5%。 至于盈利方面,由2023、2024年分别亏损2.76亿元及6,290.7万元,至2025年实现1.28亿元净利润,扭亏为盈势头良好,但今年上半年盈利却减少31.7%至4,164万元。 研发开支影响盈利 盈利表现反复,主要由于机器人领域竞争十分激烈,企业要持续有研发的投入来维持竞争力。2023年的研发投入达3.01亿元,2024及2025年分别回落至2.04亿元及2.03亿元,成为公司扭亏为盈的关键。不过今年上半年由于需扩大研发团队,加上研发活动所产生的原材料成本上升,令研发开支增加22.2%至1.11亿元,期内盈利受影响大跌3成。 奥比中光两大收入来源:传感器和整机及方案,两者的毛利率趋势呈明显分化。传感器的毛利率由2023年的38.7%,辗转升至2026上半年的55.5%,同期整机及方案的毛利率却由46.8%降至41.3%,所以公司的策略是扩大传感器的销售。今年上半年传感器收入同比增长5成至2.07亿元,占总收入比例由31.7%增至47.3%;同期整机及方案收入减少3成至2.03亿元,占总收入比例亦由66.5%降至46.3%。此举令今年6月底的公司整体毛利率由去年同期的40.3%增至46.3%。 奥比中光也面临客户集中的风险,2023、2024及2025年前五大客户占总收入比例分别为37.6%、51.5%及63.9%,到今年上半年才回落至46.6%;至于最大客户占收入比例于2025年达到3成,今年上半年才回落至27.3%。 机器人新股表现参差 机器人概念股最近两三年开始在香港上市,优必选(9880.HK)、极智嘉(2590.HK)、越疆(2432.HK)等曾经有过炒作,但今年热潮退减后,现价比高位回落六至七成。今年上市的机器人概念股亦呈冰火两重天走势,龙头公司宇树科技(688836.SH)今年A股上市初期虽受热捧,但其后比高位回落逾5成,令机器人概念股急降温。 今年在港交所上市的机器人概念股亦表现参差,优地机器人(3231.HK)及珞石机器人(3752.HK)挂牌后有理想表现;梅卡曼德机器人(9615.HK)一直破发,乐动机器人(1236.HK)上市炒高逾倍,之后大跌至招股价以下。 有别于其他机器人概念股,奥比中光只是生产视觉产品,可以说是制造机器人的眼睛,不是整个机器人制造,产品的应用较为广泛,业务较为接近的上市公司为梅卡曼德。相对上奥比中光规模较大,并且已实现盈利;梅卡曼德则仍处亏损,但毛利率达六成以上相对较高。如果以2025年收入计算,梅卡曼德现价市销率约22倍,奥比中光A股的市销率则为37倍,考虑到H股招股普遍比A股有3至4成折让,即H股市销率估计约22至26倍之间,若以这个估值水平招股相信已具一定吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里