
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
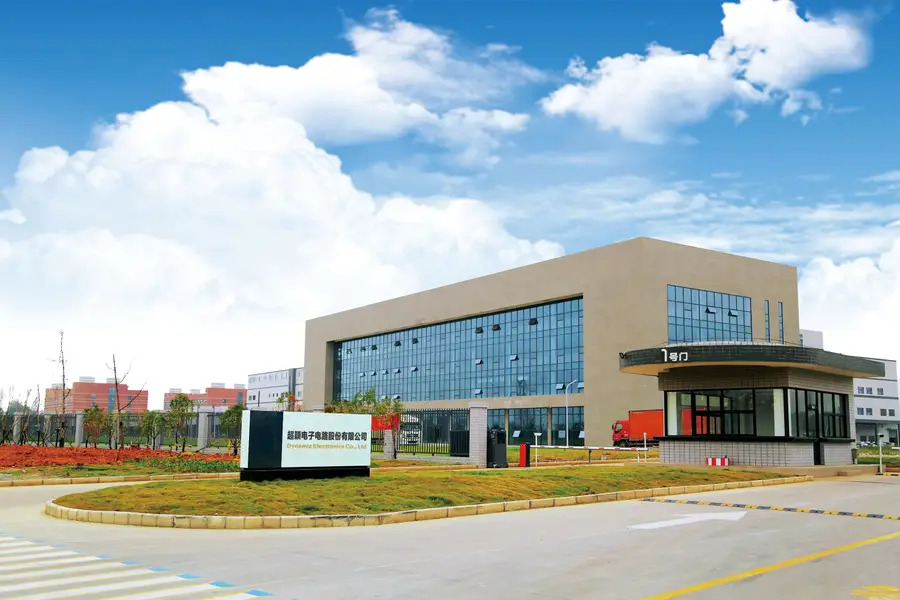
已在A股上市的超颖电子,是内地PCB头部企业之一,正计划在香港挂牌
重点:
- 上半年收入大增33%,但业绩由盈转亏
- 成本持续上升构成压力
白芯蕊
自从AI对硬件需求大爆发,过往被视为周期股的印制电路板(PCB)行业也赶上AI大潮,虽然硬件股七月大幅回落,但整个市场气氛仍炽热下,已在A股上市的超颖电子电路股份有限公司(603175.SH),亦向联交所递交上市申请,保荐人为中金及国联证券。
超颖电子于2015年成立,主攻印制电路板的研发、生产和销售,产品应用于汽车电子、存储、消费电子、通信等领域,集团重点发展汽车电子PCB业务,占2026上半年总收入的51.4%。
客户阵容强大
公司目前在车载PCB全球排第6,在汽车HDI板(高密度互连板)中更夺得全球第1位,其客户包括特斯拉、博世、西部数据及海力士等。
印制电路板是在覆铜板或绝缘基板上,按预定设计电路图形的功能板,用于承载电子元器件、实现电子零件连接及信号传输。PCB是各类电子设备的基础互连载体,其性能通常取决于层数、线路密度、材料特性、可靠性及终端应用场景。
全球PCB行业整体格局分散,2025年全球十大厂商市占率仅37.7%,行业竞争已脱离单纯产能比拼,现已转向技术门槛、良率管控、客户认证及全球供应链能力的综合竞争。据弗若斯特沙利文数据,全球PCB市场稳步扩张,预计2026至2030年复合增速达9.1%,增长动力来自高端产品迭代与下游新兴需求爆发。
PCB主要包括高密度互连(HDI)板、多层板、单/双面板、FPC及封装基板。HDI板采用微孔、盲孔及埋孔工艺,在有限空间内实现高密度互连,主要应用在紧凑设计和高速信号传输,亦应用于自动驾驶及智能座舱域控制器、内存模块、GPU加速卡载板及AI算力板等高端产品。
多层板则包括多个导电层,以绝缘材料分隔,同时压合成单一电路板,提供额外的布线空间,并支持更复杂电路布局、电源分配及信号传输等。目前产品分为4至6层PCB、8至14层PCB及16层或以上PCB,应用在车辆控制系统、存储模块、通信设备及AI算力板中。
值得注意的是多层板的平均售价较HDI板低。据超颖电子上市申请文件指,多层板2026上半年每块均价为1,351元,同比上涨19.6%,HDI板则达2,833元,同比增长14.8%,而2026上半年多层板及HDI板分别占集团总收入的45.4%和43.8%,即接近九成。
受汽车电子、数据存储、通信及AI服务器应用带动PCB需求上升,令超颖电子2026上半年整体平均售价增加27%至1,684元,间接推动集团收入增加33.3%至29.1亿元,但集团同期业绩却出现亏损,由盈转亏达1.91亿元,超颖电子解释因同期录得外汇亏损净额1.71亿元。
铜价今年涨超18%
另一方面,超颖电子毛利率大幅下降,由2025上半年的22%,大跌到2026上半年仅15.2%,即大幅下滑6.8个百分点,主要是受原材料成本上涨以及运费、人工和其他生产相关成本增加所致。
事实上原材料占超颖电子最大销售成本,分别占集团2025年及2026上半年的55.2%和56.9%。主要原材料包括覆铜板、半固化片、铜箔、铜球或铜粉等等,集团已表明,由于原材料成本上升,但未有及时将原材料成本涨幅转嫁给客户,令超颖电子毛利率大幅承压。
另一方面,今年铜价持续攀升,单是今年伦敦期铜已多次屡创新高,一度逼近每吨15,000美元,同比上涨超过18%。随着全球铜矿产能持续下滑,加上欧美电网老化,间接对电力设备的需求只会有增无减,电力设备原材料主要是铜,即刚性需求支撑铜价。一旦超颖电子仍未能及时向客户转嫁成本,难免盈利会再度受冲击。
整体来讲,超颖电子拥有细分赛道龙头地位、优质全球客户资源及前瞻产能布局,充分受益于AI与智能汽车产业红利,具备扎实的成长逻辑,但公司当前面临毛利大幅下滑、短期亏损,因此投资者不宜单纯追捧行业光环,需耐心等待毛利率修复出现,宜审慎权衡成长潜力与业务运营风险。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广合科技股价高位腰斩 亮丽业绩未能扭转跌势
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血
至源跨界进军数据中心 投资者反应冷淡
相关新闻
-
“塑料皇冠上的明珠” PPO成算力竞赛隐形赢家
- 景旺趁AI热潮上市 毛利率急跌成隐忧
- 景旺电子首开跳水 午收反弹转涨9%
-
安德利果汁跨界豪赌PCB 是华丽转身还是不务正业?
2218.HK605198.SHG
-
鼎泰2026上半年利润增三倍
1377.HK301377.SHE
-
AI需求推高盈利 鼎泰高科港股遇冷
1377.HK301377.SHE



