
高利润少竞争,奈雪的茶进入高端赛道
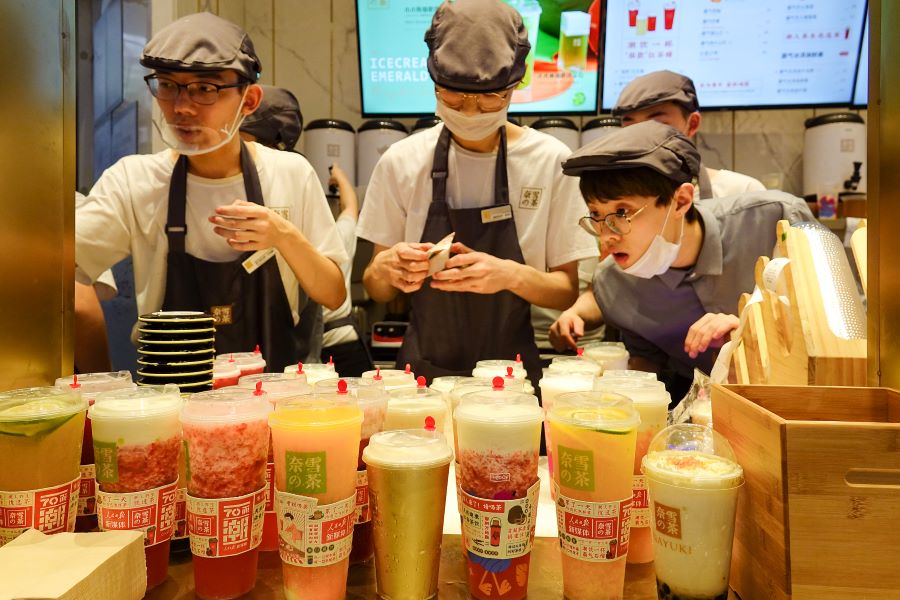
这家高端茶饮专家表示,受疫情影响,它2021年将录得经调整的净亏损
重点:
- 奈雪的茶预计,由于疫情带来的影响,2021年将录得调整后的净亏损,有别于上半年的盈利
- 公司正将重心转移到高端门店,意图提高利润率,降低对竞争激烈的低端市场的依赖
戴杰明
珍珠奶茶,抑或茶饮泡沫?
对于总部位于深圳的新式茶饮零售商奈雪的茶控股有限公司(Nayuki Holdings Ltd.,2150.HK)来说,两者皆是。但这和它六月底上市前半年那样的香槟泡沫又不大一样。那段时间的非理性繁荣现在正在消退,该公司的主要泡沫越来越多是它以木薯为原料,同名奶茶中有嚼头的珍珠。
上市以来,奈雪的茶股价腰斩。10月底,该公司发布了2021年的盈利预警,称2019年新冠疫情的反复暴发影响它的生意,在很大程度上造成了收入下降。该公司表示,它在第三季度录得调整后的净亏损,而一年前的同期是调整后的净利润。因此,它预计2021年全年将录得调整后的亏损。
奈雪的茶的股票周一收于9.50港元(1.22美元),大约是其6月底IPO价格19.80港元的一半。
奈雪的茶是中国仅次于喜茶(HeyTea)的第二大新式茶饮连锁店企业,根据2020年的零售消费总额计算,它在新式茶饮市场占有19%的份额。截至9月底,它有668家门店,比6月底的578家有所增加,比2020年6月时的349家门店几乎翻了一番。
奈雪的茶将它在盈利方面的困境部分归因于“门店人力成本在短期内弹性较低”,意思是疫情造成的限制,导致它很难请到人并在它的诸多门店网络之间进行调配。它还表示,自动化、数字化的设备仍在测试过程中,因此还没有从科技带来的高效中获得经济效益。
最关键的是,今年余下时间的利润增长将保持缓慢,不仅是由于上述因素,还因为新开门店的成本和其他相关费用。
虽然盈利预警反映出奈雪的茶正在经历一个艰难的时期,但它的基本核心业务看起来很扎实。2021年上半年,该公司的收入同比增长了80%,达到21.6亿元(3.38亿美元),这相当可观。这帮助它在此期间录得4820万元的调整后利润,扭转了2020年同期6350万元的亏损,当时它的许多门店在中国的疫情高峰期关闭。
我们当然可以说,今年上半年非常积极的表现可能在一定程度上是出于对上市的预期。它最终通过上市筹集了6.56亿美元,在散户部分,超额认购高达432倍。上市使奈雪的茶获得了约40亿美元的市场价值,尽管现在这个数字是当时的一半。
比较来看,喜茶在7月份新一轮融资时估值为93亿美元。这几乎是奈雪的茶目前价值的五倍,表明更为时尚的喜茶的估值存在泡沫。
竞争优势
在一个非常拥挤的市场中找到竞争优势,可能有助于实现产品的差异化和利润率的提高,这对奈雪的茶及其同行来说至关重要。尤其是在最拥挤的低端市场,利润极其微薄,就更是如此了。面对这样的竞争,茶饮企业正在寻找各种方法来提高利润,有时得采取极不寻常的做法。
总部位于长沙的茗韵堂(Urban Tea Inc.,MYT.US)就是这样一个为了提高利润而不走寻常路的例子。这个在纳斯达克上市的奶茶企业最奇怪、最无法预见的其中一个举措是,今年年初,它尝试业务多元化,进入了炙手可热的加密货币挖矿业务。6月,该公司索性改名为Bit Brothers Ltd。
这种试水加密货币挖矿业务的举动,并非孤例,早前在线彩票销售商500彩票网(后改名为比特矿业,BTCM.US)和前游戏运营商第九城市(NCTY.US)也是这么干的。
奈雪的茶的增长战略没有那么激进。第三季度业务更新显示,该公司明显转向利润率更高、竞争不那么激烈的高端市场。在此期间,从6月底到9月底,它的门店数量增加了90家。增长完全来自高端茶饮店,其数量增加了110家,一般位于购物中心和写字楼。相比之下,低端茶饮店的数量减少了20家。
尽管生意深受疫情影响,但鉴于奈雪的茶的潜在实力,这个策略是合理的。今年上半年,门店营业利润同比增长近500%,达到3.85亿元。这个数字的确是耀眼,但也别忘了,一年前,中国正处于疫情的暴风眼中心。根据第三方行业数据,2020年2月,中国超过60%的茶饮门店没有销售进帐。
不过,随着疫情相关的干扰继续得到缓解,这种核心门店营业利润仍然呈现出良好的势头。根据奈雪的茶的招股书引用的第三方数据,高端茶饮市场规模巨大,2020年规模在4100亿元左右,占当时中国非酒精饮料市场的约三分之一。
奈雪的茶在疫情期间迅速推出数字工具,并为所有的网上订单提供免费送货服务,这一点值得称赞。因此,它的微信小程序今年上半年完成的交易总量比去年翻了一番。网上订单占到了同期销售额的70%。
同样值得赞许的是,奈雪的茶摸准了目标客户。在中国,约一半的新型茶饮消费者来自90后,而女性消费者约占七成。
根据博圣轩(Daxue Consulting)的数据,奈雪的茶目标人群是一线城市25~29岁的女性。门店的装潢,加上茶饮的健康品质,都对这个群体有吸引力。还有它的日式名字也很有特色,也吸引这个群体。
奈雪的茶销售的茶饮,归类为现制茶饮,是市场上增长最快的非酒精饮料。预计到2025年,高档茶饮将占到中国整个茶饮市场的42%。
从估值的角度看,奈雪的茶目前的市销率(P/S)为3.3倍,看起来相当合理。相比之下,同样高增长的中国连锁餐厅海底捞(6862.HK)的市销率则要低一些,为2.6倍,九毛九(9922.HK)则略高,为5.7倍。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



