
美团拟拓国际业务 或选址香港作跳板
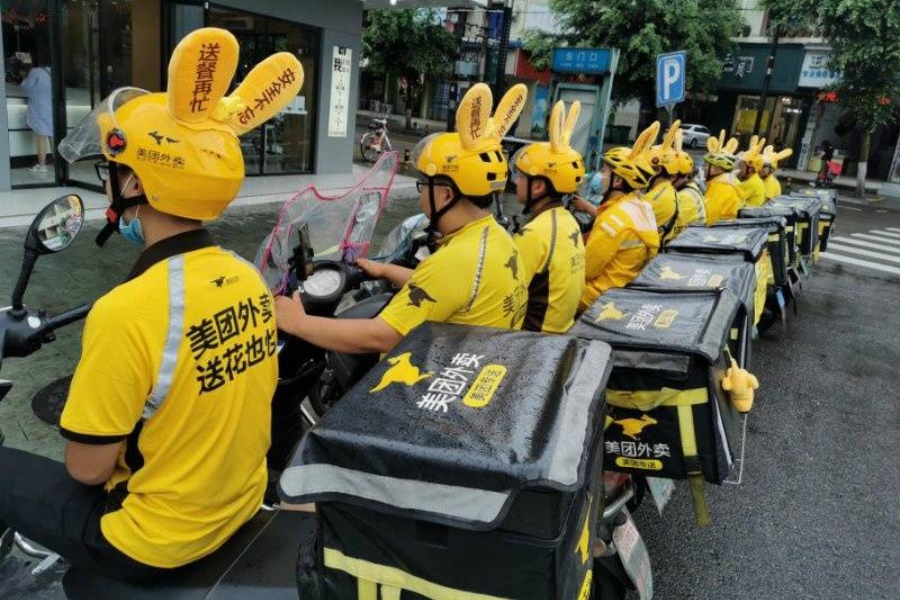
在线食品配送巨头美团近日传出有意将服务扩展至中国內地以外,首站或选址香港
重点:
- 美团今年7月从快手挖角其国际业务主管邱光宇,为海外拓展作好准备,而香港则是投资国际业务最合适的跳板
- 星展预计美团今年录经调整后净利润约30亿元,惟投资者需关注新冠“清零政策”对第三季业绩的影响
罗小芹
正值中国经济寒冬之际,再有科网头部企业计划“走出去”。中国外卖餐饮配送行业巨企美团(3690.HK)因面对垄断市场的监管风险,据外媒披露,正计划开辟境外市场以扩大收入来源。
《彭博》引述知情人士报道, 基于国内业务增长放缓,美团正研究向香港和国际市场扩张。报道称,该公司今年7月从快手科技(1024.HK)挖角的国际业务部主管邱光宇,将负责美团拓展国际市场的重大任务。报道提到,有关构思仅属初步阶段,最终可能有变,而美团未就此事作出任何回应。
香港属开放型经济,中外餐饮外卖巨头云集。根据市场调查机构Statista截至去年8月的数据,75%受访者会将总部位于德国的富胖达(Food Panda),列为订购外卖的首选应用程序。
香港于新冠疫情期间,政府推出限制堂食的措施,曾经推动外卖生意,但由于市场竞争激烈,美资巨头Uber Eats去年底便宣布停运香港业务,美团此时传出有意设立业务据点,相信“醉翁之意不在港”。由于香港没有资本控制,在调动国际资本方面较内地存在优势,通过香港作为进军海外市场的跳板,看来更合乎逻辑。
为响应中央“共同富裕”政策,多家大型科网平台近都将相当一部分利润改善员工福利,或是向商户降费纾困,例如腾讯控股(700.HK)及阿里巴巴(BABA.US; 9988.HK)均推出专项计划,以促进“共富”愿景,涉及资金约在1,000亿元规模,而小米(1810.HK)及京东(JD.US; 9618.HK)也有类似回馈社会的举措。
新业务“拖后腿”
为符合政府新的指导方针,美团去年5月进行佣金改革,今年3月因应防疫封控影响,公司削减商户收费,让餐饮商的外卖生意能薄利多销,弥补堂食被限制的损失。美团于2022年第一季度的投资者简介会曾经说过,企业社会责任是公司所做一切的核心,这意味内地经济若持续下行,美团未来可能向小企业和消费者提供更多优惠。此外,美团提升骑手收入及改善社保福利,以上改革都会使美团利润率受压,预计今明两年相关影响会逐步浮现。
美团业务主要分为“核心本地商业”与“新业务”两部分,前者包括原有的餐饮外卖和到店服务、酒店及旅游,以及美团闪购、民宿和交通票务,该业务表现稳健,年度活跃用户、活跃商家均保持稳定增长。
至于该公司的新业务主要是美团优选、美团买菜、餐饮供应链“快驴”、网约车、共享单车、共享电单车、餐厅管理系统及其他新业务等。
据美团财报显示,上半年营收同比增加20.3%至972.1亿元,净亏损减少16.9%至68.2亿元,所幸第二季净亏损已大幅收窄66.7%至11.2亿元,并录得经调整后净利润20.58亿元;季内核心本地商业业务的经营利润为82.6亿元,但被美团看好的新业务却录得67.9亿元经营亏损,仍然“拖着公司后腿”不放。
饿了么发动挑战
星展较早前发表报告,指美团第二季业绩表现优于市场预期,估计今年会录得约30亿元经调整后净利润,但认为投资者最关注的是新冠“清零”防疫政策对第三季营收的影响,以及新业务亏损会否持续改善。
然而,美团面对的业务风险远不止防疫政策及宏观疲软等因素,事关中国外卖市场占有率排第二的饿了么于8月19日宣布与短视频巨头抖音合作,希望通过丰富的视频内容、优质的商品及高效的物流配流,深度连接商家及消费者族群。由于抖音在内地拥有超过7亿用户,对美团的一哥的地位或带来冲击。
另外,以美团非执行董事沈南鹏为首的红杉资本自去年不断减持,迄今已套现逾500亿元,是美团股价最大的不确定性因素。沈南鹏等在2018年美团上市时合计持有12.05%股权,至今年7月底已减持至2.69%,沈南鹏被美团形容为向公司“提供投资和业务战略、财务纪律方面的建议”,他持续减持公司股份,将引起投资者对公司前景的负面观感。
美团有意开拓海外市场的消息,未能为近月疲软的股价加持,显示投资者更担心内地业务走弱,而拓展海外市场的利好也未能短时间反映。该股自10月10日连续跌破10天及20天移动平均线后,被视为关键支持位160港元很快失守,股价在本周一曾低见141.6港元的半年新低,但预测市盈率仍高达86倍,估值仍然不便宜,投资者需小心其股价仍然有下跌空间。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

电子烟迷梦渐散 中国波顿转押原料药
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大


