
比格比萨趁势上市 “自助任食”能走多远?
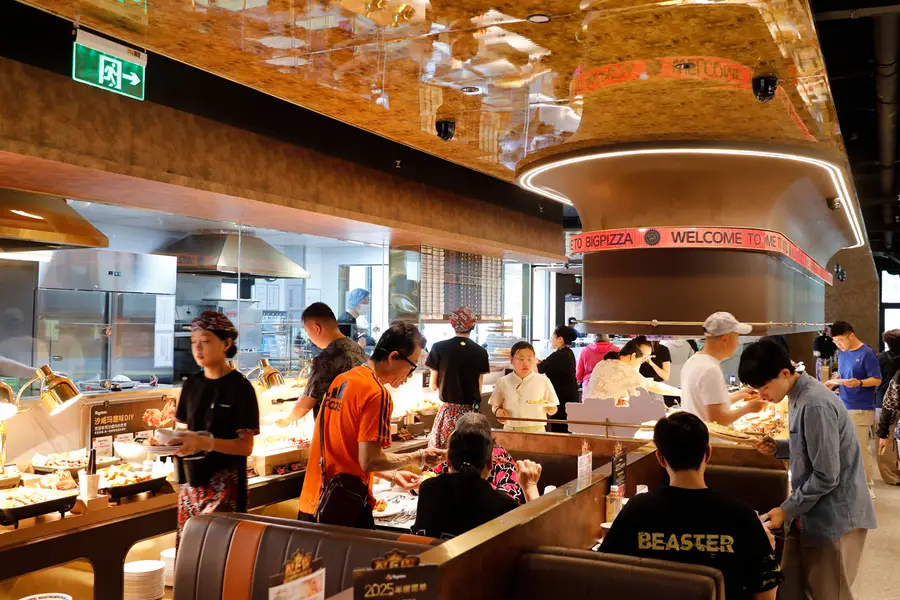
中国第三大比萨连锁品牌营运商递表赴港上市,以自助任食模式讲述高速扩张故事
重点:
- 比格餐饮已申请在港上市,为中国本土规模最大的比萨连锁品牌,仅次于必胜客及达美乐
- 旗下比格比萨品牌去年加快扩张,门店数量按年增逾五成,同店销售亦录得双位数增长
阳歌
在经济放缓、消费者愈发讲求性价比的背景下,任食自助模式凭藉固定价格、无限取用的特点,对食量大的顾客格外具吸引力。正是这一模式,让新兴品牌比格比萨迅速打入中国快餐市场版图,成为本土比萨品牌中规模最大的一家,仅次于国际巨头必胜客与达美乐。
根据上周递交的最新上市文件,比格比萨的母公司——比格餐饮国际控股有限公司,正计划透过赴港上市,将其成功的商业模式推介给资本市场。
在多数连锁餐饮品牌同店销售承压之际,比格餐饮的表现显得尤为突出。2024年,公司自营门店的同店销售仍录得5.1%的增长,而不少竞争对手同期均出现下滑。至去年首九个月,同店销售增幅进一步加快至16%,期间公司启动激进扩张策略,门店网络规模按年扩大逾五成。
除任食自助模式外,比格餐饮另一项显著特色,在于其以自营门店为主的经营策略。必胜客与达美乐同样以自营为主,但在中国,不少增长最快的本土餐饮与饮品连锁品牌,则主要依赖加盟模式实现快速扩张。
比格餐饮亦强调其较早推行的本地化策略,这亦是多数西式品牌在中国立足的关键。公司指出,其是较早推出水果比萨的品牌之一,而榴梿与荔枝口味更成为畅销产品。公司亦提到,自助任食模式让顾客可在一餐内尝试多种口味,这“符合中国饮食文化中共享多道菜式、追求口味多样化的特点”。
不过,比格餐饮上市面临的最大阻力,或来自近期香港市场投资人对高科技新股的偏好升温,对传统消费类股份的兴趣相对有限。如遇见小面(2408.HK)上市表现,已反映相关挑战。该股上月挂牌后表现乏力,目前股价较招股价下跌约37%。与比格餐饮相似,遇见小面同样具备亮眼的增长故事,其去年上半年收入按年增长34%,同期利润接近倍增。
比格餐饮去年首九个月同样录得强劲增长,收入按年上升67%,由前一年的8.33亿元增至13.9亿元。这一增幅固然受惠于门店快速扩张,亦部分来自同店销售的显著提升。
比格餐饮约85%的收入来自自营门店,其余则来自规模较小的加盟业务。与不少竞争对手透过发展外送寻求增长不同,比格餐饮的收入仍主要来自堂食,这与其自助任食的经营模式相当契合。
在经济不确定性升温、消费者收紧支出的环境下,比格餐饮去年的表现更显亮眼。公司在此背景下仍能维持强劲增长,反映其能够提供符合审慎消费者预算、主打高性价比的餐饮选择。
汉堡起家
虽然总部设于北京,比格餐饮的起源其实来自中国寒冷的北方——黑龙江省佳木斯市,该市隔乌苏里江与俄罗斯相望。1999年,当时仍是商科学生的赵志强在当地创立了第一家餐厅,经营的是汉堡店。现年52岁的赵志强现任公司董事长,其妻马继芳则出任财务总监,属于餐饮行业中并不罕见的家族经营模式。
自创立以来,比格餐饮一直保持稳步扩张,但真正加速是在去年。目前公司门店数量已达387家,较2024年底的250家增加55%;而在此之前,2024年的门店增幅为19%,增速明显较慢。
根据上市文件所引述的第三方数据,比格比萨目前为中国第三大比萨连锁品牌,市占率约4.3%。作为对比,必胜客市占率为30.1%,截至去年9月底在中国共有4,022家门店;达美乐市占率为10.1%,截至去年底在中国设有1,315家门店。必胜客中国业务隶属百胜中国(YUMC.US; 9987.HK),而达美乐则由香港上市公司达势股份(1405.HK)在中国营运。
尽管与两大竞争对手相比规模仍有差距,但这家本土品牌指出,受惠于激进扩张策略,其去年首九个月商品交易总额(GMV)按年大增59.2%,增速明显领先同业。相比之下,必胜客同期GMV仅增长0.8%,达美乐则增长25.3%。
公司的多项经营指标呈现出一致趋势:消费者单笔支出下降,但为追求高性价比而到店的客流持续增加。在前者方面,自营门店的每单平均消费金额由2023年的70.9元,降至去年首九个月的62.8元;但后者日均翻台率则由4.6次升至6.0次。
比格餐饮的盈利表现同样稳健,去年首九个月利润按年增长59%至5,160万元,略高于同期门店扩张速度。目前同业多数的市销率约为1.7至2倍,按去年预测收入计算,比格餐饮的估值约为5亿美元。接下来,公司需要说服投资者暂时放下对高科技新股的偏好,转而关注其主打高性价比、具中国特色口味的比萨业务。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经
机器人概念急降温 奥比中光上不逢时
途虎养车收购澳洲同业 驶出中国市场





