
新股选择太多了 “量化派”还是留给风险投资者吧!
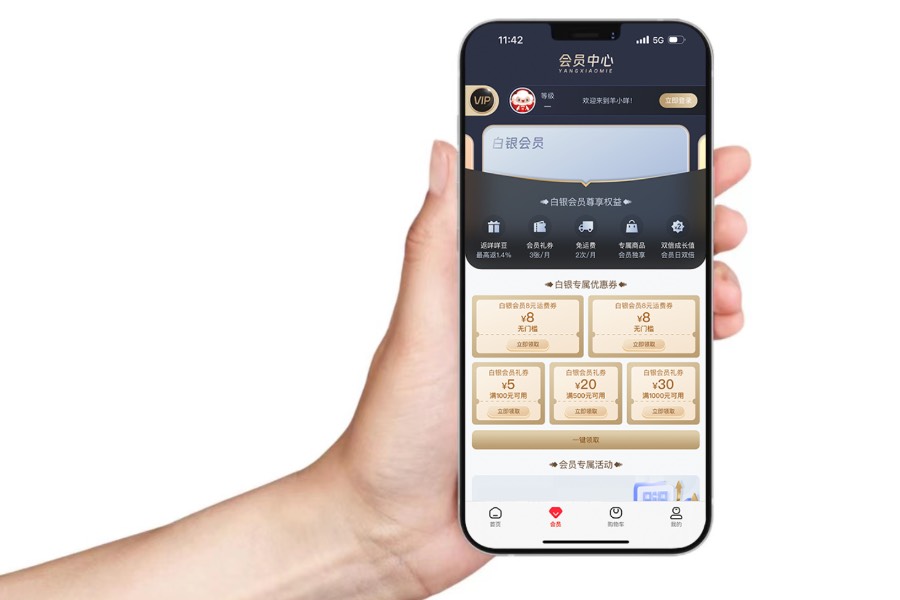
“羊小咩”的母公司量化派,六次尝试申请上市均铩羽而回,近日再接再励,在港递交上市申请
重点:
- 今年首五个月录得盈利1.26亿元
- 净负债高达7.72亿元
刘智恒
还是那句,在香港资本市场吹起的新股热潮下,似乎什么公司招股也迎来疯狂认购,至于公司是否具投资价值,管得那么多,先炒为上。
中国消费领域的线上市场营运商量化派控股有限公司,乘香港市场炽烈下再递交上市申请,希望可以坐上这部上市列车,登上资本市场的大舞台,在债务沉重之际融资以支持公司前行。
量化派的两大核心业务分别是一站式消费平台“羊小咩”,及经营汽车零售O2O平台的“消费地图”。平台的商业模式是为商品及终端消费者提供撮合服务,功能包括商品展示、线上支付、订单处理及物流配送。
曾经六度计划进军资本市场的量化派,2014年由今年获选 “福布斯中国人工智能科技企业 TOP 50”影响力人物的周灏成立,当时主打的“信用钱包”平台,实际是P2P借贷(个人对个人的线上借贷模式),将金融机构、借贷企业及个人用户对接,量化派从中收取手续和服务费。
原本生意做得风生水起,可2017年政府大力监管网络借贷,2020年量化派只好由助贷平台,摇身一变为数字化解决方式提供商“羊小咩”。2022年又推出“消费地图”,通过发放政府消费券和商家补贴,连接本地商户与消费者,近年则转而经营汽车零售。
这番华丽转身并不容易,公司的业绩一度变得波动,2022年至2024年间,收入分别为4.75亿元、5.3亿元及9.9亿元。但在2022年录得亏损28.1万,之后两年分别有盈利364.3万元及1.47亿元。截至今年首五个月,收入4.14亿元,同比上升38.1%,盈利则大增261%至1.26亿元。
营销推广费用庞大
量化派的转型,从表面的数据看似乎尚算成功,但再看具体的财务,却让投资者有所保留。
公司的收入无疑是越做越大,但销售及营销费用从来也不少,甚至持续上涨。2022年才是4,792万元,2023年已上升至1.09亿元,增加127%,去年更暴增330%至4.7亿元,远高于去年收入的87%增幅。很明显,收入的增长,要靠庞大的推广及营销费用去推动。
再者,来自“消费地图”的收入持续下滑,由2022年的2亿跌至去年的3,281万元。今年首五个月更只有791.7万元,同比下跌43%,公司解释是因业务转型至4S汽车零售所致。至于来自广告的收入,由2022年的717万元跌至去年的304.8万元;今年首五个月收入,更从去年同期的224万元跌至12.3万元。
回报率低债务沉重
公司多项财务数据也不理想,股东权益回报率(ROE)十分低,2022年只有0.1%,2023及2024年更分别录得负0.3%及负14.7%,今年首五个月更扩大至负36.1%。
债务情况更不乐观,过去三年的流动负债高得有点吓人,2022年近15亿元,今年五月底止更升至近20亿元。公司已陷入负资产状况,2022及2023年均超过10亿元,到今年首五月底虽有所下降,但仍高达7.7亿元,情况让人担忧。
另外,应收账款净额由2022年的2.58亿元增至去年的6.38亿元,今年5月底止更增至7.43亿元。公司表示,至今年7月底止,已结清应收账款1.23亿元。纵是如此,公司应收账款仍然高达6亿元。
关联交易惹争议
不过,最大重点是这些应收账高企问题,原来部分来自一家小额贷款公司鹰潭广达,而这家公司实际由量化派的大股东周灏所控制,直至今年4月才将其所持份额出售。然而,临近上市才将其出售,免不了受市场垢病,特别是期间量化派更延长鹰潭广达的信贷期。
财务数据不大理想,未来业务发展也不容易,其消费平台模式,市场上有美团、京东及抖音等竞争,这些行业巨头不单拥有绝对的知名度、规模又庞大,用户粘性极强,特别是量化派的平台缺乏内容驱动及社交裂变的能力,想在市场上分一杯羹,实在是知易行难,反倒是一不留神,其市占率或被几家龙头瓜分。
因此,量化派这次重来纵能成功,投资者还是先观望,即使以短炒为目标也需多加注意,毕竟今天新股到港上市络绎不绝,股民要选择,实在多的是。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

电子烟迷梦渐散 中国波顿转押原料药
震坤行连两季盈利 仍难扭转股价跌势
乘电池材料复苏东风 新宙邦赴港上市添动力
班尼路转型电商见效 德永佳老本行却失速
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大


