由于消费者习惯了疫情封锁期间商品送货上门,该公司有望受益于本地配送服务需求的不断增长

重点:

  • 剔除了某些配送服务付费方式变化的影响之后,达达集团一季度收入强劲增长
  • 奥密克戎疫情正在加速推动网络购物的发展,这应该会让达达这样的公司获得助益,即便封锁和其他限制措施开始放松

梁武仁

当前不乏关于中国经济的悲观报道。你还不知道从哪里看起?奥密克戎变异毒株在主要城市的出现,以及遏制其传播的相应措施——包括上海整个城市已经持续两个月的封控——就是一个很好的开始。

在这样的时期,面向消费者的企业必然会遭受损失。但上海的本地同城配送服务提供商达达集团(DADA.US)却处在成功的有利位置。但即使对达达而言,周一发布的最新季报乍一看也十分严峻。一季度公司收入同比下滑约21%,至约20亿元人民币(约合2.96亿美元)。

不过,销售额下降实际上是因为公司调整了对部分服务收入的确认方式。去年4月,达达集团开始通过第三方公司为达达快送(Dada Now)短距离配送服务的骑手支付工资。达达快送是达达的两项核心服务之一,面向想要在本地递送物品的个人和商家。因此,该公司不再登记与这些服务有关的成本和收入。

抛开这一变化不谈,达达集团的业务实际上正蓬勃发展。剔除新制度的影响之后,达达快送的收入同比增长了逾60%。达达的另一项主要服务,从控股股东京东(JD.US; 9618.HK)那里收购的京东到家,收入增幅更加令人印象深刻,达到80%,占公司总收入的近70%。一年前,京东到家仅占达达集团收入的不到一半,此后活跃用户数和订单规模均大幅增长,这一定程度上得益于京东的大力支持。 

达达集团一季度业绩还显示净亏损收窄,使其更加接近于盈利的目标。雅虎财经汇总的分析师评估显示,该公司明年可能实现首次年度盈利,预计今年剩余时间净亏损将进一步缩小。

这样的业绩令人印象深刻,因为目前中国与零售相关的企业日子并不好过。这个世界第二大经济体在从过去两年新冠疫情影响中恢复的道路上已经步履蹒跚,2月末,中国的金融中心上海又遭遇了奥密克戎毒株的冲击。达达集团总部所在地的病例激增,导致从3月开始长达数月的封控措施,生活的方方面面都陷入停滞。更糟糕的是,疫情已经蔓延到其他地方,包括北京。

因此,中国的零售额3月同比下降了约3.5%,4月跌幅进一步扩大至10%以上。

就连2月份获得达达控股权的电商巨头京东在一季度也遭遇了巨额亏损。就像大多数在全国布局的公司一样,京东受到了物流中断以及消费者支出下降的冲击,由于新冠肺炎病例的再次出现,人们的出行普遍受到限制,甚至在上海封控之前就是如此。

疫情引发需求

虽然中国经济遭受重创,但对达达来说,却是一个截然不同的叙事。随着奥密克戎的暴发,困在家中的人比以往任何时候都更需要各种日常必需品。在讨论一季度收益的电话会议上,公司CEO蒯佳祺说,达达已经得到政府批准,可以“在几乎每座城市”从事快递业务。

现在,随着大流行最糟糕的阶段过去,对于达达来说,未来美好可期。

随着奥密克戎的暴发得到控制,情况将恢复正常,普通消费者将打开钱包消费。总体上,这应该为达达这样的企业带来更多商机,这些企业提供从食品杂货到电商产品、食物外卖等网购的递送服务。

达达与京东物流(2618.HK)和中通快递(ZTO.US;2057.HK)等其他大型物流公司的不同之处在于,它专注于同城服务,因此它的成本结构明显低于大公司。它的服务既与大型快递公司竞争,也与外卖餐饮专业美团(3690.HK)和在线食品杂货平台叮咚买菜(DDL.US)等更专注于同城的快递服务竞争。

当人们在封锁期间别无选择,只能让杂货和其他基本物品送到家门口时,他们会喜欢上这种便利,整个行业都将因此而受益。相应地,许多以前习惯于在实体店购买这类物品的人,除非有迫不得已的原因,可能不愿意再像过去那样出门购物。

“我认为从长期来看,疫情有助于客户教育,”蒯佳祺说。“所以我认为,在大多数城市,消费者对于按需送货和送货上门业务,以及电商业务都并不陌生。但我认为从长期来看,鉴于这种客户教育,影响将是积极的。”

此外,最近有信号表明,中国政府可能会放松对国内科技公司的新一轮监管,因为它希望在遏制不良行为和支持疲软的经济之间保持平衡。这种放松,加上之前做出的保持资本市场稳定和支持中国企业海外上市的承诺,都应该对达达及其母公司京东等企业有利。

至少就目前而言,这应该能消除京东承压出售达达的风险,达达的营收状况已经越来越依赖母公司。尤其是,京东和达达已经发展出良好的共生关系,通过京东到家将业务从京东转移到达达。京东到家原本属于京东,后来在一笔交易中卖给达达,形成了现在的公司。

所有这些因素促使摩根大通将达达股票的评级从“中性”上调至“增持”,并在公司发布一季度业绩后,将其目标价从7.50美元上调至10美元。

达达股价在财报发布后的第二天出现下滑,但此后有所反弹,周四在纽约收盘时上涨近8%,报7.14美元。不过,该股的价值还不到2020年IPO时的一半。此外,它的市销率适中,为1.5倍,相比之下,电商领头羊阿里巴巴(BABA.US; 9988.HK)为2.4倍,中通快递甚至更高,为4.6倍。

随着奥密克戎疫情的缓解,看起来达达可能已经度过了最糟糕的时期。当中国经济全面复苏时,该公司将获得收益,这意味着该股目前的估值可能对它来说并不公平。

欲订阅咏竹坊每周免费通讯,请点击这里
新闻

雅居乐十月销售重挫六成

房地产开发商雅居乐集团控股有限公司(3383.HK)周一发布上月运营数据,十月的预售金额为2.9亿元,同比大跌约六成,涉及面积约3.4万平方米,亦下挫近六成;但每平方米均价约8,739元,微升2.6%。 截至今年前十个月,项目预售金额约51.8亿元,涉及面积约58.7万平方米,同比分别下跌30%及28%,每平方米均价约8,825元,微跌3%。 雅居乐周二平开报0.117港元,公司股价较过去一年高点跌逾七手成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Binge-buying high rollers vanish, forcing CDF to pivot for survival

豪客爆买不再 中免需转型求生

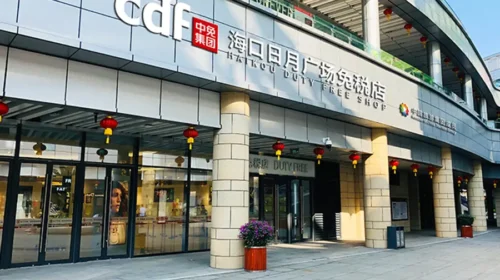
中免集团今年前三季度业绩,出现收入下降但利润增加的情况 重点: 中免的现金流减少而且存货增加 公司需提升高毛利率产品及海外市场比例   郑瑞棠 近年中国居民出游虽持续增长,但人均单次消费却出现放缓趋势,加上人们对奢侈品消费降温,大豪客爆买情况不再,内地免税店的业务也面临压力。 中国旅游集团中免股份有限公司(1880.HK)(下称中免)近期的业绩,也出现“增利不增收”的情况,显示中免的业务也需转型,追求客人的质多于量,以提高公司的毛利率。 中免近日公布2026年第三季度业绩,营业收入111.66亿元人民币(下同),同比下降4.66%,净利润5.64亿元,增长24.64%。综合前三季度的表现,营业收入下降2.61%,净利润则上升20.25%,显示第三季度的收入跌幅扩大,但净利润的升幅也增加。 增利不增收 今年中免“增利不增收”情况持续,相信短期难以再靠增加收入去提高利润,要靠不断削减成本,提高销售毛利率来维持利润的增幅。 翻开今年前三季度的运营数字,中免确实做到严格控制成本,前三季度总营业成本340.9亿元,较上年同期减少近10亿元,减幅约2.76%,部分抵消了收入下跌带来的影响。 公司亦采取一系列提高毛利率的策略,首先通过提升高端化妆品及精品的销售占比;同时战略性收缩或关闭部分毛利偏低,效率较差的有税零售渠道。此外,中免在运营中完善了促销管理机制,主动收窄商品折扣,转而依靠会员精细化运营,提升顾客的忠诚度,而非单纯靠打折促销。此举令今年第三季度主营业务毛利率同比提升1.3个百分点。 另一方面,中免积极拓展海外市场,今年初完成收购DFS大中华区零售业务,不仅直接买断了对手核心市场的地盘,有助稳坐全球免税店的核心龙头地位,更成功引入奢侈品帝国LVMH及DFS创始人家族成为股东,奠定国际市场的地位,使海外业务规模持续扩大,前三季度国际业务同比增长71%。中免最新亦在浦东机场推出全国单体最大的免税品国潮专区,作为在这个国际航空枢纽向中外旅客的展示窗口。 着重价值与体验 中国旅客以往钟情国际名牌,一味爆买,中免在几乎垄断免税店行业的优势下,基本开着门卖名牌,已不愁没生意。但近年的旅游模式已改变,旅客着重理性精明,以价值与体验驱动,所以中免在海南的业务也趋转变,以“文旅赛事+会展节庆+免税购物”的融合发展模式,进一步拓宽免税市场的国内及国际客源渠道。今年前9个月,海南离岛免税市场份额提升了逾2个百分点。 不过要留意集团的财务状况有转差迹象。今年前三季度经营活动现金净额20.67亿元,同比下降38.98%。公司称主要受收入减少及采购付款增加影响,其中销售商品,提供劳务收到的现金减少约6.4亿元,支付给职工及为职工支付的现金增加约3.51亿元,支付其他与经营活动有关的现金增加13.19亿元。现金流减少令今年9月底现金及现金等价物余额约为225亿元,亦比去年同期下降29.6%。 另外令人忧虑的是存货急增,截至今年9月底的存货由去年底的153.02亿元增至190.73亿元,增幅达24.6%。反映终端的需求仍跟不上库存周转,不排除未来要为去库存而打折扣。 股价高位大跌8成 回顾中免近年的业绩表现,业务高峰期在2021年,当年净利润达96.54亿元高峰,A股的股价飙升逾400元,市值达8,000亿元以上,集团更趁业务高峰,于2022年8月在香港发行H股上市,股价最高升逾200港元水平。 之后中免业绩表现反复,2022年利润曾大跌近5成,但2023年有反弹,其后几年再辗转下跌。今年算是止住利润下跌,但营业额却持续收缩,较高峰期每年营业额逾600亿元有一段距离。 收入下跌的趋势难扭转,但中免近年致力提升毛利率的策略成功,加上股价比高位回落八成,证券界对其未来前景审慎乐观。国金证券指第三季度业绩符合预期,海南地区份额提升及毛利率改善,给予中免“买入”评级。 不过,考虑到销售费用的压力,需下调2026至2028年度的盈利预测,而2027年市盈率已降至20倍,属合理的水平。 欲订阅咏竹坊每周免费通讯,请点击这里

阜博集团第三季收入增长加快

视频内容保护及管理服务供应商阜博集团有限公司(3738.HK)周五表示,第三季收入按年增长32%,较今年上半年的24%增幅加快。 公司表示,第三季来自中国内地的收入按年增长31%,每月经常性收入则按年增长29%。公司未披露具体收入数字,亦未解释增长加快的原因。 今年上半年,阜博集团48.6%的收入来自中国内地市场,其余来自美国及其他地区。 公司股价周一上涨5.8%,收报2.725港元,今年以来累跌约35%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

获1,388倍超购 远信储能首挂半日升120%

储能系统供应商深圳市远信储能技术股份有限公司(9621.HK)周一在港交所挂牌上市,早盘高开,至中午休市报21.6港元,较发行价9.78港元高120.86%。 公司公布,此次全球发售5,754.05万股,招股价介乎8.54至11.1港元,最终定价略低于中间价,净集资5.017亿港元(6,400万美元)。香港公开发售获1,387.75倍超购,国际发售获认购1.3倍,其中基石投资者CDH Global认购320.95万股,占发售股份5.58%。 远信储能于2019年成立,主要研发、制造及销售大型及工商业储能系统,并提供运维及电力委托交易服务,客户包括工程承包商、项目业主及储能系统集成商。按2025年出货量计,公司位居中国第十,市场份额2.1%,产品应用涵盖大型储能电站及工商业场景。今年首四个月收入2.8亿元人民币,按年增32倍,股东应占利润2,324.5万元,去年同期亏损2,873.4万元。 公司表示,集资所得约45%用于提升技术及研发能力,25%拓展海外业务,20%投入浙江乌镇工厂建设、设备采购及实验室,其余10%用作营运资金等一般用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里