
奥创无奈增集资规模 高估值添上市变数
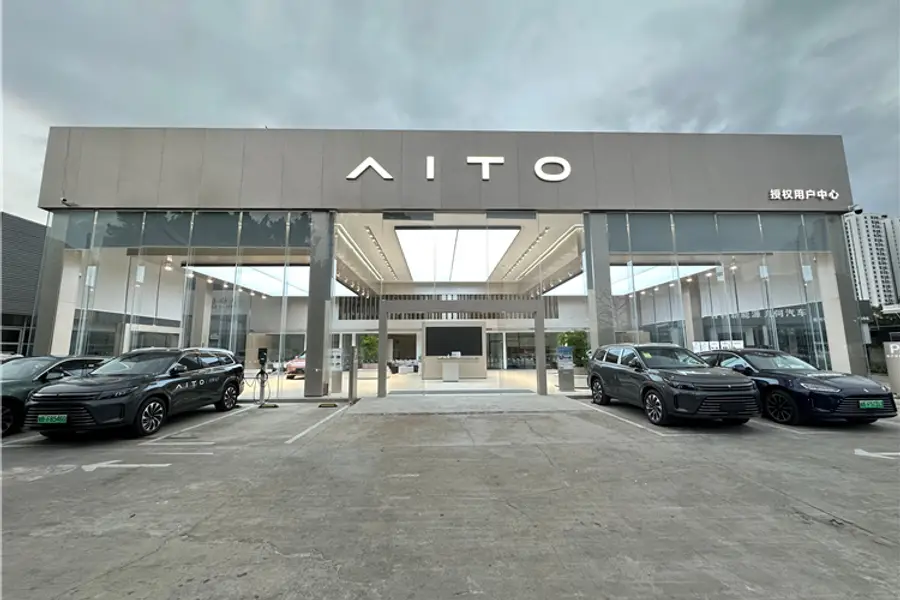
公司已将上市集资规模扩大三倍,以符合纳斯达克至少需筹资 2,500万美元的新规定
重点:
- 奥创控股大幅提高上市集资规模,计划透过纳斯达克IPO筹集约3,000万美元
- 作为电动车经销商,公司财务基本面稳健,但若按其目前追求的高估值完成上市,未来股价可能面临压力
阳歌
作为马年首批申请赴美上市的中国企业,电动车经销商海南奥创控股集团计划最多集资3,600万美元。不过,在中资企业面临更趋严格的监管审视下,公司争取偏高估值的尝试,恐为其上市之路带来不小阻力。
近年申请赴纳斯达克上市的中资企业,不少在挂牌后短短数月、甚至数日内股价便大幅下挫。为避免散户蒙受重大损失,纳斯达克去年推出更严格的新规,以遏止这类上市趋势、。
奥创显然已留意相关政策变化,因此在上周最新提交的上市文件中,将集资目标由2024年9月首次申请时的900万美元,大幅提高至最多3,600万美元。按新规,中资公司上市至少需集资2,500万美元,同时须维持不少于1,500万美元的流通市值,一旦市值跌破500万美元,将触发加速停牌及除牌程序。
奥创计划以每股4至6美元出售600万股,按中位数计可集资约3,000万美元。这意味着,一旦上市后股价下跌超过一半,其流通市值将迅速跌破纳斯达克规定的1,500万美元门槛,令公司即使成功挂牌,上市寿命也可能相当短暂。
从更宏观角度看,中国大型企业赴美上市几乎已全面停滞,主因是中美关系的不确定性。美方方面,企业忧虑政界不断释出强制除牌威胁,华尔街对中资企业态度亦日趋强硬;中方则担心在纽约上市,可能令敏感用户数据及其他关键资讯暴露给美国政府。
因此,目前仍寻求赴美上市的,多为像奥创这样的中小型企业,其承销商也大多名不见经传。奥创的承销商为D. Boral Capital(前身为E.F. Hutton),同属小型投行。
尽管如此,若非估值过于进取,奥创其实仍算是一家具备一定吸引力的公司。集团在海南岛经营四家新能源车经销门店,而海南向来享有发展旅游业的政策优惠。近年北京亦积极将海南打造为重要贸易枢纽,相关政策红利或将进一步利好奥创。
定价进取
按奥创提出的发行价区间计算,公司市值约2亿美元,以截至去年9月止财年的收入为基础,市销率(P/S)达2.8倍。这样的估值对一家温和成长的科技公司或许算正常,但放在相对成熟的汽车经销行业,则明显偏高。
相比之下,美国龙头经销商Penske(PAG.US)和AutoNation(AN.US)的市销率仅约0.35倍;中国经销商美东汽车(1268.HK)更低至0.09倍,反映内地车市供给过剩、消费疲弱,令不少经销商经营环境艰难。
如此巨大的估值落差,正是市场担心奥创一旦上市便可能面临即时卖盘的原因。中国证监会亦已留意相关情况,并加强对这类小型企业的审查。从证监会最新境外IPO申请名单可见,奥创已列名其中,但仍未取得必要批文。
谈过奥创面临的诸多障碍后,再来看看其实际营运情况。如前所述,整体仍算健康。公司于2016年开设首家门店,目前代理多个国产新能源品牌,包括吉利、奇瑞、广汽、问界及零跑,并表示近期已开始销售大众、Volvo及起亚等外资品牌车款。
截至去年9月止财年,公司收入由前一年的5,360万美元,增长34%至7,160万美元。同期汽车销量增幅更高,按年大增56%,由3,048辆升至4,767辆,远远跑赢中国去年新能源车销量约28%的整体增速。
过去12个月,奥创单车平均售价约13,400美元,较前一年16,300美元明显下降,反映行业供给过剩引发价格战。不过,在不少经销商陷入亏损之际,奥创的利润率似乎仍能维持,甚至有所改善。过去两年汽车销售毛利率稳定维持约4%,整体毛利率则由7%升至8%,主要受惠于高毛利售后服务及零配件收入占比上升。
在上述改善带动下,公司于截至去年9月的年度首次录得经营层面正盈利,最近12个月净亏损亦由前一年的105万美元,大幅收窄至12.2万美元﹐意味公司有望在本财年实现整体盈利,并可动用2,300万美元现金储备及IPO所得资金扩张业务。
总体而言,奥创的IPO计划变数不少。公司财务表现相对稳健,加上没有传统燃油车经销包袱,随新能源车快速主导中国市场,定位具一定优势,但整体中国车市目前仍然疲弱。更重要的是,公司追求的高估值,几乎势必引来纳斯达克,以及中美监管机构的严格审视。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
赴港上市一波三折 天赐材料终获放行
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?



