
同仁堂启动IPO 依托老字号品牌提供医疗健康服务
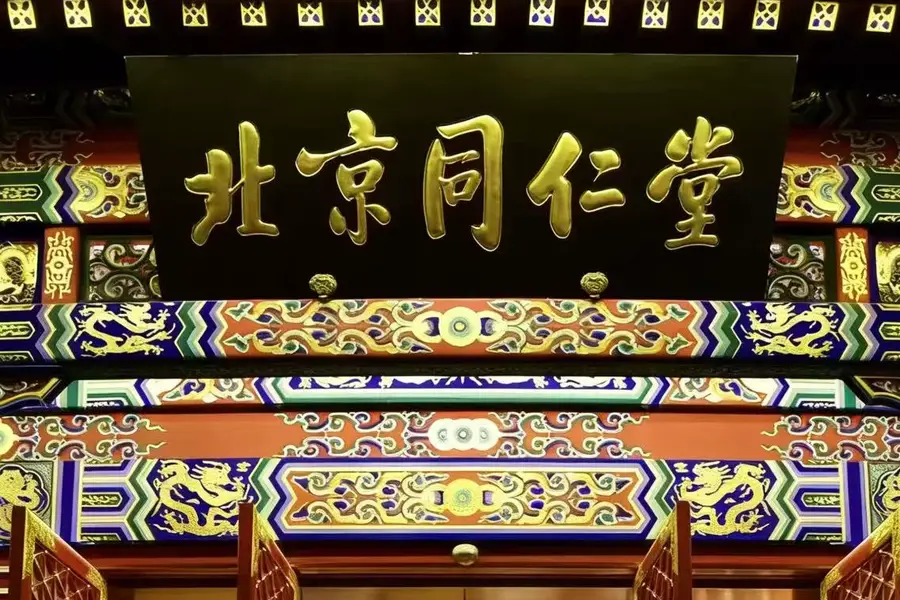
中国历史最悠久的医药品牌之一已申请将其子公司同仁堂医养上市,该子公司正在构建一体化医疗体系
重点:
- 头部民营中医医疗服务商北京同仁堂医养启动IPO,拟募资最多达8.98亿港元
- 公司计划到2029年收购及新建10家医疗机构,以推动其医疗网络扩张
李世达
中国人口老龄化正推升对慢病管理、长期健康管理和康复治疗等服务的需求,为中医药从业者创造重大商机。拥有逾300年历史,中国最古老的医药品牌之一,同仁堂凭借其品牌号召力——不仅源于消费者怀旧情结,更基于其中医药深厚底蕴——有望精准对接此类需求。
北京同仁堂医养投资股份有限公司(2667.HK)正依托消费者对中医药的需求吸引投资者参与其港股上市计划。公司于3月20日启动IPO,拟发售1.08亿股,每股定价7.30至8.30港元,按中间价计算净筹资8.44亿港元(1.08亿美元),股票定于3月30日挂牌交易。在从“百年老字号”向“一体化医疗服务商”转型过程中,公司瞄准全民健康市场,并从长期复诊患者(通常包括老年群体及慢病患者)中发掘巨大商机。
与同仁堂体系其他企业不同,同仁堂医养的核心战略是提供涵盖健康管理及产品销售的全方位中医药服务。公司通过12家自营医疗机构、12家托管医疗机构及1家互联网医院组成的网络提供这些服务。
同仁堂表示,通过将诊疗、康复、转诊及健康管理整合为单一体系,提升了治疗效率并增强患者黏性。2024年其线上线下门诊量近300万人次,在中国民营中医医院医疗服务市场占有率约1.7%,位居行业首位。截至去年9月末,其会员体系拥有约77万名患者,折射出较大规模的医疗网络。
人才建设
同仁堂创立于1644年清朝时期,其中医药领域的悠久品牌认知为其旗下机构在众多中国消费者心中带来天然信任优势。相较于试图建立类似中医医疗网络的新兴医疗机构,该品牌力使同仁堂医养更易吸引患者及医师资源。
中医医疗服务商的核心竞争力在于医师资源。同仁堂医养通过引进资深中医专家、建设特色科室及设备升级等措施强化该领域能力。公司现拥有超2,700名执业医师,构成其医疗健康服务体系的基石。这对长期患者尤为重要——他们通常寻求固定医师制定治疗方案,而非仅进行单次问诊。
人工智能与数字化转型
尽管享有历史盛誉,同仁堂仍在生产和用户端全面部署人工智能及数字化工具拥抱现代科技。生产端,该公司与拥有BIP AIoT(商业创新、智能物联)平台的用友软件合作推进中药智能制造,旨在提升生产效率、质量控制及供应链协同能力。
消费端,该公司与智能产品制造商小米合作推出AI赋能的“同仁堂养生馆”AI智能中医药健康服务智能体。该系统通过自然语言交互提供个性化健康建议,并整合线上购药服务,将中医药知识延伸至日常生活场景。
医疗网络扩张
近年来同仁堂医养亦通过收购快速扩张设施网络及资源。典型案例包括收购浙江老字号中医药品牌三溪堂(经营诊所及中药制剂)及上海承志堂、上海中和堂。这些收购使公司得以在长三角地区快速建立并扩展医疗服务,同时扩大用户基数。
财务方面,公司业务近三年稳步增长,营收从2022年的9.11亿元增至2024年的11.8亿元。去年首九个月营收约8.58亿元,高于上年同期的8.33亿元。同期毛利率同比提升1.1个百分点至18.2%。
中医医疗服务是公司核心收入来源。2025年前三季度该板块创收7.23亿元,占总收入约84%。此类服务主要包括门诊诊疗及相关服务,管理服务及健康产品销售则贡献补充性收入。
医疗网络扩张需持续投入,这或是其选择赴港上市的重要因素。
近期同仁堂医养增速趋稳,营收增幅从2023年的26%放缓至去年首九个月的约3%。公司同期利润同比下滑近10%至约2,400万元,但主要系上年同期资产处置一次性收益推高基数所致。
公司正寻求新扩张举措重拾增长动能。其表示计划到2029年底前收购五家医疗机构,并同期新建五家新机构(可能通过企业合作),进一步扩大业务版图。
宏观层面,中医医疗服务需求总体保持向好态势。招股书援引第三方数据显示,该市场规模2023年约3,000亿元,预计2030年将扩至5,000亿元左右,相当于年均增长约7%。鉴于中国老龄人口快速膨胀及慢病防治认知提升,中医诊疗和健康管理服务需求有望持续增长。
同仁堂医养有望充分把握该需求红利,特别是在扩张期整合收购资产,并通过深化AI应用等措施提升运营效率之际。当然,其在中国家喻户晓且极具影响力的品牌优势始终存在。仅此资产禀赋,加之扩张举措等因素,或可吸引寻求传统行业标的的投资者参与当前火热的港股IPO市场。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章




