DataCanvas does AI infrastructure

这家基础设施提供商致力于提供公用事业式的AI服务,为传统供应商覆盖不足的核心经济领域赋能


刘智恒

如今,像Gemini、ChatGPT、千问这样的AI大模型吸引着大部分人的目光。但在它们背后,复杂的底层基础设施由另外的公司提供,这些基础设施每天处理着数以万亿计的运算任务。

九章云极正是其中之一。公司自身定位是AI基础设施提供商,通过提供智能基础设施和云解决方案,将实用的AI技术提供给更广泛的用户群体。公司创始人曾任职于微软,在他的带领下,九章云极采用灵活的商业模式,既自主建设基础设施,也为基础设施建设者提供设计和运营服务。

公司的核心业务之一,是为国家、地区或企业更好保护自身数据而构建私有“主权AI云”。另一项核心业务则是帮助传统行业和其他领域利用AI基础设施构建自身的AI能力。随着公司在国内外迅速扩张,咏竹坊与其国际业务负责人徐江进行了对话。

咏竹坊:与传统的云基础设施提供商相比,你们最大的竞争优势是什么?

徐江:归根结底,最大的不同在于我们的底层理念。如果你仅仅将这项业务视为出租计算资源,那么你自然会去搭建一个租赁平台。但我们不这么认为。我们更愿意将AI基础设施类比电网。我们并非根据单个GPU(显卡)向客户收费,而是根据客户消耗的DCU(一度算力,1 DCU = 312 TFLOPS × 1小时)来计费。

两三年前,我们便开始告诉客户:不要想着租用GPU,而要考虑消费标准化的计算单元。这一理念塑造了我们整个系统的设计,这也正是为什么我们认为它与当今的Token经济天然契合。

:你们的平台在让AI计算资源更加普及的同时,如何助力实体经济?

:在大语言模型普及之前,如果你谈论实体经济的数字化转型,人们首先想到的是软件即服务,即SaaS。但SaaS实际上仅占整体经济活动的极小一部分。这正是我们看到的真正机遇所在。AI大模型能够触及传统SaaS永远无法触及的行业。

我们的目标是服务于那些长期以来软件渗透不足的行业。许多公司将目光投向SaaS已经相当成熟的领域。但我们瞄准的许多行业,如重工业、制造业以及其他传统行业,实际上从未真正采用过SaaS,甚至在许多情况下几乎没有使用过AI。如果我们能像供电一样便捷地向他们提供AI服务,只需让他们获取所需的Token,就能创造巨大的价值。

:展望未来12到24个月,公司在国内外市场的战略重点是什么?

:在我们看来,有两大机遇。首先,越来越大比例的计算不再由人与AI的交互驱动,而是由机器之间的交互驱动。其次,与第一点密切相关,传统上,人们将计算看作是本地的数据中心服务于本地用户。但如今,这个行业越来越像一个电力系统——一个由发电厂、发电机和输电网组成的网络。

所以,在未来12到24个月内,我们有两个主要目标。一是大规模落地一批真实项目。二是希望将我们的方法论付诸实践——利用电网的概念,将Token的交付转化为我们所说的“AI工厂”,并与我们正在建设的智算中心和AI数据中心协同运作。换句话说,我们不止要建数据中心,还要建设相当于连接它们的“电网”。

:在全球 AI 基础设施市场竞争激烈的背景下,你们如何形成差异化优势?

:我们的优势在于,与一些行业巨头不同,我们并不试图在各地强推自己的品牌。相反,我们将自身主要定位为技术提供商。我们提供技术,同时与当地公司合作负责运营。基本理念是,AI越来越多地涉及国家安全和数据安全。每个国家都希望将其最敏感的AI系统和数据置于本国控制之下。例如,任何国家都不会将其最敏感的国家安全数据放在由外国控制的公有云上。他们需要自己的AI云。

:也就是说,你们在海外市场的定位,实际上是帮助客户构建私有 AI 基础设施?

:这当然是一部分。说到与海外伙伴的合作,共同构建私有 AI 云是我们扮演的重要角色之一。另外,我们从不把自己看成一家单纯出租计算硬件的公司。我们最大的竞争优势,还是过去十年在中国建设私有云基础设施所积累的经验。

:在海外运营方面,你们将采用直销、渠道合作还是合资模式?

:出于多方面原因,直销对我们来说并非真正可行的选项。因此,我们首选的模式是建立合作伙伴关系和合资企业。在中国,我们构建并运营自己的云。在海外,我们帮助他人构建属于他们自己的主权AI云。这样一来,当地合作伙伴就能帮我们解决很多原本棘手的问题,比如获客、监管合规、适应当地要求以及处理与当地利益相关方的关系。我们认为这是一种更加健康的模式。

从一开始,我们就把自己定位为纯粹的技术提供商。现在的挑战已经不是简单地找到客户,而是找到对的合作伙伴。一旦找到了对的人,其他大多数问题解决起来就会容易得多。

:这对你们在海外与国内的产品和支持系统有何影响?

:我们的国内和国际业务有着非常明显的区别。在中国,我们提供的是一体化解决方案。计费系统和底层技术平台都是由我们自主研发的。

而在海外,我们采用的是一种更为模块化的策略。我们提供核心平台,但也开放了定义明确的API,允许当地合作伙伴在我们的技术基础之上建立自己的品牌。获客和品牌建设都交由当地合作伙伴负责。

:展望未来,你预计海外业务的哪一部分将成为你们的主要增长引擎?

:我们将市场划分为三个层级。第一层是消费市场,比如通过ChatGPT和Gemini进行问答。我们将这些称为L1 Token。第二层,L2是行业或垂直领域层级。这些模型利用特定行业的专业知识进行训练。第三层,L3是探索型AI,例如蛋白质折叠、科学模拟、材料研究以及其他前沿科学应用。

我们的战略非常清晰。我们无意在L1市场展开竞争,这层的竞争极其激烈。AI领域中大量真正的活动正发生在幕后,这也是我们认为真正经济价值诞生的地方。正因如此,我们相信L2和L3的Token代表了整个行业最重大的价值创造机遇。

咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Robust business and high dividends: Lam Soon generates investment value out of dullness

业务稳健派息高 南顺闷出投资价值

粮油食品生产商南顺刚公布去年度业绩,盈利略为下滑3%,但公司过去十年股价加股息总回报有近八成 重点: 产品需求稳定但毛利受原材料价格影响 股份成交极清淡但具私有化预期   郑瑞棠 生产刀唛食用油、斧头牌洗洁精等家喻户晓品牌的南顺(香港)有限公司(0411.HK),近日公布截至2026年度6月底止全年业绩,收入虽上升5%至50.63亿港元,但盈利却下滑3.2%至2.93亿港元,末期股息由上一个年度的33港仙增至35港仙,业绩公布后股价上升近4%至11港元。 今天南顺在香港股票市场毫不起眼,但原来早于1972年已在香港上市,与著名华资大户长实、新鸿基地产、新世界发展等同期上市,50多年来股票回报或不及这些受惠香港经济起飞的大型开发商,但胜在业务稳定不受经济周期影响,如果以近十年计,回报更跑赢不少大公司。 十年回报跑赢恒指 近十年南顺股价大致在10港元上下,波动相对较低,2016年9月底股价约8.5港元,加上最近10个财年共派息4.28港元,以现时股价约11港元计算,股东十年股价加股息总回报约为八成。 恒生指数十年前约在23,000与24,000点之间,加上每年平均百分之三多的股息率,总回报及不上南顺。至于大型开发商如新地等现股价基本上低于十年前,总回报亦及不上南顺。 南顺的主要产品是粮油食品、清洁用品等,无论经济好坏都必须要用,业务具防御性,对追求高回报的投资者来说可能比较沉闷,大盘及经济向好时一定跑输,但在经济波动时往往有稳定的回报。 而且近年南顺财务相当稳健,基本上是零借贷,2026年6月底公司现金达20.59亿港元,支持公司可以持续派发高股息,近年股息率维持约4%。 美中不足是南顺股票的成交极低,股民要有长线投资的准备。另外要留意公司业绩也受到原材料价格影响,包括生产面粉食用油用的小麦、花生、棕榈油等;及生产清洁剂用的石油化工原材料等。 目前南顺是稳健的公司,但回顾其发展历史,曾经历业务过于激进而出现危机,最终导致股权易手。 兄弟内讧至股权易手 南顺于1930年代由黄景顺于新加坡创立,最初经营食用油、大米及干椰贸易,1948年推出刀唛食用油。1955年黄景顺去世,由两儿子黄大桩和黄大梁继承。1961年开拓香港业务,1969年推出AXE,1987年收购香港面粉厂。 九十年代南顺由黄大桩的女婿钱果丰管理,人称公职王的钱氏曾任行政会议成员,他试图将南顺这家传统粮油企业,转型进军电信、互联网等高科技领域。另一方面他急速将生产线由香港搬往内地,长期虽令生产成本降低,但巨大的资本开支加重了集团的财务负担。 其后九七亚洲金融风暴爆发,银行收紧信贷,加上当时黄大桩及黄大梁兄弟不和,甚至要告上法庭对簿公堂。当时马来西亚丰隆集团主席郭令灿看准南顺家族有内讧,及其核心粮油业务的品牌价值,于是在1997年伺机发动收购,在市场大量吸纳南顺股份,一举成为大股东。 由郭氏收购后,南顺回归核心业务,黄氏兄弟的纠纷最终亦于2000年得到和解,不过他们已沦为小股东。 同业纷纷私有化 香港也曾有从事食用油业的公司上市,但近年都选择私有化退市。例如南顺的主要竞争对手,生产狮球唛食用油的合兴集团,2021年被大股东洪氏家族提出私有化;中粮集团旗下主要从事食用油及面粉业务的中国粮油亦于2020年被私有化;而知名玉米油生产商长寿花食品亦于2020年私有化退市。可见一定程度上显示食用油股未受投资者欢迎,令股价低迷,大股东因而选择退市。 A股上市的内地食用油龙头公司金龙鱼(300999.SZ),其现价市盈率及市净率分别为47倍及1.56倍。虽然南顺规模较金龙鱼要小,但市盈率约9倍,市净率约0.85倍,市值只有26.77亿港元,估值亦较偏低。 目前郭令灿家族持有南顺约61.2%股份,前大股东黄氏家族的黄上哲及关联人士持11.28%股份,流通盘低加上长期成交低迷,估值偏低,实在也惹来私有化的预期。 欲订阅咏竹坊每周免费通讯,请点击这里

纳真科技启动7亿美元香港IPO

光通讯产品制造商纳真科技公司(9856.HK)周一启动香港首次公开招股,计划以每股32.96港元发售1.72亿股,集资约54.5亿港元(6.95亿美元)。招股将于9月17日截止,并定于9月22日挂牌上市。 纳真科技于2000年代初以光通讯企业起家,今年上半年收入由去年同期42.2亿元增长27.7%至53.9亿元(8.03亿美元)。其中约70%收入来自数据通讯光收发模块。同期公司盈利由5.10亿元增长29.6%至6.61亿元。 包括春华资本、未来资产证券及霸菱等近30名基石投资者,已同意共同认购本次发行约47%的股份。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

智谱配股及发可转债 净筹392.7亿港元

人工智能大模型公司北京智谱华章科技股份有限公司(2513.HK)周日公布,拟配售新H股并同步发行可换股债券,两项交易合计最多净筹约392.74亿港元(50.1亿美元),主要用于模型研发、算力基础设施及业务扩张。 其中,公司拟以每股714港元配售最多2,196.5万股新H股,较上周五收市价793港元折让9.96%,净筹约156.64亿港元;另发行本金201.4亿元、2027年到期的美元结算零息可换股债,初始换股价892.5港元,净筹约236.10亿港元。所得款项约60%用于下一代GLM模型研发、训练推理算力及基础设施,15%用于业务拓展、战略投资及潜在并购,25%用于营运资金及一般企业用途。 若不计年初IPO及超额配股,今次是智谱上市后第二次配股。公司7月曾以每股1,588港元配售1,978万股,净筹313.75亿港元;截至8月底已动用109.55亿港元,尚余204.20亿港元。连同今次交易,两次配股净筹最多约470.39亿港元。 智谱上半年收入按年增399.7%至9.54亿元,期内亏损20.72亿元;截至6月底现金及现金等价物39.94亿元。 公司股价周一低开,至中午休市报735.5港元,跌7.25%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Developers' lifeline: Seazen Group extends its life through REIT financing

开发商的救命稻草 新城发Reits融资续命

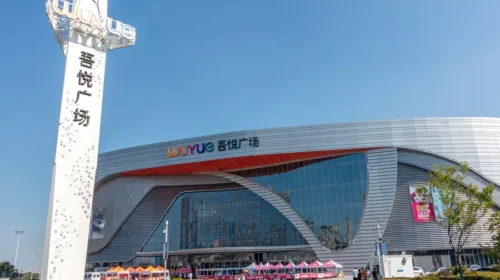
内地房地产开发商新城发展申请发行商业地产信托投资基金,于上月取得上海证交所的无异议函,并在本月初获中国证监会批复 重点: 基金包括旗下两个商场 预计可募资15亿元   刘智恒 2020年中国内地推出“三条红线”政策后,房地产市场每况愈下,物业销售大不如前,过去靠高杠杆发展的内地房地产开发商叫苦连天,资金链陷于崩溃,无力还债下濒临破产边缘。 为稳定房地产市场,内地政府积极倡议推展房地产投资信托基金(Reits),希望透过金融创新来盘活市场的存量资产,让开发商可借发行Reits而套现资金,从而缓减债务风险;另外,发展Reits可为资本市场引入稳定的投资工具,有利金融市场整体发展。 在政策支持及推动下,自2021年首批Reits上市至今年中,累计上市的Reits已超过80只,募集资金超过2,200亿元。年內将上市的其中一只商业Reits,是由新城发展控股有限公司(1030.HK)分拆出来的两个大型商场。 发Reits募资逾十亿 据新城的公布,将位于江苏南通的启东吾悦广场及江苏常州的天宁吾悦广场分拆成立Reits上市,两个商场面积分别80,353平米及123,394平米,预计发行5亿个基金单位,募集资金约15.4亿元。 REITs的管理人已先后取得上海证交所的挂牌转让无异议函,以及中国证监会准予的注册批复,在紧随的6个月内展开募集,新城将认购其中的34%。 跟内地负债累累的开发商比较,新城的情况或许要理想,起码业绩是有盈利可言。另外,负债情况也较债务比率动辄以倍计的开发商要低,新城中期业绩的净负债权益比率为57.1%。一年内的负债108亿元,手头现金78.5亿元,资金缺口不到30亿元,通过Reits模式取得10亿元,对新城来说,绝对是再理想不过的融资方法,可暂解燃眉之急。 挪用新城悦服资金 虽然新城表面的债务未算严重,但市场担心是否有隐藏问题,毕竟公司与旗下从事物业管理的新城悦服(1755.HK)的关联账目,让市场有一定戒心。 事情缘于去年3月时,新城悦服突然延迟发布业绩并停牌,原来公司的五个银行账户出现差异,涉及向关联方的新城提供共69.7亿元的资金拆借。 对于资金被挪用,新城悦服的执行董事杨博辞去所有职务,之后王晓松、吕小平及陆忠明又辞去非执董职位。 市场质疑,母公司新城的资金周转出现问题,于是向旗下的物管公司下手,藉以纾缓财务压力。其后新城虽将资金退还,但市场对新城系管理层的信心大打折扣,亦对新城的财务情况有所怀疑,究竟财务报表内的信息是否可靠,有否隐藏债务?以致要打旗下公司的主意? 物业销售持续下滑 事实上,随着房地产市场持续萎缩,新城的情况正在恶化,截至今年6月,上半年收入同比下跌20.2%至176.86亿元,期内盈利则下跌12.1%至6.08亿元。 公司不断收缩成本,如销售及营销开支大减近32%至6.7亿元,行政费用亦调低12.7%至11.8亿元,也就是说公司要透过压缩开支,盈利的跌幅才没有那么严重。 住宅销售亦逐步下滑,今年首七个月合同销售共72.18亿元,较去年同期的119.8亿元大幅下跌40%;期间售出的建筑面积,亦由去年的154.9万平米下跌25%至116.5万平米。 虽然公司强调商业项目的收入持续上升,今年上半年达71.1亿元,同比上升2.4%,占总收入更首次超过住宅开发。深入分析卻并非那么风光,今年上半年旗下的吾悦广场已增至181座,相比去年同期的174座,期间增加了7座,但商业项目收入只较去年同期上升不足3%,也就是说今年每家商场的平均收入下跌,情况似没有公司说得乐观。 新城分拆Reits上市及手上近80亿资金,虽可解短期债务之忧,但长期借款还有446.3亿元,公司压力仍然不低;一方面物业销售持续下滑,资金回笼受制,手上虽有逾百个商场,总不能在短期又将部分项目分拆成Reits出售。 另外,投资物业的价值正在缩水,今年上半年公司因相关估值而出现2.03亿亏损,在目前不断下行的楼市下,未来难保投资物业价值能维持,倘资产值续下跌,公司的净负债比率势将进一步恶化。 欲订阅咏竹坊每周免费通讯,请点击这里