
达利财报显示健康、高级的诱惑
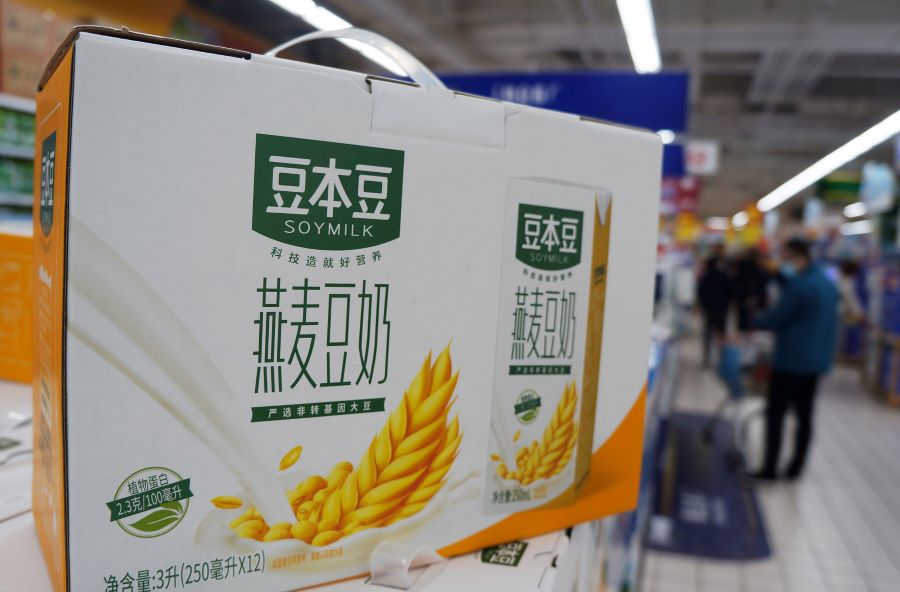
这个增长缓慢的食品制造商,豪赌豆本豆和美焙辰这两个迎合新一代富裕中国消费者的品牌
重点:
- 达利食品把赌注押在豆奶品牌豆本豆和高端面包、蛋糕品牌美焙辰
- 这两个品牌的成功,有助于提升公司的估价,与其他更具认知度的同类品牌相比,该公司的市值仍然相对较低
阳歌
在投资食品企业的时候,知名品牌的重要性是无可替代的。
处于第二梯队的达利食品集团(Dali Foods Group Co. Ltd.,港交所:3799)已经很好地吸取了这个教训。自2015年在香港上市以来,它的股价几乎一直呈横盘微调走势。但这并不意味着这家公司对投资者来说就毫无价值。另外,如果它旗下的任何一个品牌在中国庞大的食品市场上大获成功,那自然也有机会获得巨额回报。
该公司刚刚发布了最新的年度财报。报告显示,随着中国经济从疫情带来的极速放缓中反弹,达利的经营情况在2020年下半年有所改善。不出意料的是,投资者对此反应平平,报告发布后的周二早盘尾盘,达利的股价小幅上涨了0.7%。
我们稍后将详细介绍财报数据,其中传递了几个可能吸引投资者的有趣信号。但首先,我们来看看达利与其同行之间的一些估值比较,这能很好地说明在对一家食品企业进行估值时,品牌是多么重要。
达利目前的远期市盈率为13倍,并无出彩之处。在这种情况下,我们用未来的盈利预测还是过去的盈利来计算它的市盈率其实并不重要,因为近几年这家公司的利润并没有增长太多。更准确地说,达利2020年的利润比2017年只增长了微不足道的12%。当然,我们也可以更乐观一点,至少这段时间内这个数字没有下降。
相比之下,近期上市的另外两个知名品牌的估值就相当高了。中国瓶装水第一品牌农夫山泉(Nongfu Spring,港交所:9633)目前的市盈率为63倍。而同样受欢迎的金龙鱼食用油的生产商益海嘉里(深交所:Shenzhen:300999)的市盈率为65倍,也很高。全球饮料巨头可口可乐(纽交所:KO)可以说是全球最知名的饮料,目前的市盈率为30倍,处于中等水平。
另一边厢,康师傅控股(Tingyi ,港交所:322)的康师傅品牌在中国几乎是方便面的代名词,它的市盈率为17倍,与达利的数字更为接近。这或许是因为随着收入的提高和人们对健康的关注,方便面在中国正迅速变得过时。
几乎每个食品行业的人都明白,更健康的食品是大势所趋,达利也不例外。它指出,去年中国的这一趋势甚至加速了,因为许多人呆在家里,减少外出就餐,促使他们吃得更健康以避免体重增加。
说了这么多,我们将以达利的营收和利润来结束我们对它的整体分析,然后再深入了解它的最新年报,寻找其未来的潜在利益点。
根据这份最新报告,达利去年下半年的收入增长相当不错,为5.4%,达到108亿元人民币(16亿美元),这相对于上半年8.7%的收入下降来说,是一个不错的转机。当时主要是零食类产品的业绩受到了疫情的影响。其利润也呈现相似的走势,在上半年收缩9.5%后,下半年强劲增长11.7%至19.7亿元。
豆奶和高级蛋糕
看看财报的详细讨论部分就会发现,对于未来,公司在两大领域下了大赌注:豆奶和高档的带包装面包和蛋糕。
豆奶热正好契合了注重健康的潮流,该公司援引第三方数据指出,豆本豆是中国豆奶休闲饮料的顶级品牌之一,占有15%的全国市场份额。在去年发布的中期报告里,它指出:“本集团相信,凭借自身的品牌塑造能力,伴随健康营养的饮食新风潮,豆本豆终将成为达利新的百亿明星品牌。”
另外一个它认为有巨大潜力的品牌是美焙辰,这是一个高档的包装面包和蛋糕系列,在中国很受欢迎,适合“边走边吃的早餐”或者办公场所及朋友到访一起分享的零食种类。这条产品线2018年才推出,似乎瞄准的是一个更为高端的市场。
在财报中,达利指出豆本豆和美焙辰占到了公司去年总销售额的14%,“在2020年巩固行业领先地位”。遗憾的是,财报并没有提供这两个品牌在这一数据上与上年对比的情况。
最后,我们还应该提到公司的股息,对于这类增长缓慢的股票来说,这是对投资者比较常见的诱惑。在这方面,达利将2020年的股息从2019年的0.308港元下调至0.16港元。它没有就股息的大幅下调给出解释,考虑到公司全年的盈利基本没有变化,这样的下调显得有点奇怪。
但即使按照目前的水平,与该公司最新的股价相比,派息比例仍达3.5%,这依旧是比较合理的数字。这当然不是区区小数。而且,来年股息还是有机会上涨到2019年的水平,这意味着近7%,这是一个更具吸引力的派息比例。
不管怎么说,对于仅仅寻求低风险、低回报的投资者来说,仅股息一项就足以吸引他们,如果达利能从新推的主要品牌上掘到金,投资者就还有可能获得更大的回报。在这方面,它的豆奶和带包装的高档面包和蛋糕,貌似都是对未来的合理押注。现在,就要看达利是如何做好这两条产品线的市场营销和销售了。当然,消费者将是这些以及其他新举措是否奏效的最终评判者。
欲订阅咏竹坊每周通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?
AI热潮添增长动力 ASMPT决定保留SMT业务
豪客爆买不再 中免需转型求生


