这个增长缓慢的食品制造商,豪赌豆本豆和美焙辰这两个迎合新一代富裕中国消费者的品牌

重点:

  • 达利食品把赌注押在豆奶品牌豆本豆和高端面包、蛋糕品牌美焙辰
  • 这两个品牌的成功,有助于提升公司的估价,与其他更具认知度的同类品牌相比,该公司的市值仍然相对较低

阳歌

在投资食品企业的时候,知名品牌的重要性是无可替代的。

处于第二梯队的达利食品集团(Dali Foods Group Co. Ltd.,港交所:3799)已经很好地吸取了这个教训。自2015年在香港上市以来,它的股价几乎一直呈横盘微调走势。但这并不意味着这家公司对投资者来说就毫无价值。另外,如果它旗下的任何一个品牌在中国庞大的食品市场上大获成功,那自然也有机会获得巨额回报。

该公司刚刚发布了最新的年度财报。报告显示,随着中国经济从疫情带来的极速放缓中反弹,达利的经营情况在2020年下半年有所改善。不出意料的是,投资者对此反应平平,报告发布后的周二早盘尾盘,达利的股价小幅上涨了0.7%。

我们稍后将详细介绍财报数据,其中传递了几个可能吸引投资者的有趣信号。但首先,我们来看看达利与其同行之间的一些估值比较,这能很好地说明在对一家食品企业进行估值时,品牌是多么重要。

达利目前的远期市盈率为13倍,并无出彩之处。在这种情况下,我们用未来的盈利预测还是过去的盈利来计算它的市盈率其实并不重要,因为近几年这家公司的利润并没有增长太多。更准确地说,达利2020年的利润比2017年只增长了微不足道的12%。当然,我们也可以更乐观一点,至少这段时间内这个数字没有下降。

相比之下,近期上市的另外两个知名品牌的估值就相当高了。中国瓶装水第一品牌农夫山泉(Nongfu Spring,港交所:9633)目前的市盈率为63倍。而同样受欢迎的金龙鱼食用油的生产商益海嘉里(深交所:Shenzhen:300999)的市盈率为65倍,也很高。全球饮料巨头可口可乐(纽交所:KO)可以说是全球最知名的饮料,目前的市盈率为30倍,处于中等水平。

另一边厢,康师傅控股(Tingyi ,港交所:322)的康师傅品牌在中国几乎是方便面的代名词,它的市盈率为17倍,与达利的数字更为接近。这或许是因为随着收入的提高和人们对健康的关注,方便面在中国正迅速变得过时。

几乎每个食品行业的人都明白,更健康的食品是大势所趋,达利也不例外。它指出,去年中国的这一趋势甚至加速了,因为许多人呆在家里,减少外出就餐,促使他们吃得更健康以避免体重增加。

说了这么多,我们将以达利的营收和利润来结束我们对它的整体分析,然后再深入了解它的最新年报,寻找其未来的潜在利益点。

根据这份最新报告,达利去年下半年的收入增长相当不错,为5.4%,达到108亿元人民币(16亿美元),这相对于上半年8.7%的收入下降来说,是一个不错的转机。当时主要是零食类产品的业绩受到了疫情的影响。其利润也呈现相似的走势,在上半年收缩9.5%后,下半年强劲增长11.7%至19.7亿元。

豆奶和高级蛋糕

看看财报的详细讨论部分就会发现,对于未来,公司在两大领域下了大赌注:豆奶和高档的带包装面包和蛋糕。

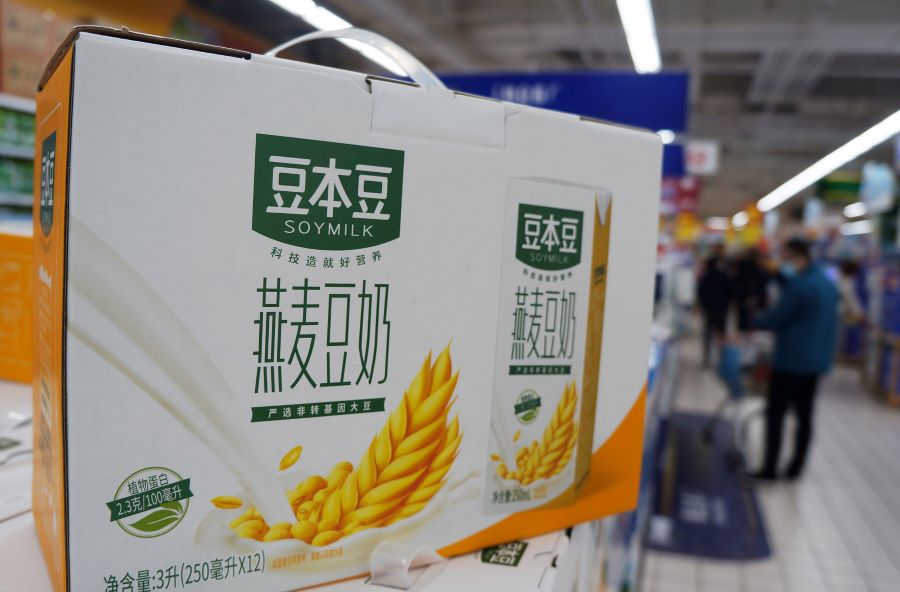
豆奶热正好契合了注重健康的潮流,该公司援引第三方数据指出,豆本豆是中国豆奶休闲饮料的顶级品牌之一,占有15%的全国市场份额。在去年发布的中期报告里,它指出:“本集团相信,凭借自身的品牌塑造能力,伴随健康营养的饮食新风潮,豆本豆终将成为达利新的百亿明星品牌。”

另外一个它认为有巨大潜力的品牌是美焙辰,这是一个高档的包装面包和蛋糕系列,在中国很受欢迎,适合“边走边吃的早餐”或者办公场所及朋友到访一起分享的零食种类。这条产品线2018年才推出,似乎瞄准的是一个更为高端的市场。

在财报中,达利指出豆本豆和美焙辰占到了公司去年总销售额的14%,“在2020年巩固行业领先地位”。遗憾的是,财报并没有提供这两个品牌在这一数据上与上年对比的情况。

最后,我们还应该提到公司的股息,对于这类增长缓慢的股票来说,这是对投资者比较常见的诱惑。在这方面,达利将2020年的股息从2019年的0.308港元下调至0.16港元。它没有就股息的大幅下调给出解释,考虑到公司全年的盈利基本没有变化,这样的下调显得有点奇怪。

但即使按照目前的水平,与该公司最新的股价相比,派息比例仍达3.5%,这依旧是比较合理的数字。这当然不是区区小数。而且,来年股息还是有机会上涨到2019年的水平,这意味着近7%,这是一个更具吸引力的派息比例。

不管怎么说,对于仅仅寻求低风险、低回报的投资者来说,仅股息一项就足以吸引他们,如果达利能从新推的主要品牌上掘到金,投资者就还有可能获得更大的回报。在这方面,它的豆奶和带包装的高档面包和蛋糕,貌似都是对未来的合理押注。现在,就要看达利是如何做好这两条产品线的市场营销和销售了。当然,消费者将是这些以及其他新举措是否奏效的最终评判者。

欲订阅咏竹坊每周通讯,请点击这里

新闻

Johnson Electric does resources

汇率变动拖累 德昌电机利润暴跌

电机制造商德昌电机控股有限公司(0179.HK)周五表示,预计本财年上半年利润将下降逾半,主要由于外汇变动造成的损失。 公司表示,预计截至9月的六个月内,总销售额与去年同期基本持平,但利润将在5,000万美元至5,800万美间,较上年同期的1.33亿美元下降56%至62%。 公司将利润大幅下滑归结为外汇影响,导致利润减少4,900万美元至5,500万美元。其他还包括为应对市场竞争而采取的定价举措、原材料成本上涨以及客户扣款及索偿所作出的拨备。 德昌电机此前公布,截至2026年3月的最新财年中,其销售额基本持平,为36.5亿美元;期间净利润则下降23%,至2.02亿美元。 德昌电机周一股价低开,在午后交易中段下跌约19%,报13.71港元。今年以来,该股累计下跌约54%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

牧原9月商品猪销售按年跌6.01%

全球最大养猪企业牧原食品集团股份有限公司(2714.HK; 002714.SZ)周日公布,9月商品猪销售收入约85.2亿元(12.73亿美元),按年下降6.01%。期内销售商品猪约642万头,增长15.24%,但每公斤销售均价降至10.36元,按年下跌19.57%。 与8月比较,9月商品猪销量由703万头回落至642万头,销售收入亦由92.54亿元减少至85.2亿元,均价则由每公斤10.30元微升至10.36元。今年首9个月,公司累计销售商品猪约5,873万头,销售收入约768.17亿元。 屠宰业务方面,全资附属公司牧原肉食品及其附属公司9月屠宰生猪301.5万头。截至9月底,能繁母猪存栏量为297.4万头。 牧原股份港股周一高开,至中午休市报36.72港元,升0.88%。该股过去六个月累跌8.4%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

富卫斥2,072万美元 向李泽楷购25%保特保险

保险企业富卫集团有限公司(1828.HK)周一公布,以2,072万美元(1.39億元人民幣)基准作价,向控股股东李泽楷间接持有30%权益的bolttech Holdings,购入保特保险(香港)有限公司25%股权。 作价会以基准代价减去交割调整,包括参考完成交易前保特保险最后一个财季的净资产、偿付能力比率及综合成本率等。 富卫表示,本次交易可让集团收购一家在香港经营成熟的一般保险业务企业,并能进一步加强于团体医疗保险、个人财产保险产品的合作。 周一富卫平开报32.34港元,公司股价较过去一年高位跌逾两成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Investing in real estate debt: Gaw Capital Real Estate Private Debt set to become Hong Kong's first private debt listing fund

投资房产债务 基汇将成香港私募债第一基金

专注投资地产项目的基汇资本,近日拟发行房地产私募债务基金在港上市,倘成功,有望为香港市场写下里程碑 重点: 90%总资产投放于房地产私募债务 债务背后需要以房产作出抵押   刘智恒 国内房地产市况不济,开发商面临财务压力,透过将旗下部分资产打包,发行地产投资信托基金(Reits)上市套现;昔日香港地产龙头新世界发展(0017.HK),早前亦计划将上海商场发Reit集资。 有别于传统的Reits,近日基汇资本申请将基汇资本房地产私募债务开放式基金型公司上市(下称基汇基金),其底层资产是房地产私募债务,若成功上市,可说在香港资本市场开辟了另类基金的先河。 债务基金三大优点 所谓房地产私募债务(Real Estate Private Debt),是指由非银行机构,以私下协商及非公开发行的方式,向地产开发商或房产项目提供融资贷款。以该模式筹组的基金,就是将债务收回的利息,扣除开支后,大部分派发予基金持有者。 该类基金有三大优点,一是能提供较传统债券及银行存款更高的利率,二是贷款合约或带浮动利率,在利率上升时能调升回报,三是债务以房地产作为抵押品,为贷款提供了相当保障。 这次基汇发行的房地产私募债务基金,由基汇旗下的Gateway Capital (Hong Kong) Ltd.管理。基汇由吴继炜及吴继泰兄弟创立,其父是香港上市的建生国际创办人吴仲灿。吴继炜早于1990年在美国成立Downtown Properties,专注于改造活化破旧建筑。 2005年吴继炜与在香港高盛任职的弟弟吴继泰联手成立基汇,主攻投资房地产。初期项目集中在内地,成名作是收购上海烂尾项目,重新打造为年轻时尚的“353广场”。其后又参与投资太古地产在北京的“三里屯太古里”项目,成功将老旧的三里屯注入新动力。 350亿购领展资产 基汇最让人们震惊的是于2015年斥资73亿港元,牵头购入香港尖沙嘴洲际酒店,创下当时香港单一酒店成交纪录。其后又斥350亿港元,向领展购入29个香港商场,将基汇的知名度推上顶峰。 2021年至2025年间,基汇管理的资本规模达到356亿美元。自2018年以来,基汇透过其信贷基金,在亚太地区的房地产私募债务交易中,共投入约12.7亿美元。 据上市申请文件披露,基汇基金的投资经理已识别了一个假设性贷款组合,分别有香港的商业及住宅、澳洲的新南威尔士州及维多利亚州的住宅项目、马尔代夫及泰国的酒店,以及韩国首尔的住宅发展。 组合内各个项目的年度总利率介乎8.8%至14.5%,年期由12个月至24个月不等。 高回报高风险 表面看利率十分高,但投资者不能忽视要面对一定风险,当中若投资的债务出现违约,非但未能收取利息,严重的或许未能收回本金。事实上,在房地产市场持续疲弱下,开发商或项目借款人没能力偿还债项的事件并不罕见。 虽然基汇基金的债务背后是有房地产作抵押品,但在楼市不断下滑时,资产价值大缩水,有可能出现资不抵债的情况,到时即使能没收资产,基金仍要面临相当的损失,甚至抵押品难以在市场出售套现的问题。 要注意,基汇本身的个别地产项目亦有财务压力。位于上海的海洋大厦,去年底被贷款人追讨2.58亿美元,基汇将借款展期至今年11月,最后问题可否解决仍属未知数。 另外,基汇于2019年斥资150亿港元购入的香港太古城中心三及四期,一笔103亿港元的银团贷款出现违约问题,最后获贷款方同意延长期限,基汇才得以暂时松一口气。 至于近期市场利率走高下,亦对债务基金构成挑战。今年香港发行的债券利率并不低,早前的银色债券的保底利率就达4.25厘,更与通胀挂钩;至于上月发行的绿色债券,利率亦介乎3.8至5厘。…