这家职业教育机构是教育板块中罕有的政策受惠者,预告去年收入与净利润大涨

重点:

  • 民生教育宣布成功转型为“互联网+”职业教育运营商,去年收入同比增长不低于105% ,净利润更翻了超过三倍
  • 职业教育市场增长强劲,而且中国政策鼓励上市公司参与相关业务

莫莉

中国政府去年7月推出教育“双减”政策后,教育行业哀鸿遍野,但职业教育赛道却成为异类,在多项政策利好刺激下,职业教育公司似乎拥有更广阔的前景。中国职业教育运营商民生教育集团有限公司(1569.HK)发表的2021年正面盈利预告,便是其中一个证明。

民生教育上周四中午预告,去年收入同比增长将不低于105%,净利润更至少有365%的同比增幅,其中与主营业务相关的核心净利润同比增长不低于75%。若以2020年的全年营收11.07亿元、以及核心净利润4.32亿元计算,公司去年收入最少为23.8亿元,核心净利润或达到7.56亿元。

民生教育集团近年成功转型为“互联网+”职业教育运营商,其业务主线包括校园教育、在线教育、职业培训、考试测评服务、国际教育与就业服务等,其中校园教育板块是公司的主要收入来源。公司去年的中期财报显示,其经营的10所学校拥有9.7万名学生,上半年的学费及住宿费共计6.55亿元,约占总收入53%。

与教育培训行业遭受政策猛烈冲击不同,最近两年,职业教育接连迎来政策利好。

去年9月实施的《民办教育促进法实施条例》提出,鼓励企业以独资、合资、合作等方式依法举办或者参与举办实施职业教育的民办学校,禁止兼并收购的对象也将职业教育和高等教育排除在外,10月公布的《关于推动职业教育高质量发展的意见》更进一步提到“鼓励上市公司参与举办职业教育”。这一系列政策消除了资本市场对于民办职业教育政策不确定性的疑虑,也让民办教育集团通过并购以扩展规模的发展路径得以保留。

随着中国产业结构升级,对技能人才需求愈加凸显,中国正在对《职业教育法》进行修订,明确职业教育与普通教育具有同等重要地位。职业教育市场增长强劲,根据弗若斯特沙利文报告,按总收益计,中国职业教育行业由2015年的6,374亿元稳步增至2019年的8,592亿元,复合年增长率为7 .8%,预计于2024年将增至11,993亿元,复合年增长率稍微减慢至6 .9%。

依赖收购带动增长

民办职业教育集团的收入来源相对单一,主要凭借学生的学费收入,对于业绩的持续增长支撑有限。民生教育从2019年开始入局在线教育,从单一的校园教育向“互联网+”职业教育转型,至今已经收购至少四家在线教育机构。

公司在最近两年收购了多家在线教育公司的主要股权,将版图持续扩大,最近一次是去年10月以3,750万元全资收购优慕课,后者为中国400多所本科院校和职业院校提供教育教学信息化建设、在线教学支持、混合教学应用等服务。2020年,优慕课的营业收入约2,866.4万元,净利润约785.1万元。

通过多次并购,民生教育成为了中国最大的“互联网+”职业教育集团之一,拥有六大在线教育平台品牌,涵盖在线学历教育综合服务、专业学位研究生教育服务、互联网IT职业人才培养,以及人力资源与就业服务等领域。随着2020年收购的两家在线教育机构收入计入业绩报告,民生教育的整体收入明显增长,其中远程教育服务已单独提供4.6亿元的新收入来源,占期内整体收入达37%。

此外,公司现金流充裕,截至去年6月底,持有的现金及现金等价物达 23 亿元。手握充足现金,有助支持民生教育继续实现并购,维持高速扩张。

值得留意的是,自2018年以来,中国的民办高等教育及职业教育集团曾掀起一波上市热潮。但受“双减”政策影响,资本去年纷纷逃离教育板块,即使享受政策红利的职业教育赛道亦惨遭波及,股价持续低迷。

政策利好无助股价

民生教育于2017年以每股1.38港元上市,曾于2018年经历一波上涨后持续下行,近期已经跌至历史低位区间。虽然上周四公布盈喜当日,民生教育股价大涨11.8%至0.76港元,但成交量只有96万股,显示投资者对其关注度较低。

与去年5月的1.57元一年高位比较,该股已失去52%市值,但唯一值得庆幸的是,相对其他教育股九成以上的跌幅,民生教育的损失已算是微不足道。

按盈喜公告的数据计算,民生教育去年市盈率约9.2倍, 而民办职业教育龙头中教控股(0839.HK)、希望教育(1765.HK)与新高教集团(2001.HK)的市盈率分别为9倍、8.7倍和5.5倍 ,反映前者的估值属于偏高水平,也许说明了它在行业中拥有的相对优势。

大行对民生教育的关注不多,但花旗曾发报告唱好其前景,认为该公司拥有双重增长动力,分别为校园传统教育,以及高等与职业教育的线上教学服务,因此建议“买入”,目标价2.1港元,意味有176%的上升空间。 但是,这家公司近年被投资者忽略,加上港股市场伤后待愈,除非它在未来一段长时间都能维持像去年般的高速增长,否则花旗的看法未免太过乐观。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

朱伟松减持 布鲁可股价急挫

玩具制造商布鲁可集团有限公司(0325.HK)周四披露公司创始人兼董事长朱伟松沽部分股份,当天股价应声暴跌。 公司表示,由朱伟松全资拥有的Smart Blocks Ltd.于10月22日通过大宗交易,出售了385万股普通股,相当于已发行股份总数的1.56%。根据咏竹坊计算,朱伟松以65.28港元的价格出售了这些股份,套现约2.51亿港元。 布鲁可表示,朱伟松此次减持是个人资金需求,与布鲁可本身的运营或财务状况无关。减持完成后,Smart Blocks继续持有布鲁可集团约2%的已发行股份。算上其他持股,朱伟松仍控制着公司约52%的股份。 公告发布后,布鲁可股价在周四重挫21.4%,收报54.6港元,年内涨幅全蒸发。经历此大跌,该股今年已累计下挫约18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

钧达股份首三季亏损收窄 收入下跌8.08%

光伏电池制造商海南钧达新能源科技股份有限公司(2865.HK; 002865.SZ)周三公布,首三季收入按年下跌8.08%至52.23亿元(7.82亿美元),归属上市公司股东净亏损4.28亿元,按年收窄2.25%。其中,第三季收入增长1.17%至20.42亿元,净亏损则扩大12.92%至1.75亿元。 首三季扣除非经常性损益后,净亏损为5.39亿元;非经常性损益合计收益1.11亿元,其中政府补助约2.12亿元。公司期内经营活动现金流量净额为负1.42亿元,较去年同期收窄83.42%。公司表示,首三季经营活动现金流量净额改善,主要由于销售商品及提供劳务收到的现金增加。 钧达股份港股周四低开高走,至中午休市报10.81港元,跌1.41%。该股年初至今累跌约50%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Yunji does robots

云迹自比“机器人界特斯拉” 转攻服务收费仍难打动投资者

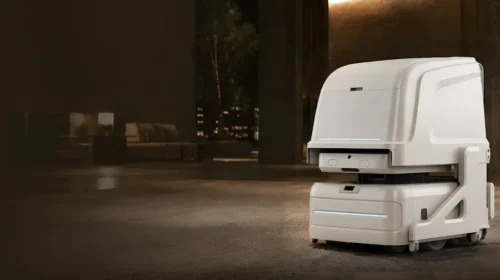
以酒店机器人闻名的云迹,将新推出的按使用付费收入模式,比作特斯拉和无人驾驶出租车运营商采用的模式 重点: 云迹正逐步由硬件销售转向AI驱动的订阅及收费服务模式 云迹股价较6月底高位下跌近九成;公司公布,今年上半年核心酒店机器人收入同比下跌17%    谭英 北京云迹科技股份有限公司(2670.HK)去年10月在香港上市时,原本有一个颇具吸引力的故事可讲,尽管当时港股市场已有不少具身智能机器人公司。具身智能是指融入AI的机器人,能提升其与工厂、工作场所、住宅及其他环境互动的能力。 云迹的故事起初受到投资者青睐,但近来已不再流行。公司一直试图扭转股价跌势;自6月底以来,股价已下跌近90%。上周,公司发布业务最新情况公告,说明其业务模式正逐步转变,由销售硬件转向按服务收费,以带来更稳定、可持续的收入。 越疆科技(2432.HK)于2024年12月掀起机器人企业赴港上市潮,此后已有14家同类公司在香港上市。这些公司的产品水平参差不齐,有些生产可用于工厂的实用型机器人和零部件,另一些则专注于概念新颖、实际用途有限的机器人。 云迹属于前者,生产供酒店服务业使用的机器人。根据其申请文件,该市场2024年规模达9,380亿元。酒店是其中最大的细分市场,相关软件及硬件市场规模分别为502亿元和3,699亿元。 2024年,云迹服务中国34.9万家酒店中的3.4万家,并以略作改良的机型拓展第二个市场,产品已应用于逾150家医院。在规模达37亿元的AI酒店服务机器人市场中,云迹排名第一,市占率为6.3%;在酒店机器人细分市场的市占率则为13.9%。云迹的机器人可配送客房服务用品、为住客冲煮咖啡及办理入住等。 投资者当初看好这个故事,云迹上市首日股价一度上涨逾20%。但如今,公司的机器人已从市场明星沦为投资者冷落的对象。近期股价急挫后,云迹股价仅约为IPO发行价的三分之一。 业务转型 公司最新的业务公告,以及近期一连串类似公告,均未能止住股价跌势。云迹正由硬件制造商转型为平台及订阅制软件企业,效法美国汽车巨头特斯拉(TSLA.US)等公司,寻求以更稳定、持续的收入来源取代一次性产品销售。 首席财务官刘萤在一场面向中国媒体的活动上向记者解释:“我们内部讨论时认为,云迹目前的部分思路与特斯拉的做法颇为相似。首先,把足够数量的终端部署到网络中;然后建立具备认知和决策能力的大脑;最后转向按成果和服务收费。” 要取得更稳定、可持续的收入,云迹须通过线上渠道管理机器人群。公司在最新业务公告中试图展示相关进展,称第三季其网络管理的机器人每日平均同时在线数量同比增长20%至25%,这批机器人处理的任务数量则增加25%至30%。 发布业务最新情况公告的同一天,云迹另行公布,董事长支涛及首席执行官李全印延长所持股份的禁售期。两人合计持有公司逾10%股份。不过,这些措施未能稳住股价。自两项公告发布后,股价已下跌近三分之一。 业绩好坏参半 云迹推出最新措施前仅数月,公司公布的中期业绩已呈现明显的好坏参半。今年上半年,云迹每日平均有3.6万台机器人“同时在线”,同比增加30%;这些机器人在期内完成4.79亿项任务,同比增长46%。机器人可理解的环境事件类型增加130%,可执行的服务任务类型则增加570%。 根据云迹上周发布的业务最新情况公告,其酒店以外的客户包括垃圾收运公司野鸟科技,以及参与公司面向医院的“润翼”项目的天津市南开医院。今年3月,云迹亦宣布与中国主要配送企业之一顺丰同城合作,拓展最后一公里配送服务。 然而,这些亮眼数字和新合作,未能掩盖公司中期业绩中令人担忧的趋势。今年上半年,云迹总收入同比增长71.6%至1.88亿元;期内亏损收窄22%至1.11亿元,但按经调整口径计,亏损由3,140万元增至1.088亿元,扩大逾两倍。 更令人担忧的是,细看收入构成可见,公司的核心酒店服务业务收入同比下跌12.2%至8,890万元,占总收入比重由一年前的92.4%降至47.3%。其中,酒店业务收入下跌17%至8,280万元,占总收入比重亦由2025年的91%大幅降至44%。 上述跌幅被一个新类别“生态合作伙伴”的收入增长抵销有余。这类收入是指云迹向其他公司销售产品,由对方按自身需求进行定制。该类别上半年收入达9,050万元,远高于去年同期的266万元;其占总收入比重亦由一年前的2.4%升至48.1%。 云迹由直接向终端用户销售,转为高度依赖中间企业,显然令投资者感到不安。自中期业绩公布以来,云迹股价已下跌四分之三。 话虽如此,失去投资者青睐的机器人制造商并非只有云迹。极智嘉(2590.HK)和来福谐波(3952.HK)过去6个月股价均下跌约三分之二,华沿机器人(1021.HK)则下跌72%。就连先行上市的越疆,股价同期也下跌约52%。 不过,待市场情绪平复后,云迹或仍值得重新审视。华鑫证券预测,公司收入将保持稳定增长,由今年的4.58亿元升至2028年的12.5亿元。这似乎表明公司仍有较大的增长潜力;随着业务由硬件销售转向服务,收入也可能变得更加稳定。 欲订阅咏竹坊每周免费通讯,请点击这里

安德利果汁第三季度盈利大跌四成

浓缩果汁生產商烟台北方安德利果汁股份有限公司(2218.HK; 605198.SH)周三发布第三季度业绩,收入同比下跌23.6%至2.85亿元,盈利更大跌40.68%至4,897.5万元。 今年前三季度收入10亿元,同比下跌24.2%;期内盈利1.72亿元,同比亦下挫39.3%。 业绩不理想,主要是产品销售下跌。前三季度果汁及香精的销售同比下跌24.9%至9.65亿元,饲料则下跌4.4%至2,934.7万元。 安德利果汁周四开盘跌2.4%报21.38港元,公司股价较过去一年高点跌逾46%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里