
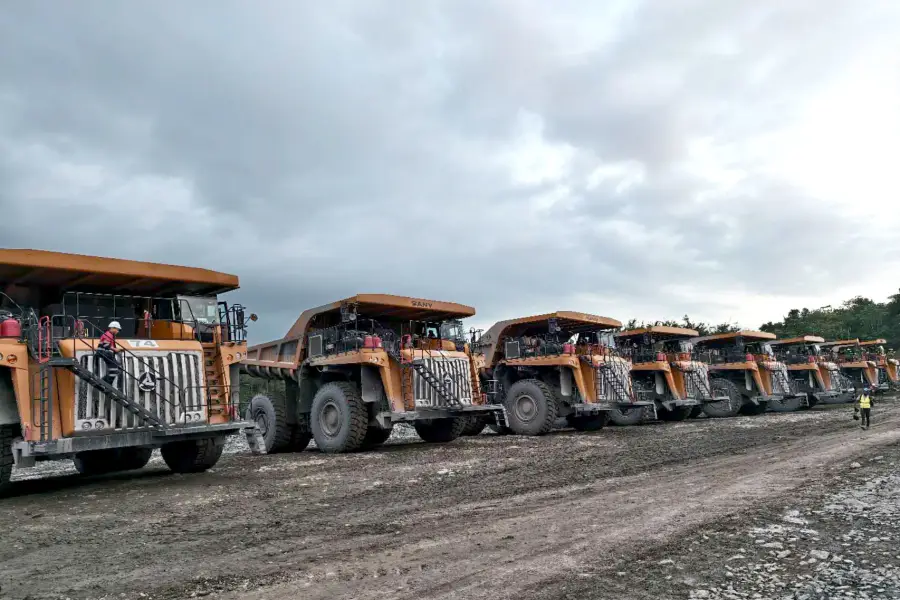
这家重型工程机械制造商的首次公开募股,或成香港今年第三大IPO,募资额约15亿美元
重点:
- 三一重工期海外销售额已超过总营收半数,公司期望快速全球化能打动投资者
- 这家工程机械制造商在港交所的命运,或取决于投资者将其视为高科技成长股还是传统企业
阳歌
科技新贵还是老牌传统产业巨头?这个关键问题正萦绕著三一重工股份有限公司(6031.HK;600031.SH)。作为中国领先的重型工程机械制造商,公司拟于周二登陆港交所,上市规模有望跻身今年香港第三。
上周五,三一重工宣布以每股20.30至21.30港元价格发行约5.8亿股,是次上市预计募资约120亿港元(约合15.4亿美元),将是香港近年最火爆IPO市场中规模第三的募资,仅次于5月募资45亿美元的电动电池巨头宁德时代(3750.HK;300750.SZ),以及上月募资32亿美元的紫金黄金国际(2259.HK)。
值得注意的是,今年香港募资超10亿美元的六宗IPO中,除紫金黄金国际外,均属“A+H”两地上市,这些企业在深圳或上海上市后,为提升国际影响力再度赴港上市。三一重工完全符合这定位,其港股招股书中大篇幅宣传国际化战略。后文将详述这一点。
不过,首先需聚焦估值问题,此类两地上市公司近期呈现有趣转变:简言之,与A股估值相比,香港投资者对科技与传统经济公司的估值迥异,前者随时出现溢价,后者估值只属一般。
宁德时代是前者的典型代表,其港股市盈率达36倍,显著高于深市27倍的估值水平。另一端则是典型传统经济的海天味业,这家中国酱油龙头港股市盈率仅24倍,远低于沪市的32倍。
这意味三一重工港股估值的核心问题在于,本土投资者将其定位为科技企业抑或传统经济。公司近期业绩表现中规中矩,今年上半年营收从去年同期的391亿元增至448亿元人民币(约合63亿美元),增幅约15%。与此同时,公司正加速将AI与无线通信等技术元素融入重型工程机械,提升设备自动化水平。
2003年,三一重工登陆沪市,当前A股市盈率约25倍,高于中联重科、徐工机械等国内同业,但略低于美股巨头卡特彼勒(CAT.US)的27倍。
需注意,三一重工港股定价区间对应市盈率达27倍,与其A股估值基本持平且略高。因此,该股上市后走势,将取决于投资者对企业属性的判断。基于其国际化扩张及前述科技元素,我们预计其或获接近科技股的估值水平,但可能难及宁德时代的溢价高度。
国际增长故事
搁置估值讨论后,我们将聚焦三一重工的企业发展脉络,尤其是招股书重点凸显的国际化扩张。现阶段,其国际业务增速总体远超国内销售,但今年上半年中国区业绩异军突起,公司归因于本土市场复苏。
创立于1994年的三一重工,曾多年受惠于中国基建地产热潮,当时全国住宅、商场、写字楼及道路建设如火如荼。但疫情冲击叠加房地产市场深度调整,重挫其国内业务。更重要的是,国内业务毛利率显著低于海外市场,这也成为中资企业拓展海外市场,从而提升盈利能力的主因。
三一重工称,早在2002年便开启设备出口,产品现已覆盖超过150个国家。2010年,公司首个海外生产基地在印度投产。此后,相继在美国、德国、印尼设立大型生产基地。目前,公司坐拥16个国际制造基地,与其在华运营的30个基地规模几近平分秋色。
庞大的海外需求叠加本土市场疲软,推动国际销售额占比突破公司总营收五成。今年前四个月,海外销售贡献率达57.4%,中国区占比42.6%。
如前所述,公司海外销售毛利率远超国内,今年上半年分别达31.2%和22.1%,推动上半年整体毛利率升至27.6%。该指标自2022年的22.6%持续攀升,印证制造效率提升。
三一重工盈利能力同样表现不俗,今年上半年净利润同比增长45%至52.9亿元人民币。其资产负债率亦稳步下降,截至今年4月已从2022年的58.4%降至50.6%,呈现健康态势。
归根结底,三一重工堪称运营良好的企业,具备值得称道的全球故事。公司计划将上市约三分之二募集资金,用于拓展全球销售及制造网络,将进一步降低对国内市场的依赖。眼下核心问题,在于国际投资者究竟会将其视为高增长科技企业,还是又一家传统经济的代表。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
光模块成转型新引擎 东山精密启动港股IPO
云迹自比“机器人界特斯拉” 转攻服务收费仍难打动投资者
主业回暖带动盈利 国恩拓展电子特气版图
广合科技股价高位腰斩 亮丽业绩未能扭转跌势


