
“空中巴士”取证冲刺 亿航遭遇资金困境
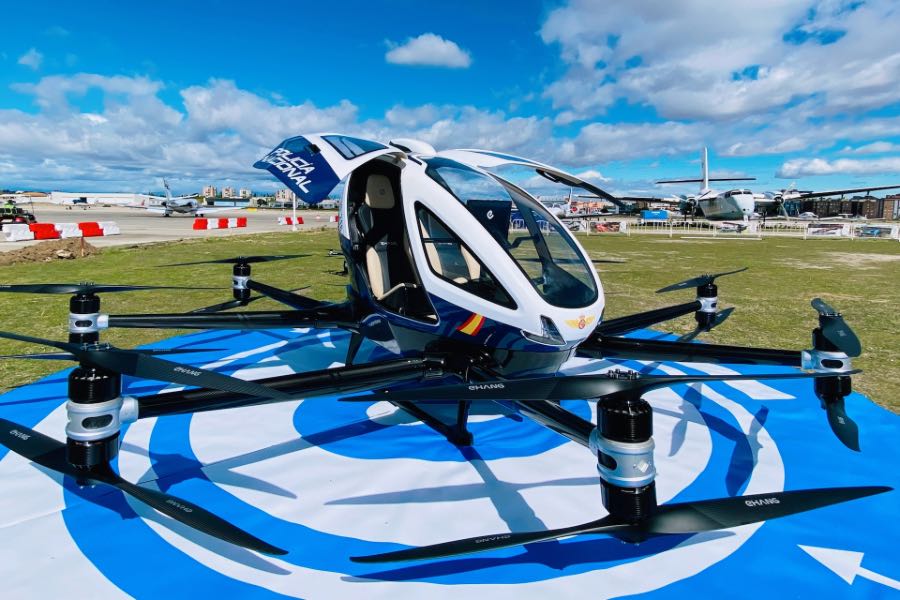
新一轮融资也凸显了该公司的现金不断收缩,因为尽管在空中飞行器的商业化上取得进展,但其仍处于亏损状态
重点:
- 亿航签署了一项协议,通过向青岛政府下属的一个实体发行新股筹集1,000万美元(7,000万元),并且可能还会从该实体再筹集1,000万美元
- 该公司的空中飞行器正在迅速走向商业化,几近获得中国的安全证书
梁武仁
亿航智能(EH.US)正在努力让其充满未来派风格的飞行汽车成为现实。但在这个过程中,它正在迅速进入一些资金困境,后者可能促使部分投资者不愿在该公司下太大的赌注。
上周五,空中自动驾驶货运、客运飞行器制造商亿航智能称其达成了新的战略伙伴关系,而这看起来颇为可疑,也像是为了筹集资金而采取的举措。在新的伙伴关系中,青岛市下属的政府青岛西岸新区通过购买亿航的股票,向该公司提供1,000万美元新资金。亿航智能股票的出售价,为其美国存托凭证(ADS)在截至上周二的30个交易日里的平均收盘价。
虽然交易要到2023年第一季度才会达成,但亿航智能已经收到了对应金额的人民币,并计划将其用于营运资金及一般公司用途。如果它还需要更多资金,青岛西岸新区或其隶属机构可能还会再投资1,000万美元。
根据亿航智能约4亿美元的最新市值估算,这笔投资可能使得青岛方面持有它至多5%的股份。
虽然新的结盟听起来不错,但注资也凸显出成立于2014年的亿航智能在试图将其技术商业化时面临的财务困难。
该公司7月至9月这个季度的收入同比下降逾三分之一,只有820万元,尽管这两笔收入都来自试验项目,只是亿航智能长期生存所需收入的一小部分。期内净亏损扩大约6%,至7,700万元。
由于仍然处于亏损状态,截至9月底,其现金持有量缩水至不足2,000万美元,较上年同期减少44%。不需要多么复杂的计算就能看出,以这样的现金消耗速度,如果没有外部资金的不断注入,用不了多久,该公司就会耗尽运营资金。
当然,与地方政府合作可能是一件好事,因为除了现金之外,它还可以带来未来的业务。但投资者似乎更多地关注负面因素,而不是这种积极因素,因为在最新消息公布后,亿航智能的股价下跌了8.6%。
公平地说,对于开发全新产品的企业来说,资金问题很常见,尤其是像无人驾驶飞行器这样的高科技产品。这类产品在早期阶段很少能产生有意义的收入,而它们的研发成本往往高达成百上千万美元,甚至数十亿美元。
鉴于飞行汽车仍然是科幻电影中的东西,亿航智能达成的任何销售都令人印象深刻。该公司一直忙于在中国境内外展示产品,这产生了大量的预订单。并非所有亿航智能的同行都取得了类似的成就。例如,德国的Lilium(LILM.US)成立于2015年,去年的收入几乎可以忽略不计。
大生意
迄今为止,亿航智能达成的主要交易包括4月印度尼西亚Prestige Aviation的100架216系列自动驾驶飞行器的预订单,此前它还与马来西亚的Aerotree Flight Services和日本的AirX Inc.达成协议,分别向它们出售50架相同型号的飞行器。
该公司还处于满足中国民用航空总局安全要求的最后阶段。这意味着亿航智能只需通过最后的安全审查,即可获得全球首个载人无人机系统适航证。公司首席执行官胡华智本月早些时候在讨论公司三季度收益的电话会议上表示,鉴于亿航智能长期以来的成功试飞记录,包括极端天气条件下,公司有信心实现这一目标。
10月,亿航智能与国泰航空(0293.HK)的母公司太古集团旗下的飞机工程与维修子公司港机集团签署了初步协议,合作为216系列自动驾驶飞行器开发系统和维护服务。
尽管如此,亿航智能仍面临着巨大的挑战。一方面,疫情对公司造成了严重打击,尤其是因为旅游业是它的主要目标客户群之一。由于北京坚持严格的新冠清零政策,亿航智能的一些买家未能完成订单付款,迫使该公司为这些账单计提准备金。
亿航智能还将三季度新订单下降归咎于中国近期疫情的卷土重来。北京严格的防控政策导致的旅行限制,也减缓了监管机构的审批过程,因为民航局官员无法进行定期的现场检查。
中国政府本月初开始放宽防疫措施。但由此产生的病例激增,加剧了对感染的担忧,并进一步减少了当面接触,这可能会妨碍亿航智能在短期内的收款和赢得新交易的努力。
不管中国经济的反弹情况如何,无人驾驶飞行器行业充满了不确定性,因为这个行业实在是太新了。监管方面是一个主要的障碍。亿航智能不仅要在国内遵守复杂的新规定,还要遵守可能存在巨大差异的国际市场规则。
如果该公司克服了这些监管障碍,其无人驾驶产品仍可能难以获得谨慎消费者的认可。即使业务蓬勃发展,由于缺乏量产经验,亿航智能有可能在产品的交付方面落后。
亿航智能目前的市净率为14倍,而Lilium为1.9倍,小鹏汽车(XPEV)为1.5倍,后者是中国的电动汽车制造商,旗下的一家子公司正在研发飞行汽车。图森未来(TSP.US)正在开发类似的卡车自动驾驶技术,其市盈率更低,只有0.2倍,自10月底以来,由于董事会持续动荡,该公司的股价跌幅超过四分之三。
亿航智能的高估值表明,人们对该公司的前景仍持乐观态度。不过,其股价较2019年的IPO价格下跌了近 50%。鉴于它的现金状况不稳定,投资者可能有充分的理由持观望态度,直到该公司表明其业务能够真正起飞。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章


