
盈利虽大增PE仍过百 剑桥科技估值高难撑股价
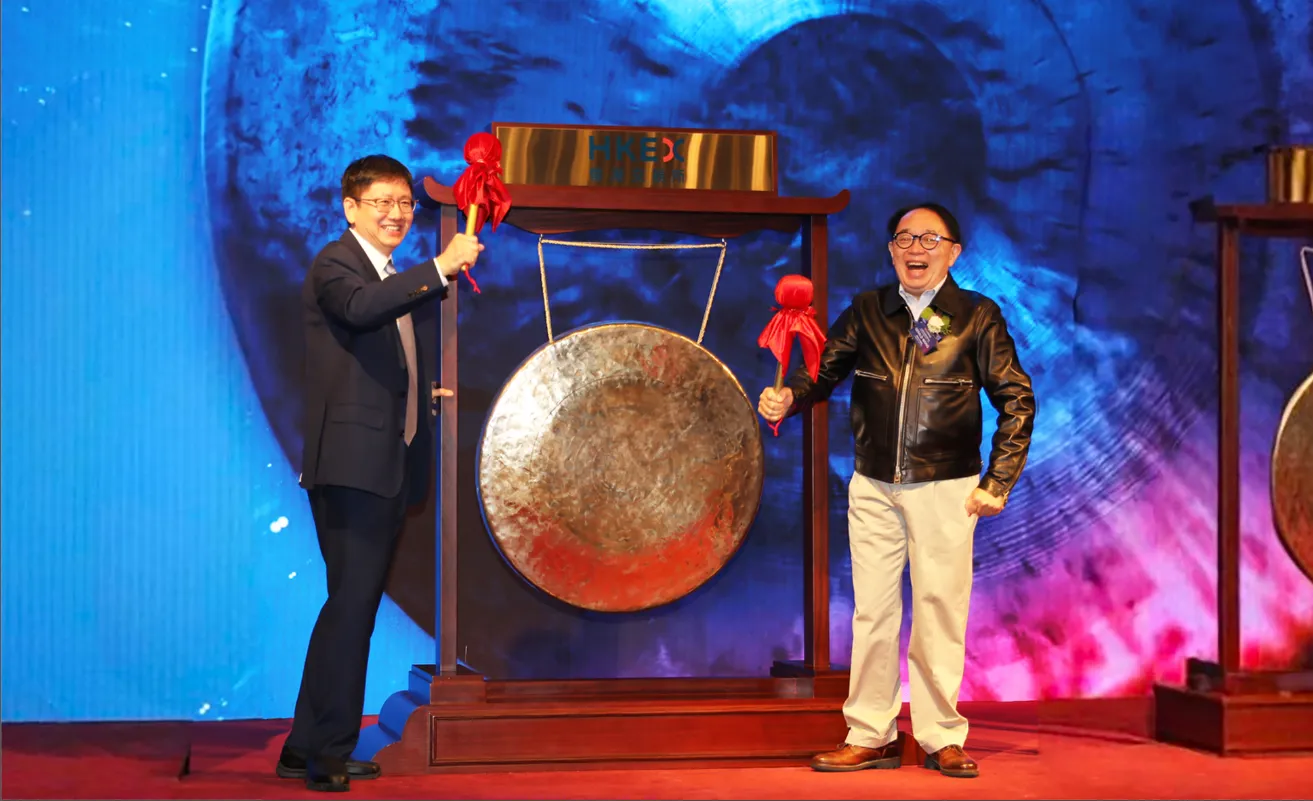
生产家用及数据中心网络设备的上海剑桥科技表示 公司去年盈利大幅增长,但盈喜公布后股价却显著下挫
重点:
- 上海剑桥科技表示,受惠无线及光通信业务持续扩张,带动利润率改善,预期去年盈利按年增长超过50%
- 公告发布后公司股价明显下跌,目前市盈率仍高于100倍,估值水平偏高
阳歌
人工智能席卷全球,推动大量相关概念股急升至部分市场人士认为已“危险过热”的水平。这或许能解释,为何刚上市不久的剑桥科技上周五公布亮眼盈利预期后,市场反应却并不买帐。盈喜显示,公司去年上半年强劲的成长动能,在下半年大致得以延续。
投资人于周一、即公告后首个交易日,开市即抛售剑桥科技股份,股价低开逾8%,并于上午持续走弱,显示利好消息未必总能带来正面市场反应。即使经过回落,该股仍较去年9月上市价每股68.88港元高出24.6%,当时公司透过IPO集资约45亿港元。
剑桥科技走到今日并非一蹴而就,其发展历程可追溯至上世纪90年代催生网路泡沫的第一波电信热潮。因此,在愈来愈多市场观察人士警告新一轮泡沫可能随时破裂之际,该股被卷入最新一波市场泡沫之中,似乎也并不令人意外。
按最新盈利预期及目前市值计算,剑桥科技在香港上市股份的市盈率已超过100倍,估值明显偏高。相比之下,较为传统的网络设备制造商如思科(CSCO.US)及亚信科技(1675.HK; 688225.SH),市盈率仅约18倍,差距相当明显。
剑桥科技原本或希望借最新预告提振投资人情绪,公司预期2025年将录得介乎2.52亿至2.78亿元(3,570万至3,920万美元)的盈利,按年增长51%至67%。根据先前披露数据推算,在区间中值水平下,公司去年下半年盈利增幅约为46%,较上半年51%的增速略有放缓,但幅度尚属温和。
因此,股价大幅回落更像是投资人获利了结的结果。接下来的关键在于,这波获利回吐是否会持续,直至估值回落至较合理水平,并进一步引发AI概念股的修正行情。
即便如此,在AI基础设施需求持续增长的前提下,剑桥科技的基本面仍显得相对稳健。公司由MIT毕业、业界资深人士黃钢(Gerald Wong)一手创立,他于去年公司上市时已72岁。根据中国网站资料显示,黄钢为美国公民,曾任职于美国电信设备先驱朗讯科技(前身为贝尔实验室),并于2005年在硅谷共同创办了剑桥科技的前身。
同年,他亦于香港成立另一家公司,并于2006年在上海设立新桥网络设备,该公司其后于2011年更名为剑桥科技。
立足全球
公司于2017年在上海首度上市,属于近年一批已在沪深市场挂牌、并寻求赴港作第二上市的中资企业之一。这类企业多希望透过香港市场提升国际能见度,配合其走出中国、拓展海外的策略。
不过,剑桥科技在这方面略有不同,因其本身已具备相当程度的全球化布局。除最初于美国创立外,公司绝大部分收入来自中国以外市场。2025年上半年,美国为其最大市场,占收入48%,其次为芬兰,占39%,外界不难联想到其主要客户或为全球电信设备巨头诺基亚。
公司创立于上世纪90年代网路泡沫之后不久,也反映在其业务结构上。三大主营业务中,规模最大的是向电信营运商、网际网路服务供应商及大型住宅物业销售宽频设备。该业务于去年上半年贡献收入约20.3亿元中的59%。而较新的无线设备业务,主要面向消费电子企业,去年上半年占总收入约20%。
不过,最令投资人兴奋的,仍是公司近年切入的光子技术业务。该类技术的主要客户为云端运算及数据中心营运商,这些业者被视为未来承载高算力AI应用的核心基础设施。剑桥科技于2018年透过收购一家日本公司进入该领域,相关业务稳步成长,去年上半年已占收入19%。
光子与无线设备这两项新业务,同时也是剑桥科技毛利率最高的板块,去年上半年毛利率约为24%,明显高于传统宽频设备业务的18.6%。
公司近期收入增长维持相对稳定,增速由2024年的18%小幅放缓至去年上半年的15%;不过,随着光子及无线设备业务比重提高、利润率改善,仍有效推动了盈利快速成长。
在中美关税战持续之际,剑桥科技的布局亦显得相对有利。公司与合作伙伴共同营运位于马来西亚的大型生产基地,并以此作为主要供应美国客户的生产据点,同时亦正推进美国新生产基地的投产作业。基于上述安排,公司在IPO招股书中表示,预期贸易战不会对其业务造成重大不利影响。
总体而言,即使收入增长未必完全符合市场对AI热潮的高度期待,剑桥科技的整体基本面仍显得相对稳健。惟在最新亮眼盈喜公布后股价却大幅回落,或许是公司近期最具指标性的发展,亦隐约反映市场预期已久的AI概念股修正,可能将在不久后到来。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




