
惠民保概念未能扭亏 思派健康靠股东输血
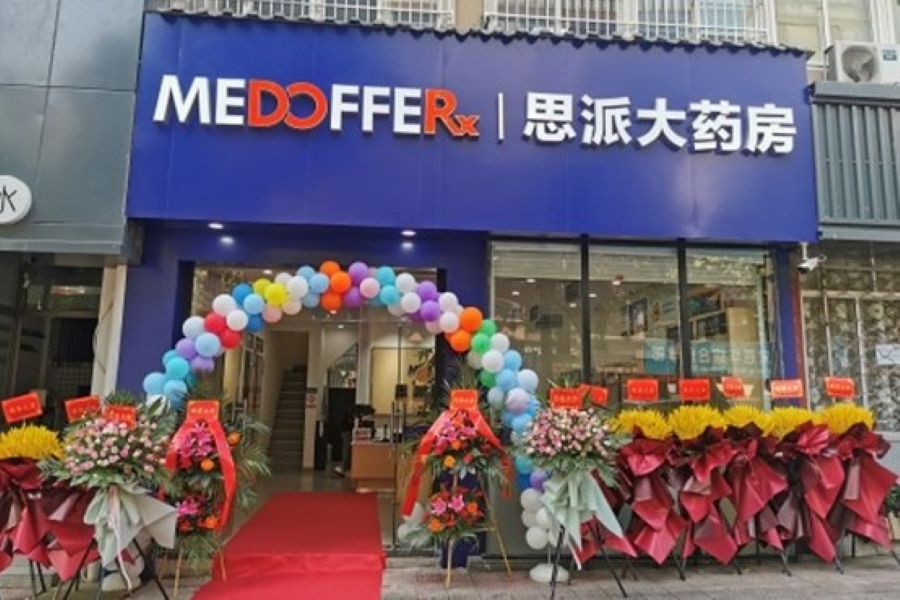
这家“惠民保概念股”虽获腾讯等明星资本加持,但在业务持续亏损的情况下,不易以高估值上市
重点:
- 思派健康第三次向港交所递交上市申请,公司过去三年半累计亏损逾57亿元,而且短期内难以扭亏
- 该公司三大业务线覆盖“医─药─险”,其中惠民保业务的高毛利率受市场关注,但同时也面临隐忧
斯年
继“明星”互联网医疗公司圆心科技三次递表港交所后,另一家业务线相似的头部企业思派健康科技有限公司也再一次向港股发起冲击,最终谁能率先冲线?
思派健康成立于2014年,业务覆盖医疗、药剂、保险,曾获大量明星投资机构加持,包括曾经投资圆心科技的科网巨头腾讯控股(0700.HK)。从2015年开始,思派健康先后历经8轮融资,募资总额近40亿元,除了腾讯外,也引入了F-Prime Capital、斯道资本、时代资本、平安创投和IDG资本等股东。
招股说明书披露的股权结构显示,腾讯集团实体对思派健康持股27.77%,创始人马旭广通过Lucky Seven持股7.54%,总裁李继通过Spire succession持股5.31%,另有三个雇员激励平台分别持股5.37%、2.14及1.33%。
获得明星资本加持可说是“双刃剑”,它在助力公司快速发展的同时,也催生了其上市压力。尽管面临资本市场疲软、新股频繁破发的逆境,思派健康仍在2021年8月、2022年2月连续递表港交所,但招股文件均在半年后失效,此番第三次递表,能否成功登陆港交所?
三年半亏损57亿元
从招股书披露的信息看,思派健康业务丰富而且表现领先,其目前经营三条业务线,包括特药药房业务、医生研究协助,以及健康保险服务。
灼识咨询的数据显示,按2021年收入计算,思派健康经营着最大的私营特药药房及最大的肿瘤临床试验现场管理(SMO)组织。其健康保险业务也连接了中国150多个主要城市的医院、全科医生及专家,为约2,390万个人及876名企业客户提供会员服务。
思派健康表示,其三大业务线已经建立了能够高度协同的生态系统,如特药药房业务及医生研究协助业务,能让健康保险服务系统中的医生,站在治疗方案的前沿;广泛的健康服务商网络,也可以协助制药公司进行选址及受试者招募。至于来自该网络的转诊,则成为了特药药房业务的重要患者来源。
但“医─药─险”生态圈未能带动公司扭亏为盈。财务数据显示,思派健康于2019至2021年的营收稳步上升,分别为10.39亿元、27亿元和34.74亿元,今年上半年则同比增长21.8%至18.88亿元,其中特药药房业务收入占比在90%左右。特药指的是高价值的处方药,通常针对癌症等重大疾病。
然而,在收入连年上升的同时,公司净亏损也持续扩大,过去三年半的累计亏损,已超过57亿元。公司表示将通过扩张收入、改善运营效率等举措,期望在未来三到五年实现盈利。
打造“医─药─险”生态是目前广受资本追捧的创新医疗服务模式,但此类企业盈利普遍不理想,亏损是常态,日常运营依靠投资者注资。例如圆心科技的业务生态与思派健康颇为相似,但从2019年到2021年,其亏损也呈扩大之势,从2.01亿元增长到7.57亿元,翻了近两倍,2022年前8个月也已录得5.3亿元亏损;以同类模式经营,并曾获博裕资本、中金公司等“明星”资本加持的镁信健康,也一度传言将冲刺上市,但今年中陷入被指侵犯商业机密的丑闻,上市前景更加难测。
保险业务毛利率高
除了“医─药─险”生态圈,思派健康等公司能受到明星资本追捧,也与其保险业务有关,因这些公司都被认为是“惠民保概念股”。
惠民保全称为“城市定制型商业医疗保险”,由政府主导,主打“低保费,高保额”,保费普遍在几十元至200元不等,但保额可以高达数百万元,2020年起在全国各地铺开,吸引大批参保人。
从招股书看,尽管“卖药”贡献了思派健康绝大多数收入,但其毛利率不到6%,反而收入贡献最小的保险业务毛利率可观,从2019年的39.5%上涨至今年上半年的67%,远高于特药药房业务和SMO业务同期的5.4%和17.7%。
因此,保险服务近年成为思派健康最被市场关注的业务,尤其是公司于2019年12月推出惠民保,促进健康业务保险组合大幅变化,尽管一度导致毛利率下降,但随着保险销售佣金产生的收入增加,边际成本减少,其毛利表现大幅改善。
由于市场上同类公司众多,而且产品雷同,思派健康的惠民保业务正面临日益增长的竞争压力,和越来越少的可进入城市。此外,由于惠民保保费低廉,而且支持带病参保,一旦出现低续保、高赔付的情况,该险种的可持续性将受到威胁。
到目前为止,市场仍然愿意给出思派健康、圆心科技等公司较高估值。思派健康上市前估值达到17.2亿美元(124亿元),以去年收入34.7亿元计算,市销率约3.5倍,而圆心科技更超过4.6倍。然而,由于这类公司尚未盈利,加上港股市况疲软,如果希望以高估值上市筹资,看来将面临一定难度。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

机器人概念急降温 奥比中光上不逢时
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
京新难脱仿制药标签 一颗安眠药能否唤醒增长?
赴港上市一波三折 天赐材料终获放行


