
德康农牧争取港上市 猪价推盈利坐过山车
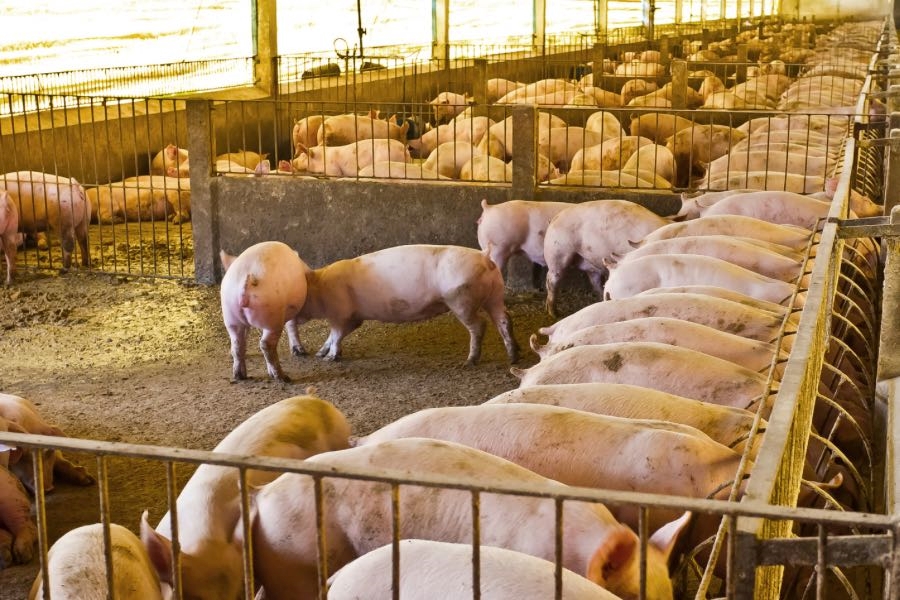
这家主要从事生猪及家禽养殖的企业,希望趁港股市况改善之际争取上市
重点:
- 由于生猪产品收入占德康农牧食品的总收入逾七成,其盈利表现深受生猪价格波动影响,近年走势如坐过山车
- 过去几年饲料成本暴涨,加上积极扩充产能导致借款增加,该公司的资产负债率较同行高
陈嘉仪
成立于2011年的四川德康农牧食品集团股份有限公司,主要从事生猪及家禽育种及养殖,曾于2021年6月申请到港股上市,但无功而回。时隔一年多,趁着港股市道回暖,该公司于1月最后一天再度递表,重启上市大计。
该集团主营业务分为生猪、家禽以及辅助产品三大板块。生猪产品包括商品肉猪、种猪及商品仔猪;家禽产品包括黄羽肉鸡、鸡苗及蛋等;同时亦销售生产过程中产生的辅助产品,当中包括饲料原料。按2022年前三季度收入计,其生猪产品及家禽产品收益分别占总收入比例75.5%和24%,是最核心业务。而据初步招股文件援引弗若斯特沙利文报告,该公司去年前三季度生猪销量约为390万头,在中国所有生猪供货商中排名第六。
与不少大型生猪养殖场一样,德康农牧采取“公司+家庭农场”模式经营,除了通过自有设施育种及养殖生猪及家禽,亦与农场主合作生产。一般是由集团负责品种繁育、种苗生产、产品销售等环节的管理,向合作农场主提供种猪及鸡苗、技术、监督、培训及支持,而农场主则提供土地及设施,按公司技术和管理标准进行规范饲养,并按合约收费养殖。
这种轻资产运营模式,好处是可利用较低成本、在短时间内实现规模扩张,弊端则是毛利较低,产品可控性较弱。以2022年前三季为例,该集团生猪销售收入高达82.8%是由家庭农场模式下养殖的生猪所产生;而在家庭农场模式下养殖家禽所产生的收入,则占同期家禽销售收入的97%,惟期内整体毛利率仅6.3%。
“猪周期”扭曲
业绩方面,集团过去三年收入稳步上扬,在2020年及2021年,分别录得47.7%及21.6%的同比增幅,去年前三季度再上升31.3%至96.6亿元。但同期盈利表现却相当波动,其中2020年净利润大升72.5%至36.1亿元,翌年却转亏31.7亿元,到去年前三季则扭亏,获得8.5亿元净利润。个中主要原因,是连续几年贡献营收逾70%的生猪产品深受“猪周期”影响。
中国于2018年末曾爆发非洲猪瘟,严重扭曲正常“猪周期”。紧随其后的两年,生猪出栏量锐减,推动猪肉价格大涨,一度为为德康农牧带来丰厚回报,势头延续至2020年。据初步招股文件数据显示,公司2020年的商品肉猪销量仅130万头,但平均售价为每头4,304元,由于该业务毛利率高达55.2%,带动净利润上升。
然而好景不常,在市场需求及优惠政策推动下,农牧行业积极恢复生产,生猪供应量大增,在2021年,该公司商品肉猪平均售价腰斩51%至每头2,111 元,令该业务毛利率降至5.2%,仅为上一年的零头。即使销量大增至300万头,也只能与大部分养殖企业一样陷入亏损。
不过值得留意的是,德康农牧于2020年至2022年前9个月的整体毛利率由38.8%恶化至6.3%,除了受累于猪价下滑之外,同期销售成本暴涨也是主因。
饲料成本大增
据初步招股文件数据显示,德康农牧销售成本最大支出为饲料及饲料原料,过去三年均占总销售成本约七成。生猪及家禽饲料主要为玉米及豆粕,由于禽畜销量增加,用量相应提升,加上去年俄罗斯入侵“粮食大国” 乌克兰,令玉米平均售价由2017年的平均每吨1,907元,大升49.1%至2022年的2,844元;即使豆粕平均售价于2017年至2021年间保持稳定,但去年也突然大涨24%,为该公司的销售成本带来沉重压力。
猪价下滑和销售成本急升,是养殖行业近年面对的主要问题,面对毛利率下挫,一些公司选择转型。例如比德康农牧规模更大、早于2015年已于深交所挂牌的温氏股份(300498.SZ),虽然过去30年一直采用“公司+农户”经营模式,近年也开始试行新模式,将原先由农户提供的土地升级至自己手中,并统一做好通水、通电、平整土地、建设规划和经营证照办理等工作,未来更计划进一步向“公司+现代产业园区+职业农民”的模式迈进。转型后的温氏股份去年前三季毛利率为11.29%,远超德康农牧的6.3%,似乎印证新模式能让行业找到出路。
要改善盈利状况,德康农牧需要转型,但朝自有土地模式发展需要大量资金,而公司的财状况仍有待改善。截至去年9月末,其资产负债率为73.9%,高于温氏股份的60%水平;期内,公司未偿还债项达90.75亿元,远高于约23.7亿元的现金水平,并产生逾3亿元的利息开支,因此该公司重启上市,可能是为了纾缓中短期财政压力。
2022年中国猪企业绩稍为改善,与德康农牧一样,温氏股份前三季由亏转盈,期内净利润为6.86亿元,但市值却高达1,300亿元,即使四季度盈利表现维持,预测市盈率仍高达142倍。德康农牧的经营规模不及对方,而且业务模式较为落后,相信需以较保守的定价上市,才能吸引投资者垂青。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?



