
市场重科技轻消费 袁记云饺上不逢时?
中国最大饺子连锁品牌袁记云饺赴港上市,但在消费股投资热度偏低的背景下,市场反应或趋审慎
重点:
- 袁记云饺已向港交所递交上市申请,此前两年门店数量快速扩张后,公司于2025年的收入增速明显放缓
- 公司未来或可在冷冻饺子零售及海外市场拓展中,寻找新的增长动能
阳歌
对于美食爱好者而言,若说汉堡定义了西方的快餐文化,那么在中国,饺子无疑是最具代表性的日常速食。如今这个代表性的中式食品可能很快将出现在资本市场,复制过往速食快餐在股市掀起的热潮。这或是袁记食品集团股份有限公司周一递交香港上市申请所欲达成的目标。
在麦当劳(MCD.US)以及美国的汉堡王、日本的MOS Burger等连锁品牌推动下,汉堡目前或许仍是全球最受欢迎的快餐。但若论历史,仅有百多年历史的汉堡,与中国的饺子相比仍相距甚远。
相传这款最具代表性的中式快餐,历史可追溯至约1,800年前的汉代。传说中医张仲景在返乡途中,为医治百姓寒疾而发明了饺子。自此,饺子逐渐成为中国社会中无处不在的饮食存在,不仅是日常主食,也是在春节、冬至等节庆中不可或缺的传统食品,从普及性的角度上看,饺子或可堪称中国的汉堡。
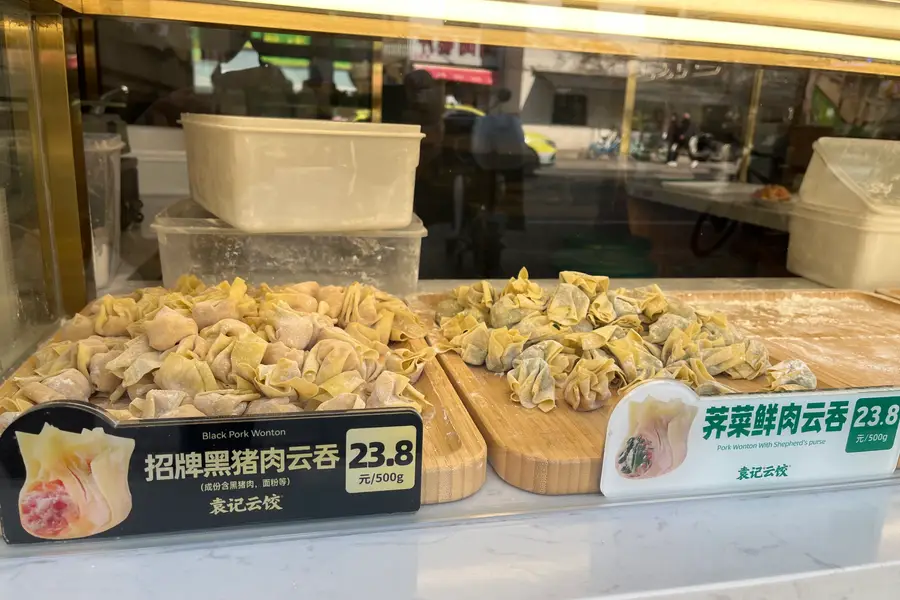
袁记食品将这段悠久的饮食历史,巧妙包装成一个投资故事,并以中国最大饺子及云吞连锁品牌自居。根据招股书,截至去年9月底,公司在全国拥有4,266家门店,成为去年中国规模最大的中式快餐(QSR)连锁经营者。作为对照,当时排名第二的竞争对手仅有3,076家门店。不过也须指出,行业龙头百胜中国(YUMC.US; 9987.HK)旗下的肯德基,截至去年9月底门店数达12,640家,几乎是袁记食品的两倍。
整体而言,袁记食品的财务表现相当稳健,不仅拥有不错的利润率与盈利能力,其海外扩张故事亦刚刚起步,且看来具备加速潜力。稍具隐忧之处在于,公司去年增长明显放缓,同时由于银行借款突然增加,负债水平亦有所上升。
尽管袁记食品经营的是中国历史最悠久的家常食品之一,且门店网络庞大,但公司自身的发展历史其实相当短暂。袁记食品成立于2017年,总部位于广东佛山,成立仅一年便扩展至100家门店,并于2021年透过加盟模式突破1,000店规模,实现快速扩张。
公司于2023年迎来最迅猛的成长期,当年门店数按年大增58%,至年底达到3,141家。不过,其后扩张速度明显放慢,2024年门店增速降至26%,而截至去年9月底止的九个月,按年增幅仅为7.9%。
袁记食品过去曾进行多轮融资,但至今尚未引入具代表性的重量级投资者。这一点在其上市申请中亦有所体现,本次IPO由华泰国际及广发证券担任联席保荐人,均属于次一线券商。缺乏大牌机构加持,某程度上反映出在目前以科技股为主导的香港IPO市场中,投资者对此类传统消费企业的兴趣相对有限。
增长放缓
不过,餐饮股整体吸引力不足,也反映在估值层面,这或令袁记食品难以突破被视为独角兽门槛的100亿元估值。以同业作比较,百胜中国目前的市销率(P/S)约为1.53倍;而经营中国达美乐的达势股份(1405.HK),以及主打快餐面食的遇见小面(2408.HK),市销率亦大致介乎1.7至2.1倍之间,水平并不算高。
即使袁记食品能以接近上述区间上限、约2倍市销率估值,凭藉其在中国最受欢迎本土快餐之一的领先地位,按去年预测收入计算,其估值亦仅约53亿元(约7.6亿美元)。
公司的财务表现,与其门店扩张节奏大致同步。2024年收入按年增长26%,但至2025年前九个月,增速明显放缓至11%,收入为19.8亿元。公司大部分收入仍来自餐饮业务,主要透过遍布全国的五个中央工厂及24个仓库,向加盟商销售馅料与面皮等核心原材料。
尽管餐饮主业增速放缓,但旗下“袁记味享”品牌的预包装冷冻饺子与云吞业务,则展现出一定亮点。该业务于去年前九个月按年增长46.4%,收入达5,240万元,惟占总收入比重仍仅为2.6%。
另一个正面因素来自海外拓展,未来或可成为新的收入动能。公司于2024年在新加坡开设大中华区以外的首家门店,并迅速扩展至10家;近期亦在泰国开出首店。公司表示,计划将部分上市集资用于短期内扩张东南亚市场,并于中长期考虑进军东亚、欧洲及美国等地。
从成本控制角度看,袁记食品表现尚算稳健,毛利率维持在约25%的水平,明显高于百胜中国的17.1%。不过,与达势股份及遇见小面均约45%的毛利率相比,仍有明显差距。
另一个潜在关注点在于资本结构。袁记食品的资产负债比率于去年9月底升至20.9%,高于一年前的14.8%。公司披露,去年前九个月银行借款由9,500万元大幅增至2.5亿元,但未详细解释增幅原因。不过,即便如此,20.9%的比率仍属于市场普遍认为健康的范围。
对袁记食品而言,最大的变数或许并非基本面,而是当前香港投资者对餐饮股的整体兴趣不足。遇见小面正是这一趋势的写照,尽管其财务表现同样稳健,但自上月上市以来股价已累跌近四成,迫使公司于上周宣布回购股份计划。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相关文章

途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬



