
大众口腔盈收下跌 未来前景要看并购
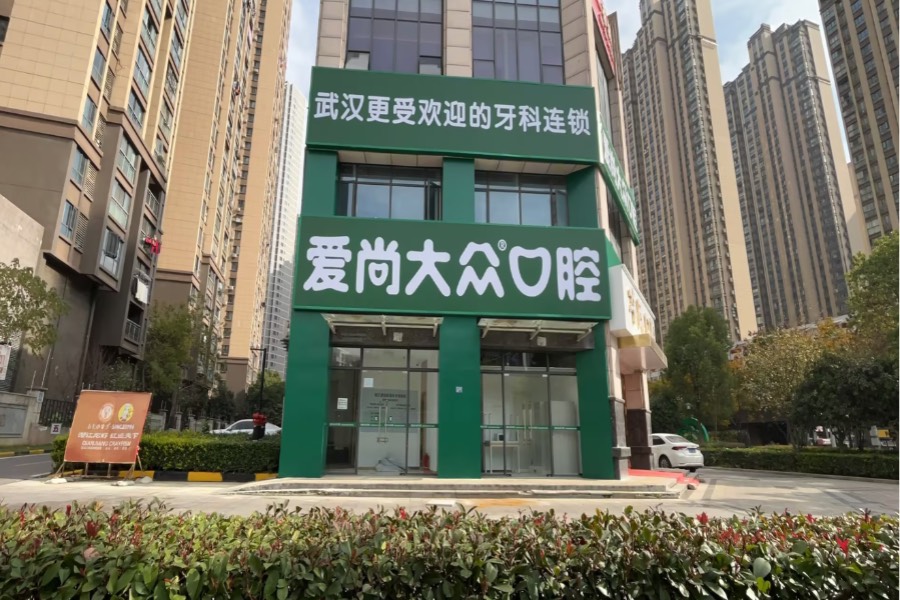
已递交香港上市申请大众口腔去年收入及净利润齐跌,但市场合并空间大,有望重拾增长
重点:
- 大众口腔是内地第五大口腔医疗服务公司,净利润更是中国第三高
- 去年业绩下滑,就诊人数下降,但行业整合机会多
白芯蕊
内地居民生活环境越来越富庶,加上人口老化,对医疗需求越来越大,主要在中国华中地区经营口腔医疗服务的武汉大众口腔医疗股份有限公司,趁香港新股市场气氛转旺,部署在港上市。
曾拟新三板上市
据上市申请文件中显示,大众口腔于2007由中山医疗投资成立,2014年改为股份有限公司,2018年曾计划在新三板上市,但考虑交投量及流通性低,最终搁置并计划转战港股。
中国口腔医疗市场规模庞大,单是2019年规模达1,418亿元,奈何疫情后经济复苏慢,令规模到2023年只有1,446亿元,即较2019年仅升1.9%。幸好中国去年推出鼓励消费和提高居民购买力等政策,间接推动口腔医疗市场复苏,市场估计,到2028年规模有望提高至1,932亿元,相当于2023年至2028年复合年增长率6%。
内地口腔医疗机构由公立及民营组成,公立即以政府为主,灵活度较差,等候治理时间较长。民营口腔医疗机构则以市场定价主导,等候治理时间较短,更能提供定制服务,也是现今市场主流,单在2023年,民营企业在口腔医疗行业占比便达92%。
据弗若斯特沙利文资料显示,大众口腔2023年牙椅数目共有701张,在中国民营口腔医疗服务提供商中排行第五位,净利润则是中国第三高。
大众口腔业务主要由三大业务组成,包括综合牙科诊疗服务、口腔种植服务及口腔正畸服务,占集团2024年收入分别53.4%、28.4%和18.2%,但去年三大业务收入都下跌,令收入及纯利按年倒退7.9%和16.3%,达4.07亿和4,192万元。
服务费受压
集团2024年业绩下跌,全因内地实行集中采购政策,并加强监管口腔医疗机构价格。以大众口腔种植牙业务为例,整体采购成本虽在2023年按年跌15%,但由政策带来下行定价压力,加上市场激烈竞争,最终拖累口腔种植服务费用下调25%至40%,即比采购成本下跌幅度更大。
另一方面,大众口腔去年总客户就诊人次下跌,由2023年的76.9万人次,减少至2024年的74.9万人次,跌幅达2.6%,也是业绩下滑主因。集团解释主要受到翻新三家武汉口腔医疗机构,同时个别医疗中心租约到期,包括迁移武汉八家口腔医疗机构所致。截至2025年5月20日止,集团拥有62间医疗机构,较2024年底减少3间。
不过,大众口腔认为长远仍能受惠优化牙科资源配置及品牌知名度提升,预计客户就诊人次和新客户数量将重拾增长,加上服务网络规模效益提升,相信可减轻该政策对盈利带来的负面影响。
合并空间大
虽面对多项逆风,但内地口腔医疗市场仍值得看好,不单受惠居民老化及对口腔健康意识提高,还有市场极度分散,目前中国仅3%口腔医疗机构是采用连锁营运模式,加上头五大龙头企业市占率合共也不足10%,意味市场有大量潜在收购合并机会。
此外,大众口腔主攻华中地区,包括湖北、湖南、河南及江西,华中地区占中国总人口约19%,但区内每百万人口牙医数目只有184名,远低于中国平均(每百万人口269名),作为华中地区龙头的大众口腔,有望直接受益。
值得留意的是,虽然医疗机构较少受季节性影响,但口腔医疗市场却分淡旺季,由于每年七月及八月儿童及青少年在暑假期间,更容易有时间进行牙科诊断及治疗,因此每年第三季大众口腔收入略高。相反春节假期前及春节期间就诊量减少,主要是客户会推迟口腔治疗计划,故集团第一季收入通常会略低。
整体来讲,目前内地及香港上市口腔医疗股不多,包括在上交所上市的行业龙头通策医疗(600763.SH),以及在香港上市的瑞尔集团(6639.HK),但估值差异大,通策医疗预期市盈率为33.5倍,瑞尔则高达50.5倍。
目前香港新股气氛不错之际,加上行业独特,又存在收购整合空间,若大众口腔能在估值30倍下招股,料能炒上的机会甚高。然而,未来最大风险是就诊人数能否回升,及内地集中采购会否进一步拖低服务费用,一旦上述忧虑消除,相信业务将能轻易重拾增长,估值有机攀上50倍水平。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

机器人概念急降温 奥比中光上不逢时
途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
京新难脱仿制药标签 一颗安眠药能否唤醒增长?


