这家龙头钴业公司申请到港股上市,但其面临的两大风险不容忽视

重点:

  • 南京寒锐第二次申请到港交所主板上市
  • 特斯拉与日产致力电动车电池无钴化,或减低市场对钴产品的需求

何仲尼

钴(Cobalt),一种化学符号为Co的银灰色金属,它听起来很陌生,但原来是制造电动车电池的重要材料,它用于电池正极位置,可防止过热,提高电池安全性和延长使用寿命。

中国主要钴粉生产商南京寒锐钴业股份有限公司(300618.SZ),本周一第二次向港交所呈交上市申请文件。这家掌握重要战略资源的民企,主要业务为生产钴粉及钴化合物,应用于电动汽车及电子仪器等领域。随着全球多家电动车及电池生产商研发无钴电池,而且该公司主要业务所在地刚果民主共和国社会不稳,可能对其收入带来风险。

根据市场研究公司弗若斯特沙利文的报告,按截至2020年12月31日的产量计算,南京寒锐为全球第三大及中国最大钴粉生产商。该公司今年首9个月收入同比翻倍到32亿元(约5亿美元),盈利更翻了两倍到4.86亿元,主要因为去年同期受新冠病毒影响,拖累钴产品市场活动;今年市场回复正常,钴价反弹,集团的钴化合物与钴粉收入随即受惠,协助业绩重回正轨。

钴产品占收入六成

过去三年,上述两项产品占收入50.5%到76.2%,今年首9个月则占59.4%,可以看到该业务对公司相当重要。但从最近电动车行业的举动,却反映市场未来对钴产品的需求可能降低。

首先是电动车巨企特斯拉(TSLA.US)今年9月公布,它将采用无钴电动汽车电池,改用成本较低的磷酸铁锂,并首先在低价车款试行这种策略。日资大型车厂日产也透露对钴价上升的担忧,将最快于2025年左右开始使用无钴电动车电池,以降低电动汽车的成本。

不止两家电动车大厂,连中国电动汽车电池制造商蜂巢能源,也于8月发布了首款无钴电池,由于其客户包括长城汽车(2333.HK),东风汽车(0489.HK)和吉利汽车(0175.HK)等国内知名品牌,如果它们未来研发的电动车采用无钴电池,或减低国内对钴产品的需求。

南京寒锐仿佛看到了这个不利趋势,公司在招股文件的风险因素中表示,全球新能源汽车产业的增长率、以及电动车对钴的实际需求并不如当初炒作般热烈, MB标准级钴价从2018年的每金属吨54.4万元,逐年大跌56.3%到2020年的23.8万元,公司2019年的收入与毛利也因此下降,毛利率更从2018年的42.3%,大幅下降到2020年的19.8%。

该公司认为,随着笔记本电脑及手机通信设备的快速发展,有助丰富产品种类,并推动电池钴化合物需求提升,增强公司盈利能力及抗风险能力。但在电动车电池转型的行业背景下,公司两度申请到港股上市筹资,背后可能看出了某些端倪。

另一个风险也不容小觑,南京寒锐自2007年在刚果民主共和国采购绝大部分钴和铜原材料,并在当地完成这些原材料的粗加工,但这个依赖采矿业支撑经济的中非国家内乱频繁,虽然各大武装势力于2003年签署了和平协议,但2019年备受争议的总统选举,曾经引发大规模示威及诉讼,反映社会仍然不稳。

依赖非洲生产设施

南京寒锐位于该国的两个生产设施,设计年产能为5,000金属吨氢氧化钴,以及41,000金属吨电解铜,分别占该公司钴产品与铜产品产能约45%和100%。公司在上市文件的风险因素中便表明,即便已对该国附属公司加强经营管理流程,并就外汇限制、征收征用设施与动乱战争等事故购买保险,但武装冲突一旦重现,其业务和经营业绩恐受不利影响。

更值得注意的,是南京寒锐仍在该国新建产品线,大增钴产品每年约41,000吨产能,涉及资本开支超过8亿元,明年6月起投产,此举将加强对该国生产线的依赖,风险恐有增无减。

南京寒锐仅处于申请港股上市阶段,未能提供招股价、发行股数等详细资料,但该股在2017年已经在深交所创业板上市,目前市值约250亿元,估计会在港股市场筹资数十亿港元。

公司今年股价从第二季开始稳步上升,从4月最低的63.2元,涨到11月底最高的101元水平,本周二收报80.98元,市盈率(price-to-earnings ratio)约38倍。参考同业股、经营锂电材料研发的华友钴业(603799.SH)市盈率约48倍,赣锋锂业(002460.SZ)与盛新锂能(002240.SZ)的市盈率,更分别高达63倍与94倍,反映南京寒锐的估值处于折让水平。

基于上述提及的两大风险因素,以及香港投资者较保守的风险胃纳,如果南京寒锐能成功申请在港股上市,估计定价亦不会太过进取,相信要提供比A股稍低的市盈率定价,才能说服投资者参与。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

新世界大折价供股 一供十一募资249亿

香港开发商新世界发展有限公司(0017.HK)周日公布供股募资,每持有一股将供十一股,每股供股价0.9港元,较周四收盘价折价81.5%,募资249亿港元。新世界将发行276.83亿新股,较目前已发行的股份数量大增十倍。 周大福企业及相关股东承诺全额认购供股,郑氏家族出资至少113亿港元。同时,周大福企业、汇丰及星展负责包销。 债务高企的新世界,正为总额820亿港元的境外债务进行再融资,债务将于明年3月到2029年12月到期,此次供股所得将用于偿还该债务本金的10%,剩余的90%将展期两年。 公司管理层承诺,在未来三年内不再供股,同时预计到2031年底前合同销售及资产出售规模将在1,500亿至2,000亿港元之间,将可减债约400亿至500亿港元。 新世界周一开盘大跌45%,报2.655港元,公司股价较过去一年高点暴跌近80%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里

锅圈第三季核心经营利润跌最多57.3%

火锅及居家餐饮食材供应商锅圈食品(上海)股份有限公司(2517.HK)周四公布,第三季核心经营利润约3,000万至4,000万元人民币,按年减少43%至57.3%;收入约19亿至20亿元,按年下跌3.3%至增长1.8%。 公司表示,去年同期受惠于平台流量红利,收入形成较高比较基数;今年持续加大品牌建设及创新业务投入,以吸引年轻消费者、拓展消费场景,亦影响期内盈利。 截至9月底,集团共有12,142家门店,按年净增1,381家,其中乡镇门店3,478家,净增916家。注册会员增54.9%至约8,845万名,第三季门店自有线上商城交易总额增逾50%。 公司股价周五低开,至中午休市报1.13港元,跌8.5%,年初至今累跌69%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

反响平平下限定价 国星宇航早盘仅涨1.5%。

商业航天企业成都国星宇航科技股份有限公司(6935.HK)周五在香港挂牌,开盘即下跌1.85%至24.44港元,之后股价一度转涨5%,早盘收报25.26港元,较发行价微涨1.45%。 国星宇航发售3,012.1万股,每股发行价介于24.9港元至33.2港元,最终只能以下限定价。公开发售超额认购只有2.4倍,国际配售轻微超额认购0.79倍。基石投资者只有两位,认购约241万股,占发售股份的8%。 募集资金净额6.52亿港元,约35.6%用于提升公司的研发能力、24.4%用于建设深圳的中心、20%用于寻求战略投资及收购机会,10%用于偿还银行贷款,余下一成作一般营运资金。 公司2026年上半年的收入约2.26亿元,同比下跌6.3%,期内亏损收窄至1.5亿元,同比减少21.5%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Yum China opened 20,000th store

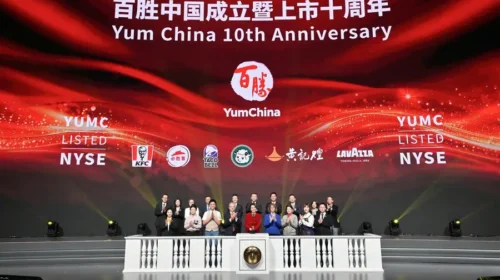
百胜中国迎上市十周年 门店突破20,000家

继2020年开出第10,000家门店后,肯德基和必胜客背后的百胜中国仅用六年便达成最新里程碑 重点: 百胜中国开出第20,000家门店,计划到2030年再增10,000家餐厅 百胜中国还推出了全新的“AI店长小助理”,旨在让门店管理更轻松、高效   阳歌 周四,随着六家新餐厅同时开业,百胜中国控股有限公司(YUMC.US; 9987.HK)迎来了重大里程碑,门店总数突破20,000家。差不多40年前,当公司带着首家肯德基进入中国市场时,几乎没人能想到它最终会成长为中国最大的餐饮企业。现在,这一商业帝国不断发展壮大——截至9月底,公司已拥有14,307家肯德基门店,另一大主力品牌必胜客门店达到4,740家。 百胜中国周四还迎来了另一个重要里程碑——从美国的百胜环球公司(YUM.US)分拆并独立上市十周年。上市以后,公司在过去十年间为投资者带来了可观的回报:不仅股价翻倍,还通过派息和股票回购返还了超70亿美元。 百胜中国同时展示了最新的AI应用——“AI店长小助理”,旨在为餐厅经理减负,同时提升餐厅运营效率。 对于正在加速扩张、计划到2030年突破30,000家门店大关的公司而言,20,000家门店的里程碑只是最新的一站。1987年在北京开出首家肯德基后,公司用了33年时间,在2020年达到10,000家门店的规模。而接下来新增的10,000家门店则快得多,仅用了六年时间。根据最新目标,公司将在短短四年内再增加同样数量的门店,相当于每三到四个小时就新开一家店。 这一扩张进程是多维度的。除了深耕北京、上海等先发市场,百胜中国还大力进军众多的下沉市场。在大城市中,公司面临着麦当劳等同级别对手的竞争,本土连锁品牌如塔斯汀等也虎视眈眈。为缓解压力,公司正试图通过开设新店来跑赢对手,其中许多新店都位于下沉市场。在截至今年9月的12个月里,肯德基新进驻了370多个城镇,必胜客则新进驻了350多个城镇。 百胜中国及其同行还在应对中国经济放缓的挑战,这一形势促使消费者变得更加谨慎,也更注重性价比。受此影响,今年第三季度中国餐饮业收入的单月增幅仅为1%至2%,较第一季度的4.2%大幅放缓。在这样的大环境下,剔除汇率的正面影响,百胜中国第三季度的系统销售额仍同比增长3%,跑赢餐饮行业整体水平。 百胜中国CEO屈翠容在宣布这一最新里程碑的公告中表示:“在充满变化的市场环境下,我们始终高度关注执行——想尽一切办法解决问题,把策略落地,并实现可持续的盈利和业绩增长。” 百胜中国旗下六大主要品牌各开出一家新店,借此达成了这一里程碑。这六大品牌包括核心品牌肯德基和必胜客、Lavazza咖啡连锁、塔可钟(Taco Bell)墨西哥风味连锁、小肥羊火锅连锁,以及主打传统中式焖锅的黄记煌连锁餐厅。 为庆祝这一时刻,公司还召集了近10,000名餐厅经理,在成都举办了餐厅经理年会。 新店型 新模块 百胜中国的快速扩张,很大程度上归功于多年来对新店型的探索以及深入的菜单本土化。 北京首家肯德基在当时颇具革命性意义。开业之初,一顿饭大约要花20元,相当于当时许多人平均月薪的五分之一,但是它提供了大多数中国人前所未见的服务水准。 公司最初坚持采用仅包含核心产品的简单菜单,包括招牌的吮指原味鸡、土豆泥、蔬菜沙拉以及几款软饮。快进到现在,肯德基中国的菜单上已出现了全鸡、蛋挞和气泡咖啡等产品。百胜中国的第二大品牌必胜客,也在菜单上推出了榴莲比萨和比萨堡等创新单品。 百胜中国为肯德基和必胜客推出了一系列不同店型,包括在下沉市场更容易开设、更具成本效益的紧凑型门店。过去几年,公司还开始推出与现有肯德基和必胜客门店肩并肩运营的新模块,通过共享厨房等模式加快开店速度、提升运营效率。这类模块包括:截至9月底门店数超4,000家的肯悦咖啡(KCOFFEE Cafe)、门店超700家的轻食店肯律轻食(KPRO),以及门店突破300家的必胜客旗下的必胜汉堡(Pizza Hut Burger Bar)。 为确保品质,公司多年来一直坚持自营模式,现在也开始拥抱加盟以加速增长。其肯德基和必胜客的加盟门店网络,预计将从2018年的500多家增至2028年的5,000家以上。 在最新公告中,百胜中国还公布了新推出的 “AI店长小助理”。该产品建立在去年开始试点的AI助手“Q睿”基础之上,后者旨在协助餐厅经理处理数据密集型任务。而最新智能体的设计初衷是继续减轻此类负担并提升效率。它将AI和先进技术与餐厅运营数据及互联厨房设备相结合,可根据餐厅客流、员工配置和库存水平,给出诸如调整备餐和用工需求等建议。 有了AI的加成,以及其他增效措施发挥作用,加之大宗商品价格走低,百胜中国公布今年第三季度餐厅利润率同比上升0.5个百分点至17.8%。公司本月初发布的最新季报显示,当季营收同比增长8%至34.8亿美元,净利润增长10%至3.11亿美元。公司在该季度净新增692家门店,使门店总数达到19,989家,是其最接近的竞争对手麦当劳中国的两倍多,后者门店数为8,395家。 尽管宏观环境充满挑战,但关注百胜中国的市场人士仍对公司持相当积极的态度。在雅虎财经调查的21位分析师中,有20位给予公司“买入”或“强力买入”评级。此外,公司股价今年小幅上涨。在众多中概股走低的市场环境下——香港恒生指数下跌5%,上证综指更是下跌7%,百胜中国的表现已属难得。…