卖一辆蚀一辆 千里科技要靠AI逆转胜?
汽车制造商千里科技已申请赴港上市,新任领导者据称拥有十多年人工智能经验,但具体细节欠奉
重点:
- 随着新能源汽车销售增长,今年上半年收入上升40%,但毛利率转为负值
- 吉利为其主要合作伙伴,近期亦与奔驰签署协议,以25%的折让价格出售其在上海上市股份的3%
阳歌
刚递交香港上市申请的汽车与摩托车制造商重庆千里科技股份有限公司(601777.SH)颇具神秘色彩,整份申请文件几乎完全建立在一个愿景上——即有朝一日成为人工智能科技巨头。不过,这一愿景存在一个根本问题:公司至今尚未从自称最具潜力的人工智能业务中产生任何收入。
这份由港交所于10月16日首次披露、并于上周五更新的上市申请文件,充斥着对“人工智能(AI)”的叙述。诚然,近年来几乎所有上市公司都喜欢在文件中挂上这个流行词汇,但千里科技在“AI叙事”上的热度更胜一筹——在整份文件中共提及“AI”近200次,其中仅在讨论其“AI+出行”业务的部分,就出现了49次。
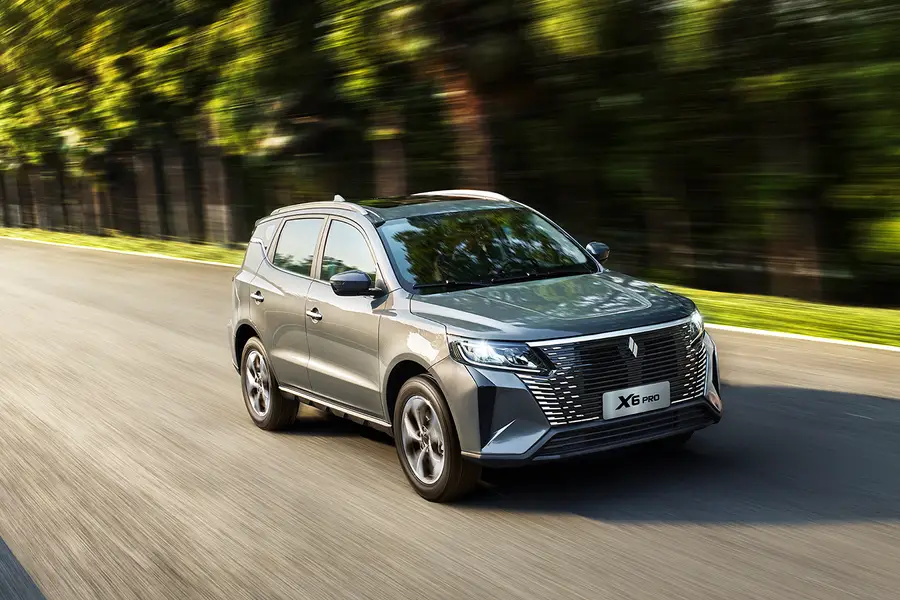
目前,公司的主要收入仍来自汽车与摩托车销售,包括传统燃油车与新能源车两类产品,旗下品牌涵盖“睿蓝汽车”与“枫叶汽车”。不过,这些业务规模仍然有限,显示千里科技在竞争激烈的中国汽车市场中仍难打开局面。
根据中国汽车工业协会最新数据,睿蓝汽车在9月份的中国新能源汽车品牌销量排名中位列第29位。目前中国新能源车约占整体乘用车市场的一半,而千里科技自家汽车销售约半数也是新能源车。
这排名使公司在中国新能源汽车销售上,略高于宝马与本田等外资品牌,但仍远落后于主要新能源车品牌,即使一些规模不大的新品牌也比不上,如第19位的极狐汽车与第26位的光束汽车。
尽管如此,千里科技仍具备若干有利因素。其一是与吉利控股(0175.HK)的深厚合作关系。吉利旗下拥有包括沃尔沃、莲花及极星等国际品牌,以及自主新能源品牌极氪汽车。另一项利好是近期与奔驰的合作,后者将以约25%的折让价格,收购千里科技上海上市股份(A股)的3%,此举被视为对公司前景的信任。
不过,千里科技希望投资者相信,其最核心的资产与人工智能转型背后的“秘密武器”,是一位颇具神秘色彩的人物——印奇,现年37岁。他于去年加入公司,并于11月出任董事长。与公司其他高管在申请文件中均有详尽履历不同,印奇的介绍极为简略,仅写道他“拥有超过十年人工智能视觉领域的深厚经验,并具备多次成功创业的纪录。”
这或许也解释,为什么尽管在上市文件中大谈人工智能概念,公司目前仍没有任何与人工智能相关的产品在市面销售。申请文件写道:“我们已推出技术解决方案,主要包括智能驾驶、智慧座舱及自动驾驶出租车方案。”但文件也随即补充,截至今年6月,“我们尚未从技术解决方案中产生任何收入。“
赔钱生意
公司必须尽快从新的人工智能业务中开始创造收益,因其传统的汽车与摩托车业务发展缓慢,更令人担忧的是,公司目前生产汽车的成本已高于售价,也就是说,每卖出一辆车都在亏钱,这反映出中国汽车市场过剩,导致近两年来激烈价格战的负面影响。
根据申请文件,公司2023年收入下滑约20%,到2024年才趋于稳定。今年上半年,随着新能源汽车业务大幅增长,收入强劲回升,但毕竟原来的基数较小。今年上半年,公司录得收入41.5亿元(约合5.83亿美元),同比增长约40%,而去年同期为29.5亿元。增长主要得益于新能源汽车销量同比增长逾倍,不过公司在最近六个月仅售出19,364辆汽车,规模仍属有限。
今年上半年,公司约63%的收入来自汽车销售,其余大部分则来自摩托车销售。然而这并未改善公司的盈利情况——汽车业务毛利率为负0.9%,摩托车业务毛利率则为正11.7%。
综合计算,公司今年上半年整体毛利率仅为5.5%,远低于吉利汽车及中国电动摩托车领军企业小牛电动等的15.8%水平。
微薄的毛利率最终也反映在千里科技的净利润上,公司今年上半年亏损1.16亿元,较去年同期亏损1.08亿元略为扩大。自2023年以来,公司一直处于亏损状态,但资金状况仍相对充裕,截至6月底,帐上现金约为19亿元。
千里科技成立于1997年,六年后进入汽车制造业,并于2010年在上海证券交易所上市。此次赴港上市,将使其成为最新一批在沪深两地上市后,再登上香港股市这个国际资本舞台。公司业务的重大转型始于与吉利控股的合作,以及双方于2022年共同推出的睿蓝汽车品牌。目前,吉利及其创办人李书福合计持有千里科技在上海上市股份约30%,吉利亦被列为公司未来潜在的人工智能产品买家之一。
目前,吉利集团约占千里科技采购总额的30%,内容包括整车成套件及汽车零部件。同时,吉利也是千里科技最大的单一客户,过去三年其贡献公司收入的比重介于30%至40%之间。
至于奔驰则是最新的合作伙伴,双方于今年9月达成协议,奔驰将以13.4亿元收购千里科技在上海上市的3%股份。这项交易表面显示出对公司的信心,但需指出的是,交易是以约25%的折让价格完成。此外,吉利本身也是奔驰的重要合作伙伴,这一关系可能正是促成此次合作的一大关键因素。
整体而言,千里科技的前景仍存在不少疑问,可能令投资者保持审慎。新任董事长的背景资讯有限,以及公司人工智能业务仍处于初期阶段,虽为转型提供了想像空间,但同时也带来诸多不确定性。与此同时,该公司的现有汽车业务规模过小,且短期内看不到恢复盈利的迹象,市场对其信心仍显不足。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章