
塑膠花盆世一 環球園藝謀港上市
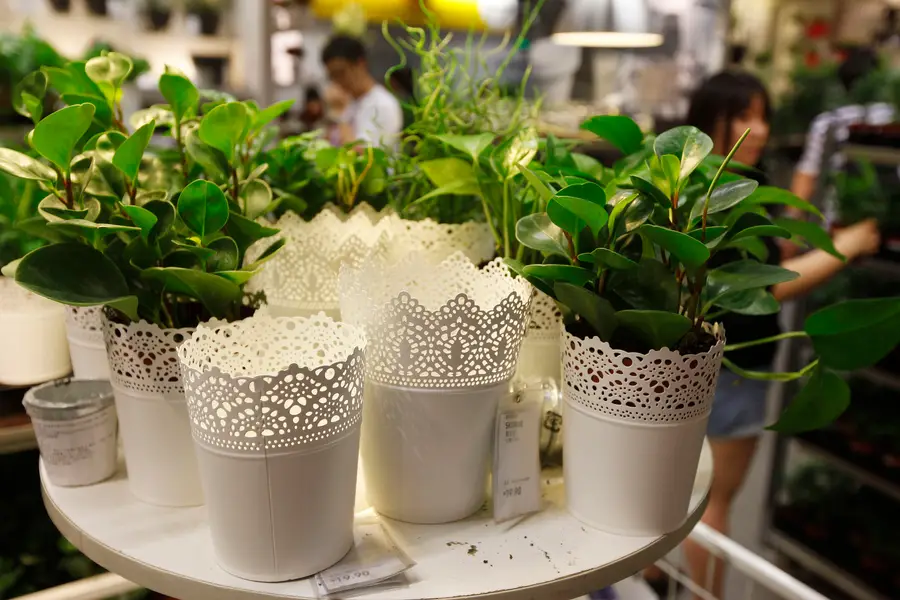
全球最大裝飾性塑膠花盆生產商環球園藝正申港上市,收入逾九成來自美國,客戶包括勞氏、沃爾瑪及開市客等
重點:
- 公司上半年收入純利齊跌
- 主攻美國市場,產品不受關稅影響
白芯蕊
中國一向以世界工廠見稱,在多個製造行業都具領導優勢,主打適用戶內外的裝飾性塑膠花盆的環球園藝有限公司,為全球最大裝飾性塑膠花盆製造商,最近遞交上市申請文件。
環球園藝由現任董事會主席兼行政總裁盧敬章於2004年創立,他曾任職程式編製員,隨後認識到裝飾性園藝行業潛力,2006年起在深圳生產園藝產品,於2011年開始向美國主要零售商進行直接銷售。盧敬章為上市前最大股東,持有環球園藝78.2%股權。
集團的產品包括戶外及戶內裝飾性塑膠花盆,分佔上半年收入的65.3%和21%。戶外裝飾性花盆一般直徑為12英吋以上,適合露台及花園。至於戶內裝飾性花盆一般直徑為12英吋以下,用於戶內裝飾及內部擺設。
公司絕大部分收入來自美國市場,2022年至2025上半年佔集團收入超過90%,與美國龍頭零售商客建立長期合作關係,包括勞氏(LOW.US)、沃爾瑪(WMT.US)及開市客(COST.US)及家得寶(HD.US)。環球園藝僅按B2B(即企業對企業.)基準,向零售商供應裝飾性塑膠花盆及園藝產品,並不直接面向終端消費者銷售。
美園藝市場增長勁
無可否認,美國園藝市場龐大,當地超過55%家庭擁有花園或庭院,單是裝飾性園藝花盆零售額已達15億美元,預計在2024年至2029年仍會以6.1%的複合增長率上升,到2029年整個市場將有望達到20億美元。
尤其是隨著城市人口密度增加,園藝逐漸成為緩解壓力與提升心理健康的重要方式。2023年美國81%的家庭參與園藝活動,比疫情前高出10個百分點,可見消費者對營造自然氛圍與可持續生活方式偏好不斷增強。
現時環球園藝在中國經營五個廠房,總面積12.38萬平方米,每年產能足以供應超過1,800萬件產品。雖然公司大部份產品運往美國銷售,但美國關稅豁免條款包括裝飾性園藝產品,因此不受關稅關係。不過,為防範上述風險,環球園藝也開始在柬埔寨設立新廠房,該廠房將於明年投產,不單優化成本結構,亦可緩減貿易限制及關稅等地緣政治風險。
至於環球園藝2025上半年收入倒退4.1%至1.86億元,集團解釋客戶採取更謹慎方針,尤其體積較大的戶外產品,但受惠自動化率上升提升生產效率,同時降低生產成本,配合人民幣兌美元貶值,推動毛利率按年升3.5個百分點至60%,也令2025上半年毛利增1.8%至1.1億元。
成本上升拖累純利倒退
儘管上半年毛利上升,但卻面對行政開支增加,以及銷售及分銷成本上升等問題,單是銷售及分銷成本大增22.6%至2,170萬元,主要涉及運輸費用增加及新SKU(即庫存單位)推出,導致員工成本及佣金開支上升,令環球園藝上半年純利倒退15.7%至3,388萬元。
值得留意是環球園藝收入受季節性因素影響,高峰銷售期由每年十月至翌年四月,由於產品主要經海運送至美國市場,一般需時約兩個月,因此通常下半年收入及盈利能力會較上半年強勁,公司更承諾每年股息不少於股東應佔利潤20%。
整體來講,環球園藝屬傳統製造行業,產品以出口為主,對比香港上市的出口股估值,包括創科(0669.HK)、偉易達(0303.HK) 及敏華(1999.HK),預期市盈率分別為16.9倍、14倍和8.4倍,奈何上述三股收入遠比環球園藝高,加上環球園藝上半年純利倒退,故難以高估值上市,一旦以10倍預期市盈率掛牌,相信上市後股價潛水機會多。
至於未來估值擴張,除了首要解決成本上升問題外,還可以借助收購壯大業務,始終全球首五大裝飾性塑膠花盆製造商市佔率只有19%,行業龍頭的環球園藝市場份額只有4.6%,意味擁有大量收購空間,若收購業務推動盈利上升,或將有助股價表現。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬



