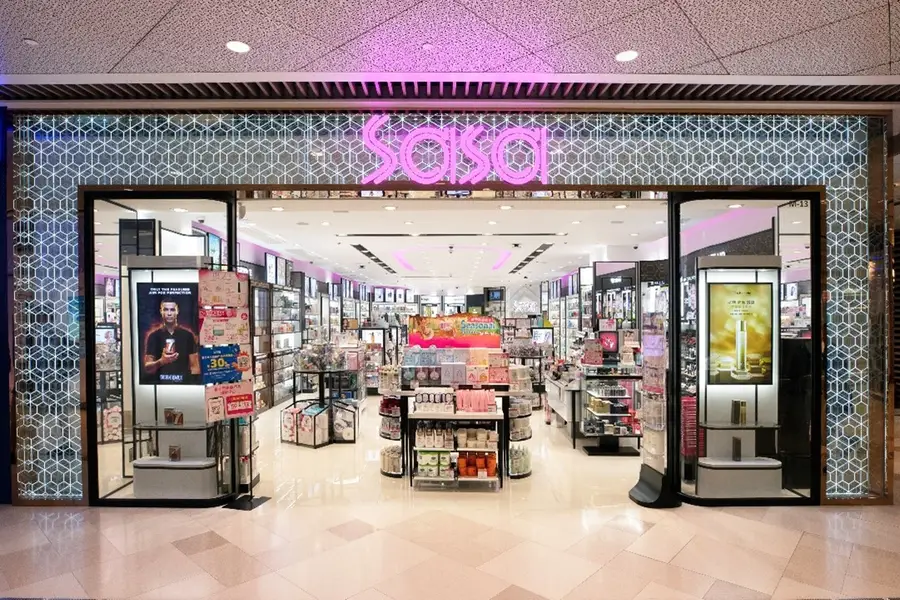
Sa Saa sells cosmetics

這家化妝品零售商表示,在截至3月底的財年,其核心的港澳市場收入下滑11%至12%,導致利潤降幅高達68%

重點:

  • 隨著大量香港民眾北上深圳消費,去年莎莎國際核心的香港市場出現萎縮
  • 因關閉門店並將重心轉向電商,在截至3月底的第四財季,這家化妝品零售商在中國內地的收入下降了40.5%


譚英

化妝品零售商莎莎國際控股有限公司(0178.HK)是香港的創業傳奇,它原是郭少明與羅桂珍夫婦於1978年在一家小商場的地下創立的攤位。但在2015年達到89億港元(11.5億美元)的營收巔峰後,其業務規模已縮水過半,截至2024年3月的財年營收僅為43.6億港元。

在這一財年,壞消息不斷,上周五的公告更突顯這一點。盈利預警顯示,截至3月底的12個月內,公司營收同比下滑約10%,利潤暴跌63%至68%。在香港,隨處可見它的粉色店面,裡面售賣各種平價化妝品,但人口結構和消費趨勢的一些重大轉變給它造成了衝擊,而且轉變似還在加速。

最主要的轉變是香港民眾日益熱衷赴深圳消費,這給莎莎國際營收四分之三的港澳核心業務帶來了壓力。同時,赴港內地遊客曾是該公司的重要客群,如今這個群體也減少在港停留期間的消費。

盈利預警將公司利潤暴跌歸咎於這兩個因素。在截至3月底的財年里,其利潤從上一年的2.19億港元驟降至7,000萬至8,000萬港元

上2023年財年業務激增,也是近期多項數據下滑的部分原因,受疫情結束後的報復性旅遊和消費推動,莎莎國際2023年營收增長24.8%,利潤近乎翻幾番。但情況的轉變來得猝不及防:隨著中國經濟放緩,消費者回歸謹慎,繁榮一瞬即逝。

市場似已做好迎接壞消息的準備,尤其是考慮到莎莎國際已在此前的多份季報中,披露了大量的營收疲軟信息。該股週一開盤股價持平,不過年內仍下跌約17%,錯失近半年其他中概股的上漲行情。

該股目前市盈率為11.8倍,與上美股份(2145.HK)的30倍和主打中高端市場的毛戈平(1318.HK)的46倍相比,似乎遭嚴重低估。

盈利預警和同在上周五發布的最新季報也並非全是壞消息。雖然核心的港澳市場萎縮,但佔營收10%的東南亞業務(主要來自馬來西亞和新加坡)在截至3月底的三個月內增長17.3%,而該地區的線上銷售更是激增36.5%。不過同樣佔營收10%的中國內地市場同期大幅下滑40.5%,形勢嚴峻。

持續虧損

莎莎國際在中國內地的業務多數年份都處於虧損狀態,而好消息是,它終於開始有所動作,嘗試解決這個問題了,比如加大對線上資源的投入,並關閉那些業績不佳的門店。它在內地進軍電子商務領域的時間較晚,直到2015年才開始在大型電商平台上開設旗艦店,而且它堅持傳統零售模式的時間比大多數競爭對手都要長。

它在香港的一位競爭對手屈臣氏的動作要快得多,早在2011年就推出了自己的購物應用程序,並在阿里巴巴旗下流行的淘寶平台開設了旗艦店。在那之後,它又在京東和亞馬遜等其他熱門網站上都開設了店鋪。

值得稱贊的是,莎莎國際終於改變了在中國內地的路線,淘汰了實體網絡,採用了更加輕資產的運營模式。線上業務目前佔該公司中國內地銷售額的80%,公司關閉了18家實體店,計劃繼續聚集電子商務,並與更多第三方合作夥伴合作銷售商品。

莎莎國際表示:「集團相信,此輕資產模式的轉變,有助降低營運成本,提升經濟效益。」公司還表示,在截至3月的財政年度產生了2,000萬至3,000萬港元的一次性閉店撥備。

儘管莎莎國際將電商視為在內地的發展方向,但在香港大本營,線上業務規模仍然不太活躍。截至去年9月底的六個月內,港澳核心市場的線上銷售額僅為9,480萬港元,佔兩地14億港元總營收的7%。彼時港澳市場整體營收已現頹勢,六個月內同比下滑18.4%,不過同期中國內地與東南亞市場分別增長27%和15%,但由於香港業務在營收結構中佔主導地位,最終導致公司期內總收下跌10.4%。

隨著香港消費者持續遠赴深圳娛樂購物,莎莎國際核心的香港市場恐將持續承壓。今年4月18日至21日復活節假期期間,約160萬香港人次入境內地,同比增長6.8%。其中多數前往深圳,港元匯率優勢增加了在深圳的購買力。同時,這個因素也削弱昔日為便宜而去香港購物的內地遊客需求。

莎莎國際對零售市場變局的應對雖顯滯後且伴隨著陣痛,卻是必要的調整。隨著創始人夫婦步入古稀之年,接班人問題亦浮出水面。最可能的接班人是女兒郭詩慧,她2005年以管培生的身份加入公司,2018年被任命為企業策劃及發展副總裁。

郭詩慧行事低調,但她相對年輕,而且更有可能擁抱電商,如果她能努力讓公司順應最新零售趨勢,或許會帶來意想不到的驚喜。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

Chinasoft acquires Gisway at a premium, deepening its AI footprint into energy applications

中軟溢價收購經緯 AI布局深入能源場景

中軟國際擬斥資9.44億元取得經緯股份控制權,把AI及數字化能力進一步延伸至電力工程與新能源場景,高溢價收購後的整合成效將成為下一步看點 重點: 中軟斥9.44億元溢價41%取得能源服務商經緯控制權 公司近年逐步向AI業務轉型,上半年AI相關收入逾15億元,增逾一倍   李世達 從算力、大模型到企業智能體,IT服務商中軟國際有限公司(0354.HK)近兩年不斷拓寬AI業務邊界,並逐步把技術推向能源電力等實體產業。如今,公司再透過一宗近10億元的收購,把布局由軟件及數字化服務延伸至電力工程、新能源建設和實際運營,進一步擴大AI在垂直行業的落地場景。 中軟上周宣布,擬透過附屬公司斥資約9.44億元,以每股53元收購綜合能源服務商杭州經緯信息技術股份有限公司(301390.SZ)29.68%股權。交易完成後,中軟將取得經緯股份控制權,後者成為非全資附屬公司並納入合併報表。改組後的七人董事會,中軟有權提名六名董事候選人,董事長亦由其提名。 這筆交易延續了中軟近兩年的AI布局。公司收入在2022年突破200億元後,近兩年大致維持在170億元左右;其後先後推出「全棧全場景AI」產品體系及企業智能操作系統allmeta,並把業務延伸至算力、模型及企業智能體。 垂直整合 AI向企業及垂直行業延伸,也是內地大型軟件及IT企業的共同方向。金山辦公(688111.SH)把AI嵌入WPS及企業辦公流程,神州數碼(000034.SZ)則向AI算力、企業智能體及行業方案擴張。中軟則更著重把AI導入既有行業客戶。 今年上半年,中軟AI產品及服務收入達15.32億元,按年增逾一倍,開始形成新的收入增量。公司亦逐步把AI導入能源電力,6月中標雅礱江相關大模型項目,7月與月之暗面合作時再把能源列為重點行業。收購經緯股份,則把此前以軟件及AI服務為主的布局,進一步延伸至電力工程、新能源建設及實際運營。 經緯股份的業務從電力規劃諮詢、工程設計與建設,一直延伸至新能源工程、運維、設備銷售,以及光儲充、購售電、能效管理和碳資產管理。它帶給中軟的,不只是另一批能源客戶,也包括工程資質、項目現場與實際運營能力。 這些能力與中軟現有的AI、軟件及數字化業務可以形成一條更長的產業鏈。發電預測、設備巡檢、電網運維、能源調度及企業管理,都是AI可以落地的場景。中軟在公告中亦提到,雙方未來可共享市場渠道、供應鏈和客戶資源,並推動電力行業軟硬件一體化。 不過,經緯股份去年盈利已大幅縮水,今年上半年收入繼續下滑,並由盈轉虧2,312萬元。部分壓力來自新能源項目開工延後、傳統配網改造增速放慢及項目執行節奏。好的一面是,其資產負債表仍較乾淨,截至6月底,公司持有約3.14億元貨幣資金,且沒有銀行借款。 溢價是否划算? 中軟以每股53元收購經緯股份,較停牌前收市價37.5元溢價約41%。按此計算,經緯股份整體估值約31.8億元。相比之下,經緯截至6月底歸母淨資產約9.21億元,意味這宗交易對應的整體估值約為賬面淨值的2.5倍。經緯目前盈利能力偏弱,後續能否透過整合恢復增長,影響這筆溢價能否被消化。 交易完成後,經緯將成為中軟旗下首家A股上市附屬公司,形成「H+A雙平台」。不過,中軟承諾36個月內不會透過經緯重組上市或注入關聯方資產,短期效果仍取決於業務整合。 9.44億元亦不是小投入。公告稱,至少一半交易代價由買方股東注入資本金,其餘可包括銀行併購貸款;所得股份60個月不得轉讓、36個月不得質押,意味整合成效需要數年時間驗證。 從估值看,中軟目前亦未因AI業務快速增長獲得明顯溢價。公司現時按過去12個月盈利計算的市盈率約24倍,與2021年至2024年間約20至24倍的水平大致相若,並低於2025年底約34.7倍。換言之,股價回落後,中軟的估值已重新接近自身歷史常態。 對中軟來說,若經緯能止住業績下滑,而中軟又能把算力、大模型和Agent持續轉化為能源行業訂單,AI及能源業務佔比提高後,才可能為估值帶來新的支撐;反之,高溢價收購及後續整合成本仍可能限制估值上行空間。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

掃地機械人零部件商歡創科技招股 集資最多6.15億港元

掃地機械人空間感知產品供應商深圳市歡創科技股份有限公司(6802.HK)周二起招股,發售價為每股58.85港元,最多集資約6.82億港元,扣除上市開支後集資淨額約6.15億港元(7,800萬美元),預計9月30日在港交所掛牌。 公司全球發售1,158.88萬股H股,招股期至9月25日中午結束。是次招股引入比亞迪旗下Golden Link及台灣中潤光電為基石投資者,合計認購1.10億港元,佔發售股份約16.13%。集資所得主要用於產品研發、技術平台開發、提升產能及一般營運資金。 歡創主要生產激光雷達及線激光傳感器,應用於掃地機械人的導航、定位和避障,2025年按相關產品收入計為內地市場第一。去年收入按年增長41.6%至6.14億元人民幣,轉虧為盈,錄得純利220萬元。今年首季收入再增48.7%至1.96億元,純利775.7萬元。掃地機械人產品佔收入98.4%,業務集中度較高。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Dtech makes drills

AI需求推高盈利 鼎泰高科港股遇冷

玩具廠工人白手起家的鼎泰高科創辦人王馨,正籌建另一座工廠,但公司港股股價仍遠低於7月的招股價 重點: 鼎泰高科計劃斥資7億元建設先進新材料製造基地,但現金淨流出及競爭加劇,正考驗其增長的持續性 隨著AI所需的電路板日趨複雜,帶動精密工具需求上升,該公司2026年上半年收入增長逾一倍   胡鳴鶴 上世紀80年代末,王馨以玩具廠流水線工人的身分,踏入中國龐大的製造業。近40年後,她沿着產業價值鏈一路向上,開始生產用於製造印製電路板(PCB)的微型鑽針。受AI熱潮帶動,這種不太起眼的產品近年迎來新一輪旺盛需求,但香港投資者似乎未有太大反應。 她旗下的廣東鼎泰高科技術股份有限公司(1377.HK;301377.SZ)所生產的鑽針,用於鑽出在電路板各層之間建立電氣連接的微孔,而電路板則負責連接伺服器等設備內部的零部件。AI伺服器需要採用更難加工的材料製造複雜電路板,對相關加工工具提出更高要求。 鼎泰高科總部位於東莞市,繼2022年在深圳上市後,今年7月再赴香港上市。如今,公司稍微把目光轉回早期業務。根據上周發布的公告,公司計劃斥資7億元(1.05億美元)興建工廠,擴大規模較小的工業磨刷、功能性膜及玻璃鍍膜業務。公告並稱,該項目仍有待簽訂投資協議及土地出讓合同。 鼎泰高科計劃擴充的幾項業務表現不一,2026年上半年,主要用於清潔及磨平PCB的磨刷及其他材料銷售額按年增長約50%;但顯示器及汽車用功能性膜產品的銷售額則下跌約25%,其中包括令旁人難以從側面看清屏幕內容的防窺膜。 公司的主要增長動力仍來自核心切削工具業務,產品包括鑽針、用於修整電路板邊緣的銑刀,以及切割其他零部件的工具。根據公司上月公布的中期業績,這項業務貢獻了公司今年上半年大部分收入增長,期內整體收入由上年同期的8.94億元增逾一倍至18.3億元。 東莞起家 王馨與東莞的淵源始於1989年,當時她從中國中部的河南省來到這座毗鄰香港、正在崛起的製造業城市。她先後在多家玩具廠工作,從流水線工人晉升為主管,其後轉行從事PCB銷售。據新華社報道,1997年,她拿出積攢的2萬至3萬元創業,從大型工廠收購二手鑽針,維修後再轉售予小型工廠。 其後,她組建團隊研發鑽針生產設備。創業初期,她與數名股東均不領薪,優先支付工人工資,餘下資金則重新投入設備及生產工藝改良。 公司與AI的聯繫源自現有客戶群。根據鼎泰高科的香港上市文件,公司自2016年起便向一家中國客戶供貨,該客戶目前生產AI伺服器用PCB,雙方亦合作開發工具,以協助製造更複雜的電路板。申請文件顯示,按PCB鑽針銷量計,鼎泰高科2025年位居全球第一,市場份額達29.2%。 小工具帶來大回報 鑽針會逐漸磨損,因此PCB製造商既要替換報廢的舊鑽針,也要為擴充產能添置新鑽針。這兩方面的需求推動鼎泰高科2026年上半年工具產品收入增長114.5%至16億元,佔總收入近90%。 塗層鑽針佔鑽針銷量的比例,由2025年上半年的36.2%升至2026年同期的49.5%。鼎泰高科的塗層產品售價較高,並可延長鑽針使用壽命,降低客戶的單孔加工成本。但使用壽命延長也意味着更換頻率下降,最終會減少鼎泰高科的銷量。 隨著上半年收入增逾一倍,公司盈利亦增逾3倍至6.79億元,主要受惠於毛利率由38%大幅升至53.1%。管理層表示,盈利顯著改善源於較高價值產品的銷售增加,以及規模經濟帶來的效率提升。 最新業績亦納入鼎泰高科從MPK Kemmer收購的德國工具業務。2025年8月進行收購時,MPK Kemmer已陷入資不抵債。鼎泰高科最新的上半年業績並未單獨列出該業務對今年上半年增長的貢獻。不過,約300萬歐元(340萬美元)的收購價並不算高,顯示鼎泰高科看中的更可能是其知識產權及在德國的業務布局,而非實際銷售額。 鼎泰高科並非唯一受惠於AI需求的公司。日本鑽針製造商佑能工具(6278.T)2026年上半年收入按年增長48.3%,台灣的尖點科技(8021.TW)則增長66.6%。在需求持續強勁之際,尖點科技計劃在2027年底前,把2026年4月的鑽針月產能提高一倍至7,000萬支。鼎泰高科的產能已遠高於此,其8月鑽針月產能超過1.6億支。 股東反應冷淡 儘管業務迅速增長,鼎泰高科上半年經營活動的現金支出仍再次高於流入。2026年上半年現金淨流出增至4,550萬元,高於2025年同期的2,940萬元,不過增幅主要源於所得稅大幅增加。 公司今年7月在香港首次公開招股集資46.7億港元(5.95億美元),為業務擴張提供資金。然而,儘管鼎泰高科增長強勁,其港股上市逾兩個月以來,投資者反應仍然冷淡。股份掛牌一周後一度升至455.60港元的盤中高位,較380港元的招股價高出20%;但股價其後回落,周一收報287港元,較招股價低24.5%。 據智通財經本月一篇報道,瑞銀認為股價回落是由於投資者熱情減退,以及英偉達未來Kyber AI運算架構所用PCB的預期推出時間延後。報道稱,瑞銀給予鼎泰高科「買入」評級,目標價為439港元,並預測其淨利潤在2026年至2028年間每年增長約78%。 雅虎財經追蹤的五名分析師平均預測,鼎泰高科2027年收入將達91.3億元,接近他們對今年預測的兩倍。這些預測顯示,市場對公司的期望甚高。王馨靠維修二手鑽針建立事業。如今,在公司因擴建先進新材料製造基地而增加支出的同時,投資者需要觀察的是,面對激烈競爭,鼎泰高科能否讓目前技術更先進的工具業務繼續保持盈利及增長。

博雅續購比特幣 累計持有逾4千枚

網上遊戲商博雅互動國際有限公司(0434.HK)又再購入比特幣,周一公布在過去的一周內,以9,063萬港元購入152枚比特幣,平均每枚成本為75,899萬美元。 現時博雅手上累計持有4,468枚比特幣,每枚平均成本約68,543美元。近期比特幣的市場成交價持續上升,每枚價值已達85,000美元。 博雅表示,公司於2024年開始積極佈局Web3遊戲生態,除大力投入Web3遊戲及基礎設施的研發外,並進行相關戰略資產配置,當中以投資比特幣為主。現時公司已形成「遊戲應用+生態構建+價值存儲」的業務體系。 周二博雅開市升4%報3.245港元,公司股價較過去一年高位跌近六成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏