
首份财报聚焦基本业务 中金科不炒作英伟达概念
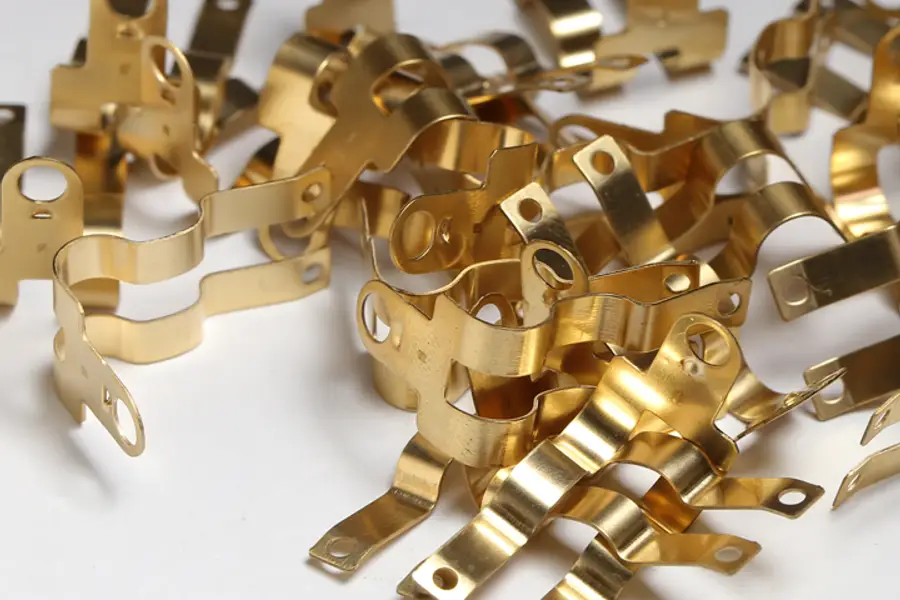
这家工业紧固件制造商去年营收增长30%,国际市场在其业务中的占比从2023年的14%增长至约三分之一
重点:
- 中金科去年营收增长30%至3,780万美元,较上一年17%的增速有所加快,这得益于该公司大力拓展全球业务
- 公司向包括英伟达和富士康在内的众多一线客户供应高精度紧固件,有望从人工智能热潮中获益
阳歌
在短暂地蜚声全球并卷入随之而来的舆论漩涡之后,工业紧固件制造商中金科工业有限公司(ZJK.US)似乎已经吸取了教训,根据我们对该公司上周发布的首份年度业绩报告的分析,目前该公司仍在坚持核心业务。
虽然财报详细介绍了中金科的主营业务——各类螺钉和其他紧固件的生产,但有一点却引人注目:它完全没有提及人工智能芯片巨头英伟达。去年12月,中金科更愿意提及英伟达,当时它透露已受邀为英伟达设计可能用于新型高科技冷却系统的紧固件。
当时这一消息推动中金科股价单日暴涨近两倍。但此后回吐所有涨幅甚至更多,最新收盘价4.54美元,较去年9月的纳斯达克IPO发行价5美元下跌约10%。
实际上,早在公布上述消息之前,英伟达就已经是中金科的客户之一了,而该公司的明星客户名单上还包括电动汽车巨头比亚迪、全球无人机领导者大疆创新和iPhone制造商富士康,这也是其IPO期间最大的卖点之一。但在最新财报中,中金科并未大肆宣传与英伟达的潜在新合作,避开股价进一步波动的风险,而是选择聚焦公司的基本业务。
财报看上去相当稳健,显示公司去年营收增长大幅加快,即便在毛利率下降和营销与管理成本飙升的重压下,利润大幅下滑。但仔细分析这些数字会发现,支出大幅增长的背后是公司持续推进地域多元化战略,试图摆脱在销售和生产方面对中国市场的高度依赖。
公司也在低调地利用人工智能的巨大潜力,因为很多知名客户喜欢在高科技芯片组和其他支持此类应用的硬件中使用它的高质量螺丝和其他产品。尽管由于竞争激烈,其他应用领域的紧固件价格下跌,但中金科报告称,人工智能相关产品的价格实际上有所上升,因为此类产品对精度要求更高,只有少数供应商能生产。
尽管最新财报普遍利好,但投资者反应平淡,至少在初期是如此。财报发布后的三个交易日内,该股下跌了10%,不过在接下来的两天收复了大部分跌幅。这可能反映了由于流通股规模较小,该股交易量相对清淡。
该公司在IPO中筹集了近700万美元的资金,规模相对较小。上个月,公司宣布计划再发行61.4万股股票,这将使其融资总额达到约1,000万美元。尽管如此,该公司迄今为止仅向其公开交易的流通股中出售了约200万股,仅占其总股本的3%多一点。
我们先前曾指出,中金科可能会增发股票以筹集更多现金,尤其是在其增加全球扩张支出的情况下。增发股票还能带来额外的好处,即通过增加流通股规模来稳定股价。
全球化布局
接下来,我们会更深入研究该公司的最新财报,这份报告展示了该公司是如何迅速实现全球业务布局多元化的,这一举措在当前中国经济增速放缓、海外市场对华出口壁垒加剧的背景下,显得尤为明智。
中金科的收入去年增长了30%,从2023年的2,910万美元增长到3,780万美元,较前一年17%的增长速度有所加快。根据该公司在公布最新财报的同时提交的年报,去年其在中国的收入基本保持不变,从2023年的2,510万美元略增至2024年的2,520万美元。
相反,公司营收增长全部源自海外市场,其中尤以中国台湾和新加坡表现最为突出:它们是世界上一些最大的晶圆代工厂和合同制造商的所在地。台湾增长最快,去年几乎翻了两番,达到763万美元,占中金科收入的比例也从一年前的8.3%提高到20%。来自新加坡的营收从2023年的零增长到320万美元,占总营收的13%。
来自美洲市场的营收实际上从2023年的79万美元降至去年的54.6万美元,不过鉴于近期的中美贸易摩擦,这或许反而是件好事。最后,中金科“其他”全球市场的营收同比增长15%,达到127万美元。由于这些增长,海外市场营收在该公司去年总营收中的占比上升至约三分之一,是2023年占比14%的两倍多。
这些增长伴随销售与行销管理支出的显著上升,双双飙升约165%,主要用于扩充海外团队及增设分支机构。中金科去年4月还在越南开设了一家新工厂,这也增加了成本。总体而言,我们认为这些增加的开支是积极的,因为这种全球业务多元化最终将使该公司免受中国市场增长放缓的影响,并有望提供更长远的增长潜力。
公司的毛利率从2023年的37.9%下降到去年的35.9%,下滑2个百分点,该公司将其归咎于价格压力。但正如我们之前所指出的,公司许多人工智能相关产品的平均售价有所上涨,反映出这部分市场竞争较少,且相关产品溢价较高,因此价格敏感度较低。
在利润方面,中金科的利润从2023年的769万美元下降了约一半,至366万美元。但受首次公开募股和强劲正现金流的推动,其整体现金从上年同期的280万美元增至去年底的1,230万美元。归根结底,这家公司看起来已经做好了从即将到来的人工智能热潮中获益的准备,并且正在采取必要措施来利用这一机遇。同时,它也明白必须专注当下,不应过度炒作未来潜力——即使与英伟达的合作最终仍可能成为一项重要的新收入来源。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量



