
电子纸设备销售失色 文石转售芯片续写增长
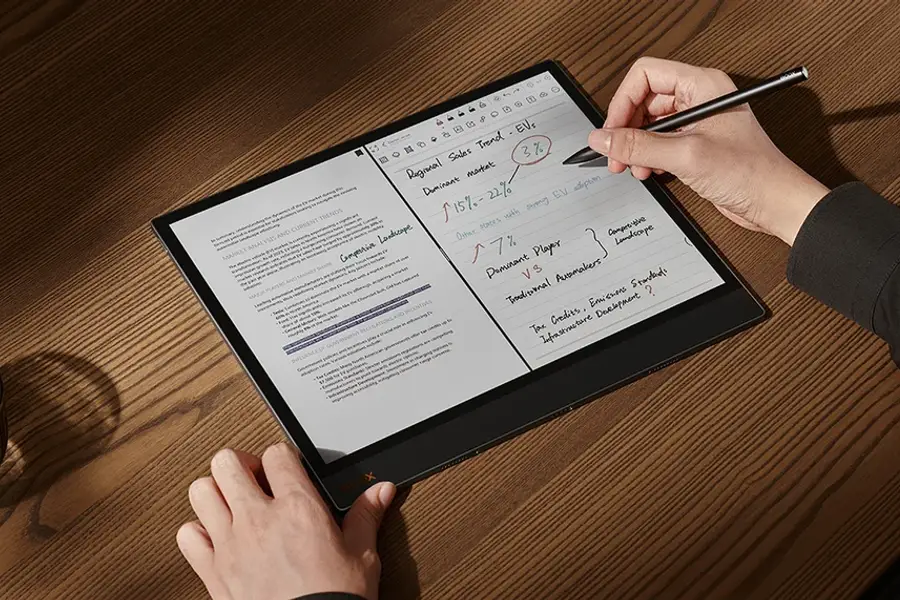
BOOX品牌持有者文石正申请在香港上市。其两大核心设备销售下滑,但通过转售储备芯片,仍维持收入增长
重点:
- 2026年上半年,文石的收入增长全数来自转售储备芯片;旗下两大电子纸产品线“高速阅读器”及“生产力平板”的销售收入合计下降4.7%
- 这家香港上市申请人的存货在2026年上半年增加50%,占用大量现金,同期银行借款增逾一倍
胡鸣鹤
以电子纸阅读设备闻名的广州文石信息科技股份有限公司,最近却从一项意想不到的业务找到增长来源:转售储备的芯片。
这家总部位于广州的BOOX阅读器及数码笔记本制造商,上周申请在香港上市。公司收入结构正在转变,至少暂时偏离了核心业务,能否获投资者接受仍待观察。更大的挑战是,在智能手机不断蚕食市场之际,如何让消费者继续愿意购买专门用于阅读和书写的设备。
芯片价格上涨也正考验文石及其同业,智能手机和个人电脑制造商同样受到冲击,被迫提价后,核心产品销量下滑。
至少从收入看,文石似乎稳住了阵脚。2026年上半年收入由上年同期的5.34亿元,增长7.4%至5.74亿元。但细看之下,转售储备芯片带来5,570万元收入,已超过整体收入的增幅。
随着阅读器销售急跌,公司两大设备产品线的收入同比下降4.7%,合计毛利减少11.7%。主要受芯片转售带动的“其他产品及服务”毛利增长,足以抵消上述跌幅。不过,由于开支及其他成本增加,盖过了毛利的小幅增长,文石上半年净利润仍下降24%至5,330万元。
零部件成本上涨,尤其是存储芯片涨价,正考验文石及其竞争对手。亚马逊(AMZN.US)8月将美国基本款Kindle售价由109.99美元提高至149.99美元,称原因是内存和存储成本增加。中国电子阅读器制造商汉王科技(002362.SZ)副总裁王杰8月接受《华夏时报》访问时则表示,尽管面临成本压力,公司仍维持售价不变,因为这类设备并非必需品。
储备芯片
芯片价格自2025年下半年开始上涨,文石于是增加采购,以防日后进一步涨价。这项部署后来派上用场。公司在保留足够零部件满足自身生产需要后,按市价转售部分储备。
即使如此,文石的存货仍由2025年底至2026年6月底增加50%,达7.488亿元,其中约四分之三为原材料。公司上半年经营活动耗用现金1.987亿元,同期银行借款增逾一倍。管理层表示,现有原材料存货足以支持今明两年的生产及交付。
董事会主席淡玉婷曾任电子纸技术公司荷兰iRex科技的中国区首席代表,并于2008年共同创办文石。公司于2009年创立BOOX品牌,当时设计出首款具手写功能的阅读器。
今年上半年,大中华区以外的客户及经销商贡献文石54.6%的收入,其中欧洲占20.1%,美国占17.7%。
在中国市场,亚马逊于2023年6月关闭Kindle中国电子书店,并于一年后停止下载服务,把市场让给文石等本土对手。BOOX的安卓设备可以运行腾讯的微信读书,让中国用户换用电子纸屏幕时,仍可使用熟悉的阅读应用程序。不过,手机阅读的趋势持续冲击电子阅读器厂商。中国最新的全民阅读调查显示,2025年有79%的成年人使用手机阅读。
毕竟,对经常外出的消费者来说,多带一部文石设备既要花钱,也要腾出空间。BOOX中国网站上的阅读器售价由899元起,部分型号超过3,000元。在美国,6英寸的Go 6(第二代)税前售价约200美元,带有锁屏广告的基本款Kindle则为150美元。消费者必须认为阅读舒适度、应用程序选择和书写工具值得这笔额外开支,才会购买另一部设备。
阅读器的吸引力
30多岁的香港传媒工作者Jessie Liu两年前买了一部BOOX Go Color 7。她喜欢它比基本款Kindle的6英寸屏幕更大,而且购买时Kindle还没有彩色型号。不过,她说若要向朋友推荐,自己大概还是会选Kindle。
一名40多岁的北京科技公司创办人表示,自己曾拥有四、五部Kindle;亚马逊退出中国市场前,那是他主要的阅读方式。后来他经朋友推荐买了一部BOOX,但对产品评价平平。他说:“没有什么特别出色的地方,但也没有什么明显问题。”
研究机构洛图科技认为,专用电子阅读器能否吸引消费者,取决于彩色显示效果和软件能否改善。支持手写笔的笔记本则把用途延伸至读书以外,让专业人士可以批注报告和记录手写笔记。
文石表示,随着纯阅读产品需求减弱,客户正转向具手写功能的设备。2026年上半年,其“高速阅读器”收入减少逾一半至1.043亿元,毛利率亦由上年同期的35.8%降至26.2%。管理层将毛利率受压归因于旧款阅读器折价、较低毛利产品占比提高,以及芯片成本上升。
相比之下,文石同期“生产力平板”收入增长32%至3.837亿元,但较小尺寸型号热销,令平均售价下降22%。
中国电子阅读器及笔记本市场的走势,与文石的表现明显不同。洛图科技数据显示,2026年上半年阅读器销量同比增长22.3%,办公笔记本销量则下降30.5%。同期BOOX在中国线上电子纸平板整体市场排名第三,按销量计市占率为17.5%。
文石等传统电子阅读器及电子笔记本厂商,亦面临其他产品的竞争。科大讯飞(002230.SZ)推出结合手写与会议转录功能的设备;亚马逊的Kindle Scribe及reMarkable笔记本同样可用于书写和处理文件。
文石拟将上市所得款项用于研发、销售及市场推广、收购及投资、生产与供应链升级,以及营运资金。其上市估值仍未确定。2024年一宗涉及联想集团所控制投资者的交易,推算公司当时估值略高于10亿元;不过,该交易涉及现有股份及投资者特殊权利。
这意味着文石如今值多少,将由香港投资者决定。但管理层预期,支撑今年收入增长的芯片转售业务会逐渐减少。面对智能手机带来的日益激烈竞争,潜在投资者还须判断文石的核心阅读器和平板笔记本业务,往后能否继续发展。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
乐动百万欧元买欧门票 德国老牌入手先要补血
乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经
途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
相关新闻
-
达势股份打造具有中国特色的达美乐增长曲线
-
机器人“眼睛”热卖 奥比中光盈利却失焦
688322.SHG
-
AI需求推高盈利 鼎泰高科港股遇冷
1377.HK301377.SHE
- 长鑫科技IPO 考验中国芯片强国梦
-
AI需求驱动新增签约量创纪录 万国数据上调EBITDA指引
GDS.US
- 快乐蜂舍美赴港 分拆国际业务上市
-
广汽引一汽入局 联手对抗产业寒冬
2238.HK601238.SHG




