
凭借新游戏优化营收结构 雅乐科技的游戏投入初见成效

随着全新的中、重度游戏开始对聊天和休闲游戏形成补充,公司第二季度游戏营收增长11.6%
重点:
- 雅乐科技财报显示,二季度游戏服务营收同比增长11.6%至3,420万美元,占总营收41.4%,成为公司新的增长引擎
- 这家中东社交媒体公司表示,二季度平均月活用户同比增长12.3%,达到4,760万
余特莉、阳歌
经过一年多备受瞩目的筹备期,雅乐科技(YALA.US)开始兑现承诺,超越传统业务,进军面向核心玩家的新项目以推动增长。尽管二季度总营收略有下滑,但公司在游戏服务领域实现了两位数增长;在该领域,公司正寄希望于通过全新的中、重度游戏,突破其在休闲游戏上的传统优势。这一增长动力,加上不断增加的用户和强劲的利润率,表明雅乐科技的新产品开始作为第二增长引擎开始发力。
根据周一发布的最新季报,这家专注于中东和北非市场的社交和游戏公司宣布,截至6月的三个月内,其营收为8,260万美元,超出此前指引上限。由于增加了对新游戏项目的支出,公司该季度实现净利润2,930万美元,低于去年同期。该季度净利润率为35.5%,调整后净利润为3,440万美元,调整后净利润率为41.7%。
由于雅乐科技在该季度将销售和营销支出同比翻番至1,780万美元,以支持获客和新游戏推广,其强劲的利润率尤其值得关注。这些支出可能会对短期利润造成压力,但考虑到公司试图在旗舰应用Yalla和Yalla Ludo之外建立更多元化的营收基础,此举必不可少。
财报发布后,雅乐科技股价在周二上涨4.1%,表明投资者对公司进军中、重度游戏初见成效表示认可。
该季度最大的亮点在于游戏业务的贡献日益增长。该板块营收同比上升11.6%至3,420万美元,在雅乐科技总营收中的占比从36.3%提升至41.4%。这大大缩小了其与传统聊天服务之间的营收差距,后者创造了4,740万美元的营收,占总营收的57.4%。
加码新游戏
雅乐科技的最新业绩反映了已经持续数个季度的业务转型进展。公司早期的成功建立在以语音为核心的聊天平台以及本土市场化的在线棋牌游戏应用Yalla Ludo之上。这些业务仍然是其营收和现金流的核心,但管理层正将越来越多的资金投入更广泛的游戏产品组合中。
二季度公司游戏服务的增长足以部分抵消付费用户减少带来的影响,公司将用户流失归因于该地区近期的地缘政治事件。该季平均月活跃用户(MAU)同比增长12.3%,达到4,760万;付费用户总数为1,090万,低于去年同期的1,120万,但实现了3.7%的环比增长。
雅乐科技管理层将这种环比改善归因于主要产品的复苏,尤其是Yalla Ludo以及新游戏的贡献。该季度,公司迎来了社交应用Yalla的十周年,并通过量身定制的本地化活动提升了中东和北非核心受众的参与度。
新游戏走向全球
对投资者而言,更重要的问题是,雅乐科技的新游戏能否独立发展为具有实质性规模的业务。
根据管理层的说法,首款自研三消游戏“Turbo Match”在第二季度继续吸引新用户,并保持了“健康”的留存趋势。值得注意的是,该游戏不仅在中东和北非地区获得用户,还成功打入美国和欧洲市场,表明其吸引力已超越了公司传统的区域大本营。
7月中旬,“Turbo Match”在包括沙特阿拉伯在内的苹果中东和北非区App Store获得重点推荐。这有助于该游戏在雅乐科技已具备品牌认知度和本地化运营经验的地区进一步提升知名度。
公司表示,下半年将专注于提升“Turbo Match”的商业化水平,瞄准高潜力的全球市场,并加速海外扩张。这意味着公司现在需要证明,不断增长的玩家群体能够转化为持久的变现能力,而不仅仅是停留在下载量和参与度的数据增长上。
雅乐科技在新游戏布局中的另一款重要产品——一款沙漠题材策略游戏,则采取了更为稳健的发展路径。公司在该季度的前两个月逐步增加营销支出,并通过与Yalla Ludo的交叉推广活动吸引早期用户。
这款策略游戏即将迎来重大更新,计划增加游戏内容并进行优化,旨在提升用户参与度、转化率和变现能力。管理层表示,在预计于第四季度发布新版本之前,该游戏第三季度的获客速度可能会放缓;而在新版本发布时,公司可能会推出新一轮的推广活动。
这一策略反映了雅乐科技一贯稳健的财务风格,这使其在整个发展历程中能够始终保持盈利和高利润率。在此情况下,雅乐科技似乎正优先考虑优化留存率和变现能力,然后再开始在获客上大举投入。
不仅仅是游戏发行商
雅乐科技表示,公司正在打造一个融合的社交与游戏生态系统,利用交叉推广来盘活其在该地区规模首屈一指的现有用户群。管理层将沙漠题材策略游戏与Yalla Ludo的联合推广活动作为一个早期成功案例。
公司表示,目前储备了几款内部研发的产品,包括休闲和超休闲游戏、社交产品以及AI应用程序。与此同时,公司正在寻求与全球开发商建立合作伙伴关系,旨在将内部研发、外部发行和本地专业经验相结合,为区域用户量身定制产品。
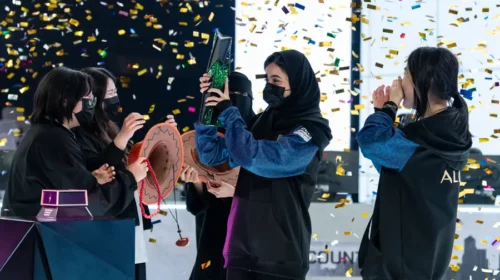
雅乐科技还成为2026年沙特电子竞技联赛的官方合作伙伴以及2026年雅乐沙特女子电子竞技联赛的冠名合作伙伴,并通过参加LEAP East科技与IT展,进一步提升了其在该地区的知名度。随着沙特和其他海湾国家将更多资源投入游戏和数字娱乐领域,这些举措旨在提高雅乐科技在年轻用户、行业合作伙伴和地区政府机构中的影响力。
雅乐科技预计,第三季度营收将在7,800万美元至8,500万美元之间。公司表示,全年营收应与去年大致持平,核心业务的小幅下滑将被新游戏的贡献所抵消。公司还指出,尽管新游戏获得的积极反馈可能会促使其在获客方面进行更为激进的投入,但全年GAAP(通用会计准则)净利润率预计仍将保持在30%左右。
这使得雅乐科技处于一个熟悉的境地:在发挥传统优势的同时寻找新引擎,以期将增长率恢复至早年的强劲两位数水平。其原有的社交产品仍在产生大量现金流,而游戏业务的增长速度也足以证明加大投资的合理性。下一个考验将是,它能否利用区域优势和游戏背景,将其面向核心玩家的新游戏打造为具备可扩展性并能实现更高增长的系列作品。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

旅游平台监管未收兵 同程等企业成调查对象
腾讯退场未离席 B站融资7亿美元冲刺增长
国内高消费客缩手 挚文集团出海寻增长
持续亏损债务沉重 海昌走在崩溃边缘
华住集团推出全新的25亿美元股东回报计划
相关新闻
-
新游戏业务加速发展 雅乐科技或将重返稳健增长轨道
 YALA.US
- 新闻概要:大屏及Mini Led电视业务大幅增长 TCL电子利润飙升
- TikTok前身投资人出手 灵珠AI获天使轮融资
-
数字化与规模化助力华住集团登顶全球酒店排行榜
HTHT.US1179.HK
-
锦欣生殖推出中国首款面向医生的试管婴儿临床AI智能体
1951.HK
-
AI需求驱动新增签约量创纪录 万国数据上调EBITDA指引
GDS.US




