
从刹车到线控 伯特利抢攻智能底盘新战场
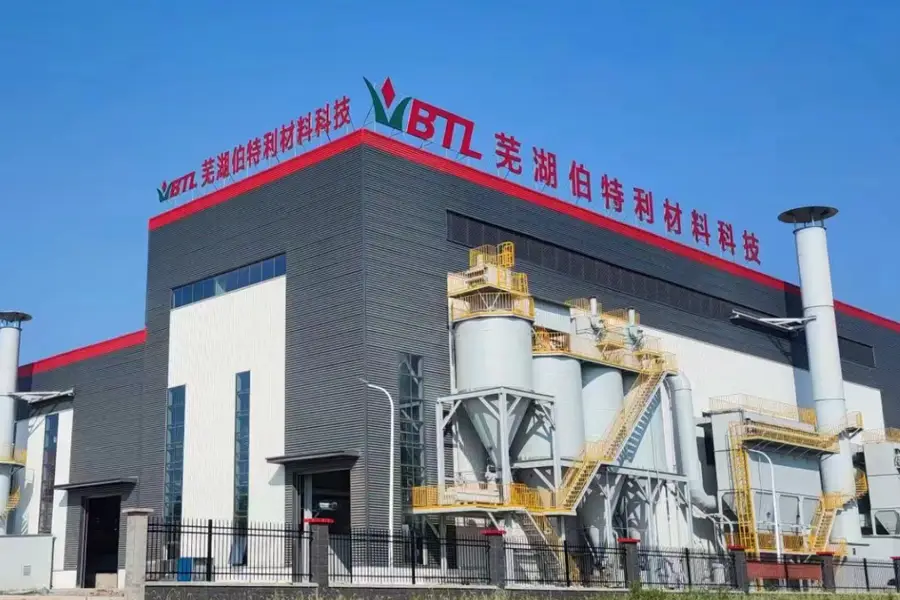
中国新能源车竞争正从智驾延伸到底盘系统。从刹车零件起家的伯特利,试图借智能底盘、转向整合与机器人概念,打入下一轮汽车供应链竞争
重点:
- 伯特利近日正式递表港交所,近年收入持续增长,智能电控业务已成最大收入来源
- 奇瑞汽车长期为其最大客户
李世达
当中国新能源车竞争从电池与智驾,进一步延伸到底盘控制,过去较少受市场关注的制动与转向系统,也开始成为下一轮汽车供应链争夺战核心。
已在上海上市的芜湖伯特利汽车安全系统股份有限公司(603596.SH)近日向港交所递交上市申请,中金公司担任独家保荐人。这家从汽车刹车零件起家的企业,如今正试图以智能底盘与线控制动技术,切入过去长期由博世、大陆集团(CON.DE)与采埃孚等海外巨头主导的市场。
公司董事长袁永彬早年曾在美国汽车零部件巨头TRW从事制动系统研发,其后回国创业,2004年在安徽芜湖成立伯特利。公司最初以传统制动产品切入市场,随着新能源车与智能化发展,逐步转向电子驻车制动系统(EPB)、线控制动与电子机械制动系统(EMB)等智能底盘领域。
申请文件引述第三方资料,伯特利于2025年在中国电子驻车制动系统及线控制动市场的收入份额,均在中国品牌供应商中排名第一,分别为14.2%及8.6%。公司核心产品包括EPB、线控制动系统(WCBS)、EMB及转向相关产品,其中线控制动系统属智能驾驶的重要执行元件,而EMB则是下一代智能底盘核心技术之一。
随着高阶辅助驾驶普及,汽车底盘不再只是机械结构,而是负责执行智驾系统指令的控制系统。新能源车与智能驾驶车型对底盘控制要求提升,也推动线控制动、电子转向与底盘域控制器需求快速增长。
2023年至2025年,公司收入由71.96亿元(10.59亿美元)增至117.11亿元,两年复合年增长率达27.6%;同期年内利润由9.11亿元增至13.21亿元。智能电控产品收入则由32.77亿元增至58.26亿元,占比由45.5%升至49.7%,超越机械制动成为公司最大收入来源。
增长背后,汽车供应链的压力并未消失。伯特利2023年至2025年的整体毛利率由19.1%降至17.6%,其中机械制动产品毛利率由20.3%降至15.4%,盈利能力持续承压。现金流方面,2025年经营活动所得现金流量净额由2024年的10.58亿元降至8.67亿元。同期应收款项、票据及存货持续增加,反映公司在扩张过程中需承受更长账期与更高库存压力。
深度绑定奇瑞
值得关注的是,奇瑞汽车(9973.HK)体系长期是伯特利最大客户,前者间接持有伯特利约14.56%股份。2024年来自奇瑞体系的收入占比为45.1%,去年降至39%。伯特利近年业绩增长,很大程度受惠于奇瑞新能源车与出口业务快速增长,亦意味公司在价格方面没有太多主动权。
伯特利与奇瑞的深度绑定,曾引发市场对关联交易管理的关注。内地媒体指出,公司董事兼董秘陈忠喜过去曾因公司与奇瑞体系的关联交易披露问题,多次收到上交所口头警示及监管关注函。
此外,伯特利目前正透过收购扩大智能底盘布局。公司拟以11.21亿元收购豫北转向50.97%股权,以补足转向系统能力,进一步建立制动与转向整合的智能底盘平台。内地媒体指出,若完成转向系统布局,公司单车配套价值有望由过去不足2,000元,提升至3,500至5,000元区间,进一步提升单车收入与整体盈利空间。
除了汽车底盘,伯特利亦开始布局具身机器人。申请文件提到,公司已把汽车智能底盘系统研发与制造中积累的技术,应用于机器人核心部件。由于机器人关节控制与汽车底盘控制,在电机、执行器与运动控制技术上存在一定共通性,市场亦开始把伯特利与机器人概念连结。
港股市场对汽车零部件企业估值一向较A股保守,敏实集团(0425.HK)、耐世特(1316.HK)、福耀玻璃(3606.HK)等港股汽车零部件公司,估值在14倍至16倍之间,而伯特利A股目前市盈率约24倍,香港上市后势必面临一定估值折让压力。尤其港股投资者向来更重视现金流、盈利质量与资本开支效率,而非单纯收入增长。
伯特利具备中国智能底盘升级与机器人概念带来的想像空间,但公司同时仍面对毛利率下滑、客户集中、现金流转弱与重资产扩张等问题。伯特利能否从传统制动零件供应商,真正走向智能底盘平台企业,将决定其港股估值空间。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景
相关新闻
-
行業简讯:3月中國新能源車銷量年減21% 按月大幅回升

-
简讯:宁德时代折让7%配股筹391亿港元
3750.HK300750.SHE
-
简讯:零跑伙Stellantis深化合作 扩大欧洲本地生产布局
9863.HK



