Xunzhong files for Hong Kong IPO

这家小规模的云通信服务提供商申请在香港上市,并签约星展银行作为主承销商,以提高其在东南亚的知名度

重点:

  • 讯众股份递表港交所,报告称由于中国云服务市场竞争激烈,其营收和客户数量双双下滑
  • 公司计划效仿很多已进入东南亚的中国竞争对手的做法,将首次公开募股的收益,用于通过收购在东南亚扩张 

谭英

上月底,云通信服务提供商北京讯众通信技术股份有限公司提交了在香港上市的申请,独家保荐人是新加坡最大银行旗下的星展亚洲融资有限公司。上周,公司通知香港交易所,再加入中央汇金和中信支持的任中信建投(国际)融资为保荐人。

那么,这有什么不同寻常之处呢?通常,中国公司在香港首次公开募股,至少会有一家国内承销商向国内投资者出售股票。因此,像中信建投这样人脉广泛的公司加入,针对的就是这个市场,同时也暗示出发行规模可能相对较大。

与此同时,选择星展银行显然与讯众股份在东南亚扩张(极有可能是通过收购来实现)的计划有关。在那里,它将追随市场领导者阿里云、华为云和百度人工智能云的脚步,据Daxue咨询公司称,这三家公司去年在中国300亿美元的云计算市场中,占据了近80%的份额。

东南亚通常是中国科技公司向海外扩张的第一站,阿里巴巴和华为都在该地区130亿美元的云市场投入了巨资,提供的服务价格比同样活跃在该地区、在全球占据主导地位的美国公司低20%到40%。阿里云于2023年1月在新加坡成立了国际总部,承诺在未来三年投资10亿美元,支持那里的全球合作伙伴。

全球扩张的部分原因是国内巨大的成本压力。阿里云在2023年4月率先开始大幅降价,一个月后腾讯云和中国电信也进行了类似降价。今年2月,阿里云进一步降价。公司在去年底决定取消从母公司阿里巴巴分拆出去的计划,激烈的竞争可能是部分原因。

让我们再回到讯众股份,尽管规模相对较小,但它仍努力向投资者推销自己的潜力,即便竞争迅速侵蚀了它的收入。从积极的一面来看,公司专注于最赚钱的客户,使它能保持利润率和利润。

讯众股份自称在“全栈式”云通信服务的细分市场排名第四,市场份额为1.8%。讯众股份称该细分市场相当分散,截至2023年底,中国约有800家云通信服务供应商。更重要的是,公司称去年在五大供应商中净利润最高。其报告称2023年利润为7,660万元,营收为9.16亿元。

相比下,阿里云报告称,截至今年3月的最新财年收入高达1,063亿元。阿里云不公布自己是否实现净盈利,因为它不是上市公司。但它在最新财年取得了61亿元的息税折旧摊销前利润(EBITA),比截至2023年3月的财年增长了49%。

客户群萎缩

国内市场激烈的价格竞争也在削弱讯众股份。它的客户数量从2021年的3,515家下降到去年底的2,437家。同期收入也呈现类似走势,从9.935亿元降至9.16亿元。今年前三个月,其收入从上年同期的1.89亿元下降20%至1.52亿元。

期间,公司的利润保持稳定,从2021年的7,430万元小幅上升至去年的7,660万元,因为它把重点放在利润最高的客户身上。

讯众股份的主要收入来源是其通信平台即服务(CPaaS),目前提供约85%的收入。在这一领域,它在电信基础设施提供商与它的客户之间扮演中间商角色,有时候这两者也会出现重叠。

它还试图在智能通信解决方案领域扩展业务,为客户建立私有基础设施。但这个领域似乎也遇到麻烦。来自这个细分市场的收入规模相当小且正在萎缩,从2021年的2,270万元降至去年的1,370万元。  

综上所述,我们将回到之前提到的东南亚故事,讯众希望这个故事能缓解投资者对其在中国收入萎缩的担忧。公司表示,计划利用首次公开募股的收益将其CPaaS业务扩展到东南亚,公司称2023年东南亚此类服务的总市场价值为84亿元,预计到2028年将达到110亿元的规模。

另一项主要业务的联络中心,讯众也对东南亚持有类似的乐观预期,联络中心为客户运营消息和语音中心。预计该市场每年将以超过20%的速度增长,到2028年达到20亿元。  

招股书称,在CPaaS及联络中心业务方面, “作为我们东南亚发展计划的一部分,我们计划在东南亚寻找与我们类似业务领域的目标,以通过收购少数股权进行扩张。”该公司还说,理想的目标公司是员工超过100人,年营收不低于5,000万港元。

讯众尚未披露任何股票发行或定价计划,这是香港上市公司在这个阶段的惯例。截至2022年3月,公司已进行了五轮融资,筹集资金2.53亿元。

2019年,达华智能(002512.SZ)提出以12亿元的价格收购讯众,收购要约后来被取消。当然,自那以后,中国云市场发生了很多变化,最引人注目的是竞争加剧。讯众股份自2015年以来一直在交易清淡的北京新三板(NEEQ)挂牌交易,按其在那里的最新收盘价计算公司市值为6亿元,是达华智能发出收购要约时的一半。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

名创优品旗下Yoyo 九个月GMV突破10亿

生活方式零售商名创优品集团控股有限公司(MNSO.US; 9896.HK)周四表示,今年前9个月,其Yoyo知识产权(IP)产品的商品交易总额(GMV)突破10亿元。公司宣布这一里程碑之际,正开发下一个爆款IP,以抗衡潮玩制造商泡泡玛特(9992.HK)的Labubu。 名创优品去年6月推出Yoyo玩具,目前已在全球53个国家和地区发售。公司表示,随着该IP热度攀升,继6月和7月的GMV均超过1亿元后,仅8月单月就实现2亿元的GMV。公司补充道,该IP的吸引力源自其“极简且极具辨识度的视觉形象”。 截至6月底,名创优品在113个国家和地区拥有8,674家门店,同比增长10%;其中包括8,309家名创优品同名门店,以及365家Top Toy专卖店。今年上半年,公司营收同比增长22.4%至115亿元,利润则增长5.6%至9.57亿元。 周五,名创优品港股上涨1%,报收17.97港元。该股今年迄今已累计下跌约51%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

速腾聚创第三季激光雷达销量增2.2倍

激光雷达制造商速腾聚创科技有限公司(2498.HK)周五公布,第三季激光雷达产品销量约59.56万台,其中用于先进驾驶辅助系统(ADAS)的产品约45.04万台,机器人及其他用途产品约14.52万台。 对照去年第三季总销量为18.56万台,ADAS及机器人等产品分别为15.01万台及3.55万台,据此计算,今年第三季总销量按年增220.9%,两类产品分别增200.1%及309.0%。 今年首九个月,公司激光雷达累计销量约131.48万台,其中ADAS产品约88.7万台,机器人及其他用途产品约42.78万台。 公司股价周五高开,至中午休市报16.18港元,升5.06%。该股今年至今累跌55.8%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

赛力斯上月销售不佳 同比大跌逾3成

新能源汽车生产商赛力斯集团股份有限公司(9927.HK)周四公布9月汽车产销售量,上月共售出汽车32,218辆,同比下跌33.28%。今年前九个月累计销量为283,161辆,同比减少16.88%。 旗下新能源汽车9月销量同比跌34.48%至29,271辆,前九个月累计销量下跌15.79%至256,521辆。其中,赛力斯汽车上月售出25,370辆,同比大跌38.5%;其他车型销量则跌18.32%至2,947辆。产量亦同步回落,9月总产量同比减少38.38%。 周五赛力斯开盘升1.3%至34.98港元,现价较去年11月的上市价131.5港元大跌逾七成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Qingling switches gears with leasing deals to boost NEV sales

庆铃卖车兼助融资 老牌车厂重写生意经

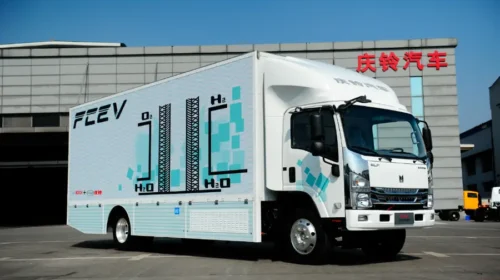
庆铃汽车借融资租赁拓展新能源车销售,订单增长却未扭转亏损。股价年内跌近五成,新模式能否带来盈利仍待验证 重点: 庆铃汽车借助融资租赁拓展销售,同时承担承租方违约后的回购责任 新能源订单增长尚未扭转整体业绩    李世达 卖出一辆车、收回车款,通常意味着车厂已完成交易。但在商用车竞争加剧之际,一家有40多年历史的重庆车厂,开始协助客户分期付款,提供营运及维保服务,希望从整个用车过程中寻找收入。 这家车厂便是庆铃汽车股份有限公司(1122.HK)。其前身于1985年由重庆汽车制造厂与日本五十铃汽车(7202.T)合资成立,1994年改组并赴港上市。凭藉五十铃的技术及品牌,庆铃开拓中国中高端商用车市场,产品涵盖轻、中、重型卡车、皮卡及零部件。 庆铃正加快向新能源转型。2025年,其新能源车销量增长94%至10,001辆,但整体销量仅增0.14%至33,226辆,新能源增长尚未带动整体销售明显回升。公司亦指出,新能源商用车购车成本较高,销量虽增长较快,总量仍偏低。 为降低购车资金门槛,公司自2025年上半年起陆续引入融资租赁,由金融机构购车,再出租予客户或经销商。庆铃可提前收足车款,承租人则分期支付租金及利息;租期结束并清偿债务后,可按每辆1元取得车辆。 不过,提前收款并不意味着车厂完全退出交易。10月5日,庆铃再与海通恒信(1905.HK)及经销商等订立回购协议,涉及30辆新能源车,回购价款上限约1,263.6万元人民币(下同)。经销商或共同债务人若触发约定条件,庆铃须回购车辆及相关债权。 简单而言,海通恒信先出资购车,再由承租人分期付款;若承租人违约并触发回购条件,庆铃便须支付约定回购款,接回车辆及相关债权。这让公司先收足车款,也把部分还款风险留在自己手中。 庆铃正尝试把车厂、金融机构、经销商及用车客户连在一起,将业务由销售延伸至租赁和后续服务。其控股股东庆铃汽车(集团)有限公司今年3月披露,已建成新能源直营租售中心“易速租”,提供租赁、营运及维保服务。 同业也在沿着类似方向拓展。北汽福田(600166.SH)提供新能源商用车租赁,配套充电、车辆运维及金融服务;江铃汽车(000550.SZ)今年亦计划深耕新能源城市配送运力营运,并布局二手车、换电轻卡等业务。 对物流客户而言,租赁可降低初期投入,配套服务有望提高用车效率,也为车厂带来后续收入。但若收益不足以抵销营运成本及违约损失,新模式亦可能加重负担。 销量背后的风险 庆铃的新做法已带来订单增长,但尚未反映在整体盈利上。2026年上半年,公司新能源板块透过金融业务、经销商整合及代营运等措施拓展市场,订单按年增加72.3%。同期整体销量却下跌2.4%,收入减少15.77%至17.46亿元,股东应占亏损扩大至9,088.8万元。公司解释,收入下降主要受海外商用车需求减少影响。 订单能否转化为交付及盈利,仍是一项考验;融资租赁售出的车辆,也可能因承租人违约,再度成为资金负担。按回购安排,经销商及共同债务人若连续两期未按时足额付款,金融机构可要求庆铃一次性支付回购款,涵盖到期未付租金、未到期租金中的本金及留购价款。 庆铃支付回购款后,才取得车辆完整所有权、租赁债权及相关担保权利,可追讨欠款或处置车辆。但回购款按未偿债务计算,与车况及市价无关。这批车每辆购买价42.12万元,履约保证金仅1万元;若处置所得不足,而债务人又无力补付,公司仍可能承受损失。 因此,如何处理收回的车辆,成为这套模式能否运作的重要一环。庆铃计划拓展二手车转租、出售、整备及再制造业务。出售可较快回笼资金,但须承受二手车价格变动;重新出租有机会持续取得收入,却要负担整备、维保及闲置成本,并重新评估承租人的还款能力。车辆能否迅速找到下一名用户,将直接影响资金回收及最终收益。 资本市场仍在等待这些措施交出成绩。公告发布翌日,庆铃股价持平,收报0.465港元,年内累跌约49.5%,远超福田及江铃A股截至9月底约4.1%及11.3%的跌幅。今年上半年,两家同业仍维持盈利,庆铃却收入下滑、亏损扩大,反映其压力不只来自行业竞争。融资租赁增加了销售渠道,但庆铃要重拾投资者信心,仍须把订单转化为盈利,并控制回购风险。 欲订阅咏竹坊每周免费通讯,请点击这里