公司股价在一周前的首日交易中暴跌了27%,但此后出于对中国罕见病药物市场的强劲增长预期而趋于稳定

重点:

  • 北海康城的股票在一周前的香港交易首秀中损失了超过四分之一的价值,但之后已经稳定下来
  • 公司有三种药物获准销售,但2021年第一季度的收入仍然不多,约为100万美元

刘小燕

要说一家公司的未来是否充满希望,新上市的北海康成制药有限公司(1228.HK)似乎符合了其中许多条件:它瞄准的是小众但可能有利可图的罕见病药物市场;它已经实现了营收;有一些忠实的投资者。但在最近一长串上市的中国生物技术公司中,要让投资者钟情于新来的,他们显然还需要更多的信心保证。

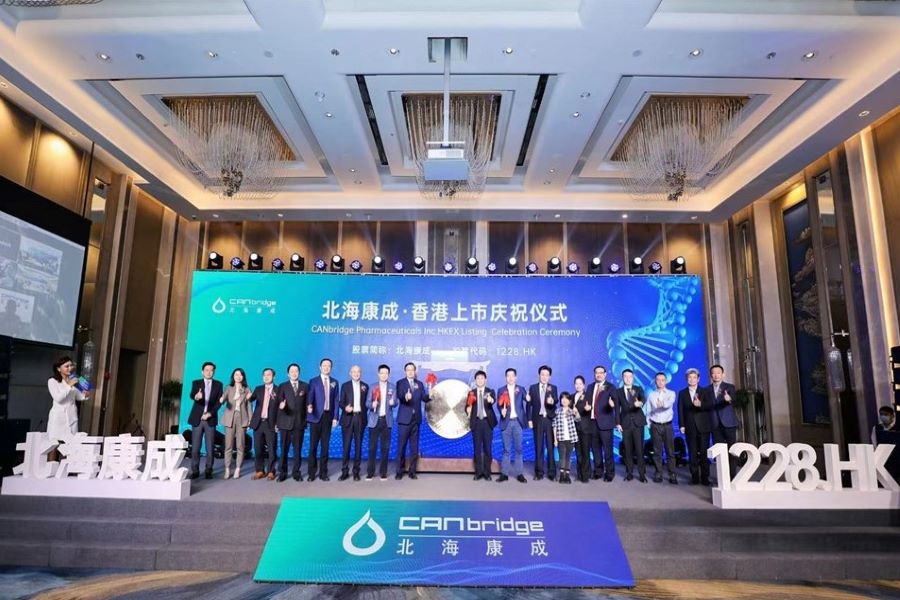
上周,开发和销售治疗罕见病和靶向癌症药物的北海康成在香港首次公开募股,以每股12.18港元的价格出售了5600万股股票,筹集了6.04亿港元(7700万美元)。但在12月10日的第一个交易日,股价暴跌了近27%,至8.90港元。从那时起,它的股价已经稳定下来,徘徊在9港元的关口之下,说明该公司一开始对自己的评价,或许要高于投资界对它的评价。

北海康成成立于2012年,总部设在北京,考虑到自身的进展和国内外罕见病市场的总体发展,北海康成在一个合理的时间点上市。

最近,该公司的两种新药在中国获得了批准,包括7月份国家药品监督管理局批准了CAN106的新药临床试验申请。CAN106是一种人源化单克隆抗体,用于治疗与补体系统失调有关的多种疾病(补体系统是人体免疫系统的一部分)。该药物在国外也取得了进展,于去年12月获得了新加坡卫生科学局的批准。

去年9月,北海康成还获准在中国销售海芮思(Hunterase),一种治疗亨特综合征(Hunter syndrome)的酶替代疗法,这是一种罕见的遗传性疾病,身体不能正常分解糖。

海芮思是该公司已上市的三种产品之一,此外还有乳腺癌药物奈拉替尼(Nerlynx)和超饱和钙磷口腔含漱液康普舒(Caphosol)。除了这三个产品之外,专注研发一些最普遍的罕见病以及罕见肿瘤病症的北海康成还有另外10个管线药物,处于不同开发阶段。

与许多药物尚未上市的同行有很大的不同,北海康成是有一些收入的。它的收入从2019年微不足道的147万元(23万美元)增长到2020年的1200万元,呈现出高达718%的同比增长,尽管仍不算太高。高增长率在2021年第一季度继续,它在此期间的656万元人民币营收意味着近800%的同比增长。

然而,该公司的研发成本要远远超过其少量但快速增长的营收。因此,在过去两年半的时间里,北海康成的综合亏损约为12亿元,而且正如其IPO招股书中所说,在不久的将来会出现更大亏损。

过去,中国和世界其他地方的制药商都没有什么动力去投入时间和资源来开发罕见病药物(也被称为孤儿药)。但近年来,情况已经开始发生变化,中国政府颁布了各种政策,表明它现在给予罕见病更多关注。

对罕见病的承认

2018年5月,包括国家药品监督管理局在内的五个政府部门发布了121种罕见病目录,并建立了罕见病患者登记制度,这是中国首次在国家层面承认罕见病。

2019年3月起,又对21个罕见病药品给予增值税优惠,享受3%的税率,这是中国最低的税率之一。同年8月,全国人大常务委员会通过了一项法律修订草案,加快孤儿药的审批速度,并允许医疗机构从海外合法购买某些急需的孤儿药。

人们普遍认为,随着对罕见病的认识不断提高,加上技术进步导致对该领域的研发投资不断增加,孤儿药领域具有巨大的增长潜力。根据市场研究公司Prophecy Market Insights的数据,尽管患罕见病的人数不多,但全球孤儿药市场预计将从2020年的1614亿美元增长到2030年的5475亿美元,复合年增长率(CAGR)为13.1%。

将这种光明的前景应用到广阔的中国市场上,情况似乎变得更为乐观。中国疾病预防控制中心表示,中国是世界上罕见疾病患者最多的国家。根据北海康成的说法,这个国家患有一种或多种罕见疾病的人数可能超过1亿。它还称,中国的孤儿药物市场预计将从2020年的13亿美元扩大到2030年的259亿美元,年复合增长率为34.5%。

对于这样的估计是存在争议的,主要是因为在中国仍然没有对罕见病的官方定义。一些中国研究人员还发现,国内现有的罕见病数据有限,准确性不够。未来若是有了更清晰的数据,可能会让股票投资者对北海康成这样的公司更有热情。

然而,对北海康成来说,或许更重要的是该公司对特许产品的严重依赖。它现有的三种产品都不是自主研发的:海芮思来自韩国的GC Pharma、康普舒来自英国的EUSA Pharma、奈拉替尼来自美国的Puma Biotechnology(PBYI.US)。

对于中国新成立的制药公司来说,从外国公司获得现有药品在中国和其他亚洲国家的销售授权,往往是最快的发展途径。但由于只销售特许产品,北海康成处在一个相当脆弱的位置。

今年早些时候,Puma终止了2018年的许可协议,并向北海康成一次性支付了2000万美元的终止费,收回了它在大中华区开发和商业化奈拉替尼的独家权利,这种脆弱性显露无疑。与此同时,Puma修改了与法国Pierre Fabre在2019年签订的许可协议,将这家法国公司的奈拉替尼商业化范围从最初的欧洲、土耳其、中东和非洲扩大到包括大中华区。

不过,北海康成并没有安全退出这笔交易。它随后与Pierre Fabre签署了一份协议,在香港、澳门和台湾地区分销和推广奈拉替尼。这项权利将在2022年底到期,但有续约权。

北海康成意识到依赖其他公司开发药物的脆弱性,目前正在开发自己的差异性管线药物,包括核心产品CAN008,这是一种用于治疗脑胶质母细胞瘤的糖基化CD95-FC融合蛋白。两个月前,在获得批准对肿瘤患者进行试验后,该公司给中国首例患者用药。

如果说投资者对北海康成的态度相对保守,那么该公司的众多基石投资者对它的未来则要乐观得多。其最大的外部投资者药明生物(2269.HK)尤其热心,在2017年至2019年期间至少参与了两轮北海康成的融资,并参与了此次IPO。

这些投资者正在耐心地等待北海康成拿出成绩来,股市也是如此。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

Agora does AI infrastructure

收入增速跑赢成本上涨 声网第三季利润升一成

实时互动技术公司声网(API.US)周一公布,受直播购物和社交直播应用的强劲需求推动,第三季度营收同比增长19%,从上年同期的3,540万美元增至4,210万美元。 受产品结构变化(包括成本较高的AI对话产品)影响,公司最新季度的毛利率同比下降2.6个百分点至63.4%。期内經營费用仅增长11.9%,远低于营收增速。 在这正反两方面因素下,公司最新季度净利润同比增长10.6%,从上年同期的274万美元增至303万美元,增速同样落后于期内营收表现。公司预计第四季度营收为4,400万美元至4,500万美元,同比增长15.3%至17.9%。 财报公布后,声网在纽约上市的股票于周一盘后交易中上涨2%。过去52周,该股累计涨幅约为18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
Agora does AI infrastructure

五一視界启动A股上市准备

数字孪生技术公司北京五一视界数字孪生科技股份有限公司(6651.HK)周一公布,启动首次公开发行人民币普通股并于深圳证券交易所上市的计划,已委聘上市前辅导机构,并提交A股上市前辅导登记申请。 上市辅导是企业申请A股上市的前期必要程序,由证券公司协助完善公司治理、财务及内控制度,并培训管理层掌握上市规则,并不代表上市申请已获批准。 公司表示,此举旨在把握物理AI产业发展机遇,推动业务发展及增强整体竞争力,为长期可持续发展提供更坚实的资本平台支撑。 五一视界主要提供数字孪生软件及相关服务,业务涵盖数字孪生平台、合成数据与仿真平台及数字地球平台。今年上半年收入按年增长129.8%至1.24亿元(1,900万美元),期内亏损收窄25.5%至7,005万元。 截至6月底,公司现金及现金等价物为6.56亿元,银行及其他贷款约3.11亿元,上半年经营活动现金净流出约4,310万元。 五一视界股价周二低开,至中午休市报46.94港元,跌1.63%,今年累升14.9%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Konfoong makes sputtering targets

江丰电子靶材打入台积电 赴港募资再攻零部件

溅射靶材生产商江丰电子已申请在香港上市,拟募资拓展竞争更激烈的半导体制造零部件业务 重点: 全球领先芯片制造商台积电的供应商江丰电子,拟通过香港上市募资,扩大材料及零部件业务 创始人姚力军正布局半导体制造产业链,从溅射靶材所用的高纯金属,延伸至设备使用的石英零部件    胡鸣鹤 在浙江余姚的一间展厅里,陈列着一个淡黄色金属环,记录了一家企业20多年前的创业起点。在本月接受中国媒体采访时,公司创始人兼首席技术官姚力军拿起这件物品,称它是公司制造的第一块溅射靶材。这种板状材料用于在芯片上沉积薄膜。 如今,姚力军创办的宁波江丰电子材料股份有限公司(300666.SZ),已是芯片制造巨头台积电众多低调供应商之一,正寻求资金,在复杂的半导体制造供应链中拓展新业务。这家深圳上市公司上周申请在香港再上市,计划扩充产能、开发新产品及进行收购。 姚力军用了20年,把江丰电子打造成全球最大的溅射靶材生产商之一,跻身这个长期由日美企业主导的市场。如今,他希望在半导体制造零部件领域复制这份成功,但江丰电子在这个市场面对的竞争者要多得多。 打入芯片工厂 江丰电子的主要产品溅射靶材,是用于在制造芯片的硅晶圆上沉积极薄金属层的块状或板状材料。在真空腔室内,带电粒子轰击靶材表面,使原子脱离并沉积到硅晶圆上。这些薄膜的用途之一,是形成连接芯片内晶体管的微细线路。杂质可能造成缺陷,因此纯度和一致性至关重要。 溅射靶材会随使用而消耗,带来持续的补货需求。不过,据江丰电子的上市申请文件,要通过顶尖芯片制造商的供应商认证,通常需要两至三年。姚力军在本月同一次采访中表示:“世界级客户看重的是你的综合能力,而不仅仅是某一款产品。” 姚力军来自以漫长寒冬闻名的北方城市哈尔滨,在日本广岛大学取得博士学位,随后出任霍尼韦尔电子材料日本生产基地负责人,再掌管中国业务。将日本生产的溅射靶材销往中国的经历,让他萌生在国内生产这类产品的想法。 2005年,他在日本及香港投资者支持下创办江丰电子。公司与其中一家投资者江丰集团同名,这家拥有卷尺生产企业的香港集团曾支持其创业,随后出售持股。另有六名日本专家加入。成立数年后,江丰电子通过一家台湾晶圆代工厂的供应商认证,开始批量供货。 创业初期并不容易,尤其2008年全球金融危机爆发后,资金突然变得紧张。姚力军在2023年的一次采访中回忆,危机期间,他向当地企业家筹集了260万元,才得以支付工资、年终奖及供应商货款。他说,过完年后,公司只剩下10万元,并补充,公司用了八年才实现盈利。 此后,江丰电子已取得长足发展。据公司去年12月在深圳披露的定向增发文件,其客户如今包括台积电、另一家台湾芯片制造大厂联华电子,以及中国的中芯国际和韩国的SK海力士。 据招股书引述公司委托的第三方研究,按2025年收入计,江丰电子在全球超高纯金属溅射靶材市场排名第二,市占率约一成。竞争对手包括JX金属(5016.T)、林德(LIN.US)及Solstice Advanced Materials(SOLS.US),姚力军曾任职的霍尼韦尔相关业务如今已归Solstice所有。 受益于今年中国芯片股大幅上涨,江丰电子即使股价已从7月初高点回落一半,市盈率仍达63倍,在上述同行中估值偏高。相比之下,Solstice及林德的市盈率均超过30倍,JX金属则仅为14倍。 从金属材料走向设备零部件 姚力军在2024年的一次采访中表示,江丰电子进军半导体制造零部件业务,始于客户提出的需求。这些产品包括在制造腔室内均匀分配气体的气体分配盘,以及精密加热器。 这类零部件的潜在市场,远大于江丰电子起家的靶材业务。据申请上市文件,去年中国相关零部件市场规模达740亿元,预计到2030年将增至两倍以上。相比之下,同年全球超高纯金属溅射靶材市场规模约为280亿元。 今年上半年,江丰电子的半导体设备零部件销售额同比增长41%至6.45亿元,占同期收入近四分之一。据招股书,公司在中国相关零部件市场的份额仅为1.4%,但在气体分配盘领域的本土供应商中排名第一。 公司表示,AI热潮正带动整条半导体制造产业链的需求,其中很大部分来自中国,其他市场的收入也在增长。今年上半年,较新的零部件业务毛利率为11.9%,低于较成熟溅射靶材业务的29.3%。 布局产业链 除了江丰电子本身的工厂,姚力军也在布局相关业务。他另行控制的同创普润,从事溅射靶材所用金属的提纯,去年是江丰电子的最大供应商,今年6月已申请在上海上市。与此同时,江丰电子今年收购北京凯德石英,把半导体及太阳能电池制造所用的石英零部件纳入产品组合。 据江丰电子向深交所披露的季度报告,凯德石英自7月起纳入合并报表后,公司第三季度收入同比增长44%至17.3亿元,扣除非经常性损益后的利润也实现增长。 今年上半年,江丰电子在厂房、设备及其他长期资产上的支出,超过业务产生的现金,因此香港上市所得资金将有助支持进一步投资。分析师预计增长将持续,中国数据供应商同花顺追踪的10名分析师,平均预测公司今年收入将增长约36%。 目前,溅射靶材仍贡献江丰电子大部分收入。如今放在余姚展厅里、20多年前制成的那个金属环,曾是公司打入全球顶尖芯片工厂的敲门砖。现在,公司希望香港投资者押注,在中国半导体产业快速扩张的带动下,其气体分配盘及加热器也能循着同一路径取得成功。…

小鹏第三季亏损扩大 预告下季情况有改善

电动车生产商小鹏集团(9868.HK;XPEV.US)周一公布今年第三季度业绩,收入242.8亿元,同比上升19%,但亏损扩大129%至8.7亿元。 第三季汽车销售收入达216.3亿元,同比增加19.8%。期内汽车交付量为118,390辆,同比上升2.1%。 小鹏集团董事长及首席执行官何小鹏先生表示:“小鹏Robotaxi已获批L4级示范运营资质,新一代小鹏人形机器人正在向年底的规模量产里程碑加速前进。” 集团预期,第四季度的收入将介于304亿元至318亿元间,同比增长约36.6%至42.9%,环比可增加25%至31%。期内的汽车交付量介于169,000至174,000辆,同比增加45.4%至49.7%,环比也增加42.8%至47%。 周二小鹏开盘涨2.5%报37.48港元,公司股价较过去一年高点腰斩。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里