
乐动百万欧元买欧门票 德国老牌入手先要补血
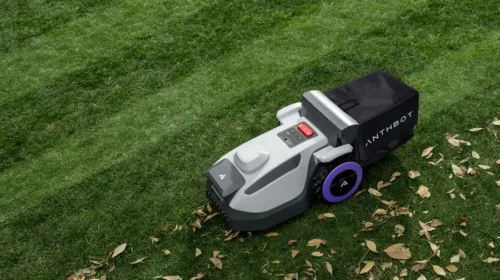
乐动拟低价收购德国老牌园林器械商,借其渠道扩大割草机销售,但须先注资补血,考验整合能力与出海成本控制 重点: 乐动拟以100万欧元收购SABO全部股权,另提供最多500万欧元流动资金,换取欧洲品牌、分销及服务网络 智能割草机已推动乐动收入结构改变,但品牌推广开支上升,收购能否降低拓市成本,仍待实际销售验证 李世达 花100万欧元(752.8萬元人民币),买下一家有94年历史的德国园林器械商,看来是一笔便宜交易。但对买方深圳乐动机器人股份有限公司(1236.HK)而言,取得股权只是开始:要让这个老品牌帮自己的智能割草机打开欧洲市场,还得准备一笔资金先替它补血续命。 乐动机器人近日公告,拟通过新加坡全资子公司收购德国SABO-Maschinenfabrik GmbH全部股权,连同注资,总投入不超过600万欧元。交易吸引之处,在于SABO遍布欧洲的1,400多家专业零售商,以及配套的售后服务与本地供应链。 2017年成立的乐动,主要研发、生产及销售视觉感知产品、算法模组与智能机器人整机。机器要自行移动,首先须知道自己在哪里、障碍物有多远。乐动的传感器及算法模组,便是协助设备感知环境、定位及导航的工具。 乐动原本向设备制造商出售感知产品,其后把技术用于旗下ANTHBOT智能割草机,由供应机器的“眼睛”,延伸至出售整机。割草机通过亚马逊等第三方平台、品牌网站,以及授权店和零售店销售。当时割草机均由第三方制造商组装,乐动则投入产品研发与品牌经营。 这一步也改变了公司的经营要求,向企业供应零部件,重点在性能、价格与客户导入;出售自有品牌整机,则要让消费者认识产品,并建立维修及服务能力。产品能自行割草,不代表品牌能自行打开市场。 业绩已显示割草机业务的重要性。今年上半年,乐动收入同比增长35.2%至5.23亿元人民币(下同),其中割草机收入增长159.1%至2.01亿元,占比由20.1%升至38.4%。同期视觉感知产品收入由3.07亿元微增至3.09亿元。整机业务正带动增长,原有业务则大致稳定。 买品牌 更买渠道 成立于1932年的SABO,制造及分销汽油与电池驱动割草机、吹叶机等园林工具,服务住宅与商用市场。它的专业零售商网络兼具产品分销和售后服务功能,正是乐动希望加快建立的海外能力。 乐动在公告中表示,计划借这套网络导入智能割草机,并在研发、采购、制造及服务上形成协同。从业务逻辑看,这相当于用收购缩短自行拓展渠道的时间,同时尝试以智能化产品替老品牌增加销售机会。 不过,现有零售商数目只是渠道基础,仍要看有多少门店愿意引入新产品、能带来多少订单。乐动本来已有线下销售,SABO的价值在于扩大覆盖与服务能力;两套网络如何衔接,才是收购后的实际考验。 根据公告中的未经审计财务资料,SABO去年收入为1,823.8万欧元,较2024年的2,259.6万欧元下跌约19.3%;但税后利润由亏损94.7万欧元,转为盈利114.2万欧元。乐动将收入下滑归因于产品创新及智能化不足,并指出SABO现有负债与运营现金流紧张,因此需要注资。协议要求乐动在签约日提供150万欧元流动资金,交割前再提供最多275万欧元。意味买方须在取得全部股权前,先支持其运营。 乐动自身亦未盈利,今年上半年净亏损由1,378万元扩大至4,210万元,销售及营销费用增长124.1%至8,100万元,研发费用增长48.5%至7,570万元。割草机收入快速增加,同时伴随更高推广与研发投入,买入现成渠道能否改善投入产出,仍须观察。 此外,交易也可能有政治变数。德国政府曾于10月7日以安全理由阻止中远收购德国物流商Zippel。虽然产业性质不同,在当前地缘政治环境下,仍不能排除德国政府因安全考量介入或否决本案的可能。 收购公告翌日,乐动股价一度上涨20%,最终倒跌1.14%,收报26.1港元,较5月上市首日收盘价低56.5%。从市销率看,乐动约8.3倍,高于同样布局智能割草机的九号公司(689009.SH)的1.2倍,显示市场或许更看好乐动。割草机销售快速增加,加上SABO的欧洲渠道,令其海外收入前景值得审慎看好;但自身尚未盈利,又须替标的补血,短期盈利压力仍大,新增订单能否转化为利润,将是支撑估值的关键。 欲订阅咏竹坊每周免费通讯,请点击这里
机器人概念急降温 奥比中光上不逢时
近期机器人概念股有较大幅度调整,相信奥比中光H股招股要比A股有一定折让才能吸引投资者 重点: 今年上半年盈利同比下降逾3成 具机器人视觉概念的传感器产品上半年收入大增5成 郑瑞棠 曾经是市场热炒的机器人概念股,今年普遍有大幅调整,相关概念的新股表现也相当反复。 具有机器人视觉概念的奥比中光科技集团股份有限公司(688322.SH)近日也向港交所递交上市申请,公司概念独特并且是行业龙头,但相信需以较低的估值招股,才能吸引投资者。 奥比中光的收入主要来自可作为物理AI眼睛的传感器,及可用作3D扫描和支付终端等用途的整机及方案收入。公司已是机器人视觉市场的龙头,根据弗若斯特沙利文以2025年收入计,公司在全球机器人3D视觉感知市场中排名第一,市场占有率达29%。除传感器外,公司在全球消费级3D扫描器及生物识别支付终端亦排名第一。 处于高增长赛道 奥比中光处于一个高增长的赛道,据统计全球机器人3D视觉感知市场于2025年规模约为6亿元,预计2030年将增长至117亿元,复合年增长率达84.4%。 但要留意公司近期收入增长放缓,盈利表现也反复。公司2024及2025年收入分别为5.64亿元及9.41亿元,增长率达56.8%及66.7%。但2026年上半年收入仅为4.38亿元,同比增长仅为0.5%。 至于盈利方面,由2023、2024年分别亏损2.76亿元及6,290.7万元,至2025年实现1.28亿元净利润,扭亏为盈势头良好,但今年上半年盈利却减少31.7%至4,164万元。 研发开支影响盈利 盈利表现反复,主要由于机器人领域竞争十分激烈,企业要持续有研发的投入来维持竞争力。2023年的研发投入达3.01亿元,2024及2025年分别回落至2.04亿元及2.03亿元,成为公司扭亏为盈的关键。不过今年上半年由于需扩大研发团队,加上研发活动所产生的原材料成本上升,令研发开支增加22.2%至1.11亿元,期内盈利受影响大跌3成。 奥比中光两大收入来源:传感器和整机及方案,两者的毛利率趋势呈明显分化。传感器的毛利率由2023年的38.7%,辗转升至2026上半年的55.5%,同期整机及方案的毛利率却由46.8%降至41.3%,所以公司的策略是扩大传感器的销售。今年上半年传感器收入同比增长5成至2.07亿元,占总收入比例由31.7%增至47.3%;同期整机及方案收入减少3成至2.03亿元,占总收入比例亦由66.5%降至46.3%。此举令今年6月底的公司整体毛利率由去年同期的40.3%增至46.3%。 奥比中光也面临客户集中的风险,2023、2024及2025年前五大客户占总收入比例分别为37.6%、51.5%及63.9%,到今年上半年才回落至46.6%;至于最大客户占收入比例于2025年达到3成,今年上半年才回落至27.3%。 机器人新股表现参差 机器人概念股最近两三年开始在香港上市,优必选(9880.HK)、极智嘉(2590.HK)、越疆(2432.HK)等曾经有过炒作,但今年热潮退减后,现价比高位回落六至七成。今年上市的机器人概念股亦呈冰火两重天走势,龙头公司宇树科技(688836.SH)今年A股上市初期虽受热捧,但其后比高位回落逾5成,令机器人概念股急降温。 今年在港交所上市的机器人概念股亦表现参差,优地机器人(3231.HK)及珞石机器人(3752.HK)挂牌后有理想表现;梅卡曼德机器人(9615.HK)一直破发,乐动机器人(1236.HK)上市炒高逾倍,之后大跌至招股价以下。 有别于其他机器人概念股,奥比中光只是生产视觉产品,可以说是制造机器人的眼睛,不是整个机器人制造,产品的应用较为广泛,业务较为接近的上市公司为梅卡曼德。相对上奥比中光规模较大,并且已实现盈利;梅卡曼德则仍处亏损,但毛利率达六成以上相对较高。如果以2025年收入计算,梅卡曼德现价市销率约22倍,奥比中光A股的市销率则为37倍,考虑到H股招股普遍比A股有3至4成折让,即H股市销率估计约22至26倍之间,若以这个估值水平招股相信已具一定吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:乐动机器人首挂升逾倍
智能机器人视觉感知技术生产商深圳乐动机器人股份有限公司(1236.HK)周一在港上市,开市升逾倍报53.5港元,之后股价续向上,中午收报60.1港元,升128%。 公司发售3,333.3万股,每股作价26.36港元,集资净额8.07亿港元。公开发售录得超额6,706倍,国际配售则超额8.5倍。公司获康成享远景投资认购1,050.8万股,占发售股份的31.52%。 去年乐动机器人收入达7.48亿元,同比上升60%,不过公司仍亏损6,250万元,同比扩大10.7%。 是次集资所得,45%用于技术研发,30%用于优化生产力及扩充产能,10%用于品牌建设及国际拓展,5%用于探索潜在投资及并购,余下10%作为一般营运资金。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
新闻


