
绕开人形机器人 本末科技押注家用机器人
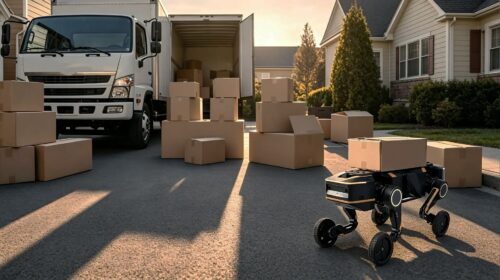
公司正计划赴港上市,以期从中国直驱动力模块市场获得更大收益。去年,该市场规模已从2023年的2亿元飙升至19亿元 重点: 本末科技已申请赴港IPO。公司报告称,在2025年销售额增长两倍后,今年上半年的销售额又增长了40%。 公司占据中国消费级直驱动力模块市场超60%的份额,该模块是平价家用机器人的核心组件。 阳歌 人形机器人似乎注定会成为未来家庭的得力助手,不仅能帮忙打扫、做饭和洗衣,还能照顾老幼。不过新一代结构更简单的消费级家用机器人正迅速走红。它们能以低得多的成本,完成许多类似的任务。 在这场悄然发生的机器人革命背后,本末科技是推手之一。作为一家机器人技术公司,其业务涵盖机器人动力模块和机器人两大板块。随着赴港IPO计划稳步推进,公司希望凭借自身的高速增长和迅速攀升的利润率打动投资者。上个月,公司向香港联交所递交了IPO招股书,并于9月17日进行了更新,中信证券(香港)担任独家保荐人。 在去年底的C轮融资中,公司估值达到32亿元,筹资1.85亿元(约合2,760万美元)。根据其9月21日提交的最新上市文件,公司目前计划在香港IPO中以每股21.60港元的价格发行5,000万股H股,以期再募资9.825亿港元(约合1.25亿美元)。 公司的核心产品是赋予机器人移动能力的动力模组,单价仅为几美元——折射出这个快速增长的行业正日益成熟并日趋平价,源源不断地向市场输出涵盖家庭清洁、草坪护理及健身等日常应用的产品。 不过,当这个单价乘以数百万销量时,蕴含的商机就变得非常庞大且增长迅猛。本末科技招股书中的第三方研究显示,中国直驱动力模组市场规模已从2023年的区区2亿元,激增逾八倍至去年的约19亿元。 公司绝非该领域唯一的掘金者。其竞争对手既有日本哈默纳科(6324.T)等国际巨头,也有绿的谐波(688017.SH)和中大力德(002896.SZ)等本土企业。但招股书显示,公司已在消费级直驱动力模组市场站稳脚跟,去年拿下了该市场在中国61.1%的份额。 此次上市将使本末科技成为香港的“直驱动力模组”第一股。许多高调的人形机器人制造商及其供应商目前大都深陷亏损,相比之下,本末科技虽然成立时间不长,却已在经调整基准(剔除股权激励和金融工具公允价值变动)下,逐步向盈利迈进。 公司还是其细分市场中唯一一家消费级直驱动力模组出货量超500万套的企业。今年上半年售出了570万套消费级机器人模组,全年出货量有望超过这一数字的两倍。 销量飙升是公司业务的一大亮点。去年,其位于东莞的两个生产基地的年产能从2024年的约410万套增长近三倍,达到约1,570万套。今年其产能继续爬坡,年产能有望突破2,000万套。 年轻的公司 本末科技六年前在东莞成立,迅猛发展到了现在的规模,并在去年将总部迁至北京。创始人兼董事长张笛在26岁时就创立了这家公司。此前,他在北京理工大学获得机械工程学士学位,随后在香港科技大学攻读机器人系统与控制工程。 自2020年成立并在不久后推出首款动力模组以来,公司的发展史便是一部规模快速扩张、业务指标不断向好的成长史。 去年,公司营收从2024年的7,980万元飙升至2.82亿元,达到原来的三倍多;今年上半年,营收同比再增40%,从去年同期的1.43亿元增至2亿元。消费级机器人直驱动力模组是其最大的收入支柱,占今年营收的82%。 公司的工商业动力模组业务虽然盘子较小,但增长势头迅猛。今年上半年,该板块营收从去年同期的658万元增至2,100万元,达到原来的三倍左右,其营收占比也从同期的4.6%跃升至10.5%。 除了直驱动力模组,公司的第二大业务板块是机器人。尽管该板块对总营收的贡献不大,但却在整机层面展现了其直驱技术。招股书中的研究显示,2025年公司轮足机器人的营收为730万元,以4.7%的市场份额位列中国轮足机器人市场第四。 随着电机功率密度和效率的提升,公司高利润率的关节模组有望在人形机器人及其他具身智能系统中获得更广泛的应用,进而拉高整体毛利率。今年上半年,关节模组的毛利率高达29.2%,而消费级直驱模组的毛利率为17.2%,不过前者对营收的贡献仅为1.7%。 不过需要指出的是,公司的软肋之一在于客户集中度较高。目前,前五大客户贡献了逾80%的销售额,其中仅最大客户在今年上半年的销售额占比就超过了一半。 随着规模效应显现,公司的毛利率也在迅速攀升,已从2023年的13.5%涨至去年的21.5%。此外,其费用率也在稳步下行,研发成本便是一个缩影——研发费用占营收的比例从2023年的223%骤降至去年的19.7%。今年上半年,这一比例回升至26.8%,公司将其归因于业务快速扩张带来的相关支出。 本末科技的经调整non-IFRS(非国际财务报告准则)净亏损,也从2023年的6,120万元收窄至去年的4,320万元。 尽管进步显著,公司去年21.5%的毛利率仍逊于哈默纳科和中大力德等同行,这两家公司在最近一个财年的毛利率分别为30.5%和26.1%。不过,随着规模扩大带来的稳步提升,本末科技有望很快赶上甚至超越这些竞争对手,继续在快速增长且已获市场验证的简易家用消费级机器人赛道中掘金。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里

为机器人造“关节” 来福谐波港股IPO集资11.5亿港元
内地机器人精密传动核心部件提供商浙江来福谐波传动股份有限公司(3952.HK)周一起至周四招股,拟全球发售1,344.19万股H股,每股发售股份77.00至85.50港元,集资最多逾11.49亿港元(1.47亿美元),预计下周二挂牌上市。 来福谐波是中国机器人精密传动核心部件提供商,提供涵盖谐波减速器、关节模组、机械臂乃至自动化工作站的产品组合,主要应用于人形机器人和工业机器人领域。 据灼识谘询数据,2025年国内谐波减速器市场呈现双寡头格局,来福谐波出货量市占率达21.4%、收入市占率12.9%,两项指标均位列国内第二,仅次于科创板上市的绿的谐波(688017.SH)。 去年来福谐波收入2.6亿元,按年升142.2%,年内亏损1.7亿元,扩大1.1%,毛利率25.6%,按年增长1.6个百分点。 公司表示,集资净额约55%将用于扩产,20%投入研发,5%用于拓展海外销售网络,10%用于产业链相关战略投资或收购,其余10%则作为营运资金及一般企业用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
从机器狗到手术机器人 人形机器人迎来规模化前夜
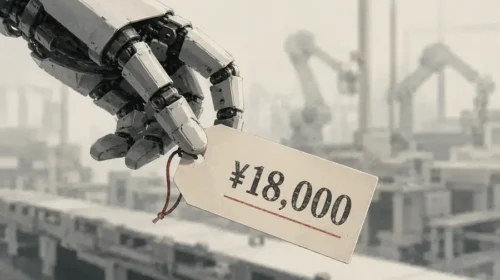
中国人形机器人产业链正快速成形,从消费娱乐到工业与医疗场景持续扩张,但真正规模化商业落地仍面临效率、数据与工业适配挑战 财联社Marketwatch专栏 当前,人形机器人正成为全球科技竞争的新焦点。随着人工智能、高端制造、新材料等技术的加速融合,人形机器人已从实验室走向多元化应用场景。中国凭借完整的制造体系、活跃的应用市场以及持续的研发投入,已逐步构建起从核心零部件到整机集成的产业链雏形。然而,尽管市场预期高企,商业化落地仍面临效率、数据生态与适配度等真实挑战。 开始进入真实场景 当前的中国机器人产业链呈现多元发展态势。各厂商正基于自身优势探索各大细分应用场景,覆盖从娱乐消费到工业特种应用,差异化特征明显。 在消费与服务场景,低成本产品已开始进入大众可负担的市场。比如,售价150元的智能AI机器狗具备语音互动、唱歌、跳舞、翻跟头等功能,反映出微型机器人已具备量产商业性。与之形成对比的高价值医疗场景同样取得了进展,正如典型例子植发手术机器人已在民营及公立医院使用,针对民营机构售价约120万元。 同时,工业和商业服务场景则呈现出更深入的应用。在以“无人化工厂”、“智慧零售”、“智慧厨房”的三大代表性场景中,机器人承担起零售取物、导购讲解及烹饪作业等不同维度的专业角色。而面向水下探测、海洋科考、水利巡检的潜水机器人预计2026年下半年量产,整套售价约60万元。 此外,娱乐展示场景亦值得关注。一个典型的例子是宇树科技推出的能进行“拳击格斗”表演的人形机器人,在娱乐观众的同时也反映其动态平衡与实时交互控制技术的进步。有趣的是,机器人租赁模式正在兴起。以全球首个开放式机器人租赁平台——机时租为例,其面向企业客户与个人用户提供机器人租赁服务,日租金为5,299元至11,900元,大大降低了普罗大众对前沿机器人技术的试用门槛。 上游零部件率先受惠 当前人形机器人产业链中,上游核心零部件环节成为热潮下最显著的受益板块。精密减速器、灵巧手、伺服驱动等关键部件订单饱满,产能持续扩张。 精密减速器领域的主要企业绿的谐波(688017. SH)披露,其2025年全年出货量达到50万台,2026年目标提升至80万台。目前该企业每月产能均在持续扩大,订单已排期至2027年,直接反映了下游整机的旺盛需求对上游部件的强力拉动。 灵巧手作为人形机器人的关键末端执行器,同样呈现量增价降的良性趋势。因时机器人最新发布的仿人五指灵巧手,具备15N拇指主动输出力及8KG单指静态被动载荷,售价为1.8万元,较去年同期同类产品售价下降一倍,主要得益于行业整体出货量提升。 另一方面,3D打印技术开始切入人形机器人产业链上游。由于当前人形机器人爆发背后存在研发迭代慢、小批量成本高、设计受限、供应链分散等制造挑战,而3D打印在生产批量零部件方面相比传统工艺具备显著的成本与效率优势。 此外,整体生产排期持续紧张。上游核心零部件环节受益于整机需求释放,呈现出货量攀升、订单高涨、价格优化及制造工艺创新等多重特征,是当前人形机器人产业链中受益最显著的受益环节。 规模化落地仍有距离 尽管IDC预测2030年全球人形机器人出货量将突破51万台,年复合增长率接近95%,呈现全面乐观预期态势,但业内普遍认为机器人商业化落地仍面临效率、数据生态与工业现场适配三大核心挑战。 首先,机器人作业效率差距显著,目前在实际作业中的综合效率普遍低于人类。同时,数据生态成为当前制约行业发展的最大问题,而非硬件。由于整个数据生态仍处于初级阶段,因此当前核心目标是通过数据使用者的持续迭代,以及数据的生产与交互不断完善基础设施,最终塑造稳定的产业优势。 另外,工业场景应用仍面临系统性适配难题,因为具身智能走进工厂不能简单移植实验室算法,而需要从工业的底层逻辑出发重构架构。最显著的挑战包括工业领域的成本、效率、可靠性的不可能三角;以及当厂房内数十台甚至上百台机器人同步运行时,任务种类、工作节奏及效果要求的增加会指数级升高系统复杂程度等。 总的来说,展望未来,人形机器人不应仅被视为一个产品,而是引领未来科技发展的技术母体。其技术突破将产生强大的溢出效应,带动人工智能、新材料、量子计算、脑机接口、物联网、大数据等一系列高新技术和产业的快速发展。 财联社Marketwatch专栏提供有关中国各行业的洞察与分析。他们的联络方式:liujingyi@cls.cn 欲订阅咏竹坊每周免费通讯,请点击这里
相关新闻
-
江波龙利润激增 启动香港IPO
 9976.HK301308.SHE
- 从机器狗到手术机器人 人形机器人迎来规模化前夜
- 中国电动车出口火热 臻驱科技乘势赴港IPO
-
字节跳动强势抢客 腾讯音乐增长降调
TME.US1698.HK
-
7亿账面收益撑起扭亏 天数智芯GPU主业仍待“转正”
9903.HK
- 知乎斥2.23亿美元投资AI基金


