
赴港上市一波三折 天赐材料终获放行
中国证监会已为这家电池材料生产商赴港上市开绿灯,但这项申请此前经历了长达一年的审查 重点: 天赐材料已获中国证监会批准赴港上市,但公司盈利能力第二季明显下滑 这家电池材料生产商一年前首次递交上市申请后,监管部门曾要求补充更多资料,直至上月才同意其境外上市备案 谭英 对于在深圳上市的全球最大电动车(EV)电池材料生产商广州天赐高新材料股份有限公司(002709.SZ)而言,赴港上市之路一直并不顺遂。这宗集资规模可能相当庞大,募资额或达10亿美元甚至更多,这也可能令监管机构在审批时更为审慎。 去年10月,天赐材料首次申请赴港上市一个月后,中国证监会要求公司补充更多资料。一年后,监管机构终于批准其上市计划。中国证监会在一份日期为8月18日、但直至上周五才发布的公告中表示,天赐材料拟在香港发行约4.13亿股股份。 漫长的审查只是天赐材料赴港上市道路上的最新一道坎。与此同时,在中国快速发展的电动车电池行业供应过剩迹象日益明显之际,公司今年的盈利能力也开始呈现恶化迹象。 尽管面对上述挑战,公司深圳上市股份的投资者对中国证监会的批准仍抱持审慎乐观态度。上周消息公布后的三个交易日,天赐材料股价累计上涨2.4%。 这令今年以来股价仍累跌近30%的天赐材料,市值达到约670亿元(100亿美元),市盈率(P/E)约17倍。相比之下,规模较小的同业新宙邦(300037.SZ)今年股价已上涨超过40%,市盈率达36倍。 天赐材料最近一次公开提交赴港上市申请文件是在今年3月,在获中国证监会批准后,公司至今仍未向港交所提交新的公开文件。不过,根据近期修改、允许部分公司以保密方式提交上市申请的规则,公司可能已经提交更新版申请文件。 市场龙头 天赐材料在全球锂离子电池关键材料电解液市场拥有约36%份额,在电动车供应链中占据领先地位。公司在3月提交的上市文件中指出,除了智能驾驶外,公司亦已“前瞻布局”低空飞行器及AI相关热管理等新兴领域的先进材料供应链。 不过,公司的收入及盈利波动相当明显。随着产能快速扩张,电池市场正迅速浮现供应过剩迹象,天赐材料的业绩亦随市场起伏。反映这种情况,电动车电池龙头宁德时代本周较早前两个交易日股价累跌10%,创一年多来最大两日跌幅,市场最新迹象显示,公司可能正准备削减产量。 天赐材料的业务高度依赖电动车电池市场。去年,公司连续第九年成为全球最大的锂离子电池电解液供应商,客户包括全球十大电池生产商中的八家、全部十大储能系统(ESS)电池生产商,以及十大消费类电池生产商中的九家。 公司的财务表现反映其市场龙头地位,但波动程度也与赴港上市之路相若。由于竞争加剧导致锂电池材料价格大跌,公司2024年盈利由2023年的18.9亿元大跌74.4%至4.839亿元;同期收入亦由154亿元下降18.7%至125.2亿元。 公司去年收入及盈利双双反弹,收入增长33%至167亿元,盈利则接近增加两倍至13.6亿元。今年收入继续回升,第一季按年增长91%,第二季增幅更扩大至127%。但在产品价格下跌之下,盈利增长明显失速,第一季增长逾10倍后,第二季增幅仅为5.2%。 电动车市场蓬勃发展 收入大幅增长背后,是全球电动车销售持续畅旺。国际能源署预计,2026年全球电动车销量将达2,300万辆,占所有汽车销量的29%。今年新兴市场的强劲销售抵销了中国及北美市场的疲弱表现,其中东南亚是增长最快的市场之一。 根据Mordor Intelligence估计,今年全球电解液市场规模约为158.4亿美元,天赐材料在其中位居领先地位。公司目前锂电池材料年产能为86万吨,未来两年还将在美国得州新增20万吨产能,并在摩洛哥增加15万吨产能。 公司亦正把业务由电池材料拓展至个人护理特种化学品。不过,今年上半年该业务收入仅6.86亿元,只占同期总收入4.7%。同期,核心锂离子电池材料业务收入按年增长117.2%至136.9亿元,占总收入93%。 在香港迎来多年来最活跃的IPO市场之一之际,中国证监会、香港证券及期货事务监察委员会(证监会),以及港交所上市委员会近期均加大对上市申请人及其承销商的要求,促使其提高披露质量。这或可部分解释,为何即使有摩根大通及中信证券等大型机构担任联席保荐人,天赐材料的上市计划仍花了这么长时间才取得中国证监会批准。 中国证监会近期要求九家寻求赴港上市的中国公司,就股权架构及诉讼事项补充资料;香港证监会则因担心IPO可能涉及操纵行为,近期暂停了生物科技公司拨康视云股份的交易。 目前港交所网站上约有500宗上市申请,而今年首八个月IPO及第二上市集资额已达6,510亿港元(970亿美元),监管机构更加审慎或有其必要。与此同时,港交所7月推出近10年来规模最大的上市制度改革,降低不同投票权架构公司在财务及市值方面的门槛,并引入保密上市申请机制。 天赐材料可能已利用新程序,以保密方式提交更新版申请文件,让港交所有时间确保文件不仅资料最新,也符合其对上市文件质量的要求。国际律师事务所贝克・麦坚时北京首席代表王航近期接受《南华早报》访问时表示:“监管机构更重视引入真正具投资价值的优质公司,而不是单纯追求上市公司数量。” 欲订阅咏竹坊每周免费通讯,请点击这里

鱼子酱大王鲟龙科技通过香港聆讯
据中国媒体周日报道,鱼子酱生产商杭州千岛湖鲟龙科技股份有限公司已通过香港联交所上市聆讯,为公司未来几周内推进IPO铺平了道路。 根据5月22日中国证监会的上市备注文件,公司计划发售最多1,880万股。同时,另外31名现有股东也计划在上市中出售9,260万股。 鲟龙科技的收入从2023年的5.77億元(8,530万美元)增至去年的7.69億元,期內利润从2.7億元增至3.6億元。本次上市由中信证券和中信建投国际担任承销商。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
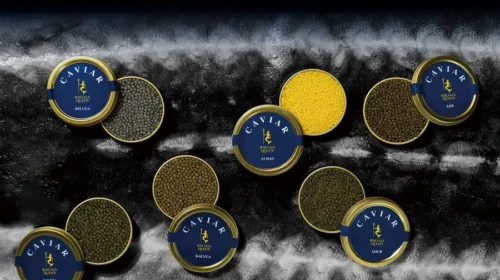
问题多多时惹争议 鲟龙科技避走内地转战香江
在内地新三板上市一年就突然退市的鲟龙科技,近日计划将目标转向港交所,有望成为香港上市的鱼子酱第一股 重点: 公司曾三次申请内地上市被拒 过去因关联交易及涉假账而惹起市场关注 刘智恒 提起鱼子酱,人们总会想到俄罗斯,更以为俄国是主要生产地,但原来出产鱼子酱最多的并不是俄罗斯公司,也不是来自欧洲的企业,答案竟然是中国的杭州千岛湖鲟龙科技股份有限公司。 去年才在内地新三板退市的鲟龙科技,不到一年已迫不及待在港申请上市。公司设有水产养殖场,通过人工养殖鲟鱼来生产鱼子酱,并有一套标准化的加工流程,产品除供应海外鱼子酱专卖店及精致食品公司外,亦拥有自家鱼子酱品牌“卡露伽”(KALUGA QUEEN)。 鱼子酱世一 鲟龙科技的历史虽只有短短23年,却能打败鱼子酱大国俄罗斯,这与创始人王斌的专业不无关系。他毕业于大连海洋大学,早于1998年就在北京开始进行繁殖鲟鱼的科研,曾任中国水产科学研究院鲟鱼繁育技术工程中心总经理。2003年王斌创立公司时,中国水产科学研究院亦大力支持,更拥有公司的30%权益。 经过王斌孜孜不倦的努力,鲟龙科技的业务蒸蒸日上,在成立12年后已攀上世界高峰。据灼识咨询,鲟龙科技的鱼子酱销量,自2015年以来已连续11年位列全球第一,过去五年的市场占有率均在30%以上,去年更达到36.1%。 公司近几年的业绩表现理想,2023年至2025年间,收入由5.77亿元上升至7.69亿元,期内盈利由2.7亿元增至3.63亿元,经营活动产生的现金流量净额,亦由2.6亿元升至2.7亿元。 正当鲟龙科技各方面渐上轨道时,王斌的雄心已瞄向资本市场,要借市场力量去将公司推上新台阶,可就在上市的进程中,恰恰暴露了公司的种种不足。 关联交易涉嫌造假 2011年鲟龙科技申请在国内创业板上市,但当时的主要供应商“资兴良美”被发现持有公司4.99%股权,事件涉及关联交易金额占公司总数入及净利润比例,申请结果被拒。 2014年时,公司卷土重来,但中国证监会对公司在海外的销售、存货水平及股东结构有质疑,上市未获批准。 期间鲟龙科技与资兴良美就供货的质量问题对簿公堂,资兴良美虽被判退还47万订金,但过程中透露因配合鲟龙科技上市要求,为其提供的2012年1月《养殖盘点表》并不正确。事件曝光后引起市场哗然,直斥公司诚信出现严重问题。 到2022年,公司又再闯关,这次目标是深圳交易所主板,但提交申请后,迟迟未收到中国证监会受理通知,亦未收到深交所及中国证监会的意见与反馈,最终申请无疾而终。 多次申请铩羽而归,公司只好退而求其次,转向门槛较低的新三板,终在2024年3月如愿以偿,得以挂牌,但一年后又意兴阑珊,于去年8月摘牌退市。 诚信问题惹关注 这次转战港股,虽然近一年香港新股市场气氛炽热,但投资者也不期然对鲟龙科技有戒心。最让人担心的是其诚信问题,过去公司涉嫌为上市而捏造账目,又涉及关联交易,投资者难免会对其收入及盈利的可信性有所保留。 即使公司在申请文件已强调理清过往的问题,然而投资者也会考虑到,鲟龙科技之前三次被中国证监会及内地交易所拒之门外,当时为何经历多年都未能将问题理顺?究竟今天还有没有问题是外界不知晓? 另一方面,公司来自鲟鱼的生物资产价值占比甚大,过去三年分别是13.9亿元、15.5亿元及17.5亿元,占净资产的比例是92.5%、84.6%及83.1%。然而市场对生物资产的公允价值有所保留,认为其估值只是根据现金流折现计算,但输入值却含有重大的不可观察性。 撇除业务与财务上的问题,地缘政治也是鲟龙科技一大挑战。公司目前有超过八成收入来自海外,当中美国占比更接近三成。要知道,现时美国与中国关系持续紧张,美国不时以关税打压中国企业,鲟龙科技如此倚重海外市场,其前景存在相当不稳定性。 因此,鲟龙科技纵然通过港交所审批,建议投资者暂时仍不宜急于介入,宜保持观察其业务与股价走向,待一段时间后才作出决定也未迟。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:刚获中证监批准的滨化集团 同步递交港上市申请
化工产品制造商滨化集团股份有限公司(601678.SH)于上周五提交香港IPO申请,同日,该上市计划获得中国证券监督管理委员会的一项关键监管批准。根据中国证监会关于滨化集团香港IPO计划备案的公告,公司计划发售约4.05亿股H股。 滨化集团已在上海上市,市值约为106亿元人民币(15.5亿美元)。目前,越来越多在上海和深圳中国国内市场上市的公司,选择面向香港更国际化的投资者进行第二上市,以提升其全球知名度。 滨化集团成立于1968年,主要生产和销售三类化学品:氯碱化学品、碳三碳四化学品和湿电子化学品,产品用于氧化铝和环氧树脂等应用领域。 去年,公司的营收从2024年的102亿元增长45%至148亿元,利润则从2.18亿元增长8.3%至2.35亿元。滨化集团计划将IPO募集资金用于建设“源网荷储”一体化项目、一座新的高端电子化学品生产设施,以及发展其海外销售网络。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:获中證监批准 首创证券再交港上市申请
首创证券股份有限公司(601136.SH)周五向香港交易所重新提交上市申请。同日,该券商获得中国证券监管机构对其香港上市计划的正式批准。 根据中国证监会(CSRC)网站周五正式披露该计划的公告,公司拟在香港上市发行约10.5亿股。此类注册等同于正式批准,是所有中国企业在香港上市前必须跨越的关键监管门槛。 公司已在上海上市,计划通过香港上市成为中国第14家双重上市的券商。公司最初于去年10月提交上市申请,但因未能在六个月内完成发行导致该申请失效。 公司去年营收达36.4亿元(约合5.34亿美元),较2024年的35.9亿元增长1.4%。其手续费及佣金收入同比下降23%至14.2亿元,约占总收入的39%。同期利息收入亦下滑9.3%至5.53亿元。上述降幅被投资收益及其他收益所抵消——该部分收入增长46%至16.7亿元,占总营收的46%。 公司去年净利润从2024年的9.85亿元增至10.6亿元,同比上升7.2%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:中证监批星源材质赴港上市
中国证监会周五正式受理深圳市星源材质科技股份有限公司(300568.SZ)赴港IPO申请,为这家锂离子电池隔膜制造商扫清了关键监管障碍,得以通过二次上市,並在现有深圳上市形成互补。 根据证监会网站公告,公司计划在港发行约1.72亿股H股。星源材质12月向港交所递交上市申请,由中信建投国际担任独家保荐人。 公司成立于2003年,去年前三季度营收同比增长14%至29.3亿元(约合4.3亿美元),上年同期为25.8亿元,但期内利润同比缩水超过一半至1.41亿元。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:乐东机器人港上市获中证监批准
中国证监会已批准机器人传感器制造商深圳乐东机器人股份有限公司的香港上市方案,此举为该企业IPO扫清关键监管門檻。根据中国证监会官网周五发布的公告,乐东机器人拟通过此次发行发售8,630万股新股。此外,公司现有25名投资者计划进一步出售其持有的3亿股存量股。 乐东机器人于去年12月1日向港交所递交上市文件,但未披露具体募资目标。 公司去年上半年营收较上年同期1.96亿元(约合2800万美元)增长近一倍,达3.86亿元,同期净亏损由2,890万元收窄至1,380万元。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
新闻


