Lenovo consolidates market leadership

三季度该公司在全球个人电脑(PC)市场的份额扩大,不过服务器和存储等其他产品的销售额似乎有望超过其PC业务

重点:

  • 根据国际数据公司(IDC)的数据,联想在三季度巩固了全球领先PC制造商的地位,市场份额从上年同期的22.7%提升至24%
  • 该公司的毛利率不及竞争对手,因为它牺牲了盈利能力,以便在为云和数据中心运营商提供基础设施的业务上站稳脚跟


阳歌

利润和市场份额,哪个更重要?

如果你是一名电脑投资者,答案似乎是市场份额,至少现在是这样。这个因素目前对联想集团有限公司(0992.HK)有利,根据行业追踪机构国际数据公司(IDC)本周发布的最新数据,该公司在三季度进一步巩固了其作为全球领先的个人电脑销售商的地位。

联想及其长期竞争对手惠普(HPQ.US)和戴尔科技(DELL.US)(简称”戴尔”)近几年一直在竞相为日趋成熟的传统PC业务寻找下一个“大热点”,并且基本上都将人工智能(AI) 确定为下一个主要驱动力。因此,这三家公司都在争相开发不仅是经过AI优化的PC,还有服务器和软件,这些是云计算和数据中心的支柱,而云和数据中心正日益取代曾经依托传统笔记本电脑和台式电脑完成的计算。

在这样的形势下,投资者更关注市场份额而不是利润或许并非没有道理,因为当需求开始回升时,市场份额是销售基于AI的新产品的关键途径。但IDC称,尽管联想、惠普和戴尔都在大力宣传它们的AI努力,消费者和企业却尚未开始大量购买此类产品。

 “虽然我们预计AI将在未来十年内普及,但进入大众市场的过渡期将比预期要长,直到2026年才会大规模应用,”IDC设备和显示器研究副总裁Linn Huang在与三季度全球PC销量同时发布的声明中指出。

Linn Huang称,阻碍经过人工智能优化后的PC普及的主要障碍,是缺乏能够利用这种高性能产品的软件和应用程序。声明还指出,最近整个PC行业的很多增长都来自低端市场,而不是包括人工智能模型的高端市场。

IDC称,三季度整个市场实际上萎缩了2.4%,出货量降至6,880万台。联想却成功逆势而上,本季度出货量增长3%至1,650万台,市场份额也从上年同期的22.7%增至24%。

惠普也成功实现了0.4%的增长,同样在整体市场萎缩的情况下,将自己的全球市场份额从13.5%提高到了13.6%,成为第二大品牌。戴尔的PC出货量下降4%至980万台,市场份额降至14.3%,而中国台湾的华硕则相对胜出,以10%的增长位列第四,市场份额7.9%。

在这一消息公布后的三个交易日内,联想的股价实际上下跌了7%,不过这在很大程度上与中国股票在一个月前大幅上涨后普遍下跌同步。今年迄今为止,该股略有下跌,与恒生指数因近期股市回升而上涨25%形成了鲜明对比。

估值仍然很高

今年联想的股票表现平平,部分原因可能是它不再被视为一只中国股票,因为它是一家真正的全球性企业,其收入来自全球所有主要市场。不过,在最近中西方关系紧张之际,该公司的总部位于中国这一事实也引发了一些担忧,这可能是它最近计划在中东新建一个大型生产基地的考量因素之一。

在估值方面,联想的市盈率(P/E)为17倍,仍然相对受到投资者的青睐。这一数字领先于惠普的13倍和华硕的14倍,不过落后于戴尔的23倍。过去一年,戴尔的股价大幅上涨,这是由于人们对其人工智能优化服务器寄予厚望。

当然,投资者对联想感兴趣并非因为它的毛利率,毛利率是衡量一家企业核心业务盈利能力的关键指标。该公司最新财年的毛利率为17.2%,远低于惠普的21.4%和戴尔的22.4%,也不及华硕的17.8%。更为糟糕的是,在截至6月份的最新财季,联想的毛利率实际上还从一年前的17.5%下降到了16.6%。

这又让我们回到了之前提到的市场份额与利润的问题,因为联想盈利能力下降的一个重要因素似乎是它专注于在市场的一个重要细分领域扩大份额。这一细分领域就是基础设施所有者,包括云计算中心运营商,它们是人工智能技术最活跃的买家,并有望在未来变得与消费者和企业PC买家一样重要。

联想报告称在截至6月的三个月里,集团营业额同比增长20%至154亿美元,这主要是由于该公司三大业务部门之一的基础设施解决方案部门的收入增长了65%,达到30多亿美元。它的另外两大业务部门(包括占其PC销售大部分的业务部门)增速要慢得多,仅为10%左右。

这意味着核心产品包括服务器和存储设备的基础设施部门目前约占该公司总销售额的五分之一,而且这一比例可能还会进一步增长。事实上,联想在最新财报中表示,这类非PC产品在最近一个季度的营收中的占比达到创纪录的47%,这使得此类产品很有可能在2024年底超过PC的销售额。

目前联想面临的问题是,基础设施部门虽然取得了如此强劲的销售增长,但也是它三个主要部门中唯一在最新财季报告中出现运营亏损的部门。不过,至少这一亏损正在缩小,从一年前的6,000万美元下降至截至6月的3,700万美元。

总而言之,联想及其同行正在采取一切它们认为必要的措施,以迎接人工智能时代的到来,这将是它们所在行业的下一个重大增长动力。投资者似乎愿意接受这样的事实,即至少在未来一两年内,企业可能需要牺牲利润来改善自己的处境。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

三大业务下滑 网易营收下跌

网易(NTES.US; 9999.HK)周四表示,受游戏、教育和音乐三大核心业务收入下滑影响,第三季度营收从上年同期的284亿元下跌1.8%至279亿元。 公司游戏业务收入从上年同期的233亿元下降1.7%至229亿元,占总营收的82%。旗下有道(DAO.US)教育业务收入同比下降12.5%至14亿元,而网易云音乐(9899.HK)业务收入则下降5%至19亿元。公司创新业务是唯一实现增长的板块,收入同比增长7.1%至15亿元。 公司当季利润从上年同期的86亿元下降2.3%至84亿元。 财报公布后,网易美股周四下跌11.4%,收于104.94美元。该股今年以来累计下跌约25%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

拼多多第三季经调整净利胜预期 股价升逾一成

电商公司拼多多控股有限公司(PDD.US)周四公布,第三季收入按年微增0.06%至1,083.41亿元(162亿美元)。净利润增约0.7%至295亿元,经调整净利润则跌约1.3%至310亿元,仍高于市场预期。股价绩后升11.04%,收报86美元。 期内经营利润按年增长24.8%至约312亿元,经营利润率由约23.1%升至28.8%。销售及营销费用减少约17%至253亿元,带动整体经营开支下降12%。线上营销服务及其他收入增长12%至598.19亿元,交易服务收入则下跌12%至485.22亿元,几乎抵销前者的增幅。 第三季经营活动现金流净额按年下降约5.9%至430亿元。截至9月底,现金、现金等价物及短期投资合计4,554亿元,较去年底增加约7.8%。 拼多多股价年内仍跌24.45%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

国际业务表现理想 顺丰十月收入升3.7%

综合物流企业顺丰控股股份有限公司(6936.HK)周四公布十月份的业务简报,上月业务收入达274.3亿元,同比增长3.7%。其中速运物流业务营业收入194亿元,同比跌3.4%,供应链及国际业务则大升26%至80.2亿元。 速运的业务量为13.8亿票,同比跌近一成,但单票收入则升近7%至14.1元。 公司表示,去年第三季度推出“激活经营”进阶机制,由规模驱动进阶为价值驱动,令速运的单票收入有所增长,并连续八个月实现同比回升。 顺丰周五平开报30.72港元,公司股价较过去一年高点跌逾15%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Zhuanzhuan’s IPO ambitions

转转传赴港筹5亿美元 身价还看盈利成色

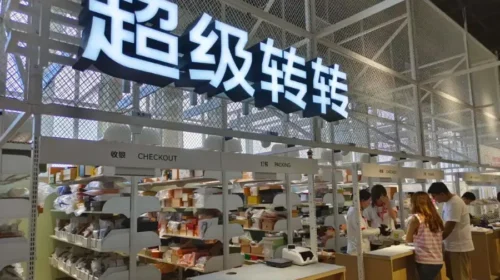
二手交易平台转转靠质检、寄卖及回收转售做出逾200亿元年收入,但服务投入可以留下多少利润,将是投资人关注的焦点 重点: 二手交易平台转转据报秘密提交香港上市申请,集资最高5亿美元 转转以寄卖及回收转售赚取收入,质检、售后与库存周转效率成为盈利关键    李世达 二手手机有没有换过零件,名牌手袋是真是假,这些买卖双方难以说清楚的问题,让二手交易平台转转做出了逾200亿元人民币(下同)年收入。这家由中国生活资讯平台58同城孵化的企业,逐步把检测、定价和售后服务纳入二手交易,如今准备让资本市场为这套生意定价。 据彭博报道,转转营运商北京转转精神科技有限责任公司已秘密提交香港上市申请,拟集资最高5亿美元,最快2027年上市。 转转创始人黄炜毕业于清华大学,曾负责百度新闻及组建百度地图团队,2013年加入58集团,两年后带队创办转转。当时,中国二手交易平台正争夺用户,公司面对的主要对手,是阿里巴巴(9988.HK;BABA.US)旗下、借助淘宝生态发展的闲鱼。为追赶对手,转转大量投放广告、赞助综艺,并以低价服务吸引交易。 据媒体报道,2019年转转验机服务只收取1元,上门交易即使取消,成本仍由平台承担。持续投入令公司最困难时资金仅够支付约6个月工资,促使黄炜加快转向早已布局的质检及交易服务。 转转早于2016年推出“转转优品”,从二手手机检测切入,其后逐步扩大质检及交易保障服务,发展成今日涵盖多品类的“官方验”,按商品类别检查功能、成色或真伪,提供检测报告及相应退货、质保。 随着业务重心转移,公司于2025年9月宣布逐步关停由个人直接买卖、无须统一经平台质检的“自由市场”,全面聚焦“官方验”业务;当时自由市场占平台交易总额已不足3%。 质检如何变生意 平台介入后,转转主要透过两种方式赚钱。黄炜受访时表示,约六至七成商品由卖家自行定价寄卖,平台收取服务费;其余约三分之一由转转回收转售,赚取买卖差价,但须承担资金及库存风险。 这也解释了黄炜为何重视周转速度,黄炜透露,3C商品平均20天内售出,二手奢侈品约30天。商品滞销可能遇上新品降价,压缩转售差价;寄卖商品也会占用检测、仓储及展示资源。加快周转,才能让同一套服务网络处理更多交易。 随着交易模式成形,转转也透过合并二手手机电商找靓机、收购二手时尚及奢侈品交易平台红布林,扩大数码产品业务,将质检和交易服务延伸至名牌箱包、腕表及服饰等品类,并开设“超级转转”大型门店。 这套模式已带来可观收入,黄炜在专访中披露,转转2025年收入逾200亿元,增长约30%,并称自2022年起持续盈利。据公司年度消费报告,2025年跨品类交易用户增长逾116%,显示消费者正从手机买卖延伸至其他商品。 不过,平台同时参与商品估价、检测及销售,也容易令消费者质疑其判断是否公允。2023年,一名博主指同一部手机经转转买入、再交回平台回收时,得到不同的检测结果,引发“阴阳检测报告”争议。公司其后承认部分检测环节存在操作失误及判定差异,承诺加强培训。 检测标准若前后不一,卖家可能怀疑平台借瑕疵压价,买家也会质疑品质。为提高服务品质,转转2024年投入逾2亿元扩充质检部门,黄炜其后透露,质检员工已占总人数一半以上。 公司估值过高? 这些成本对盈利的影响,可从同业看出端倪。从事二手电子产品回收及转售的爱回收母公司万物新生(RERE.US),2025年收入达210.48亿元,净利润3.36亿元,净利率仅约1.6%。每100元收入最终只留下约1.6元利润,显示这门生意即使做出规模,仍须严格控制商品、履约及营运成本。 截至11月13日,万物新生市值约9亿美元;据北京商报今年4月报道,转转上一轮融资估值逾30亿美元,是前者的两倍多。虽然私募与公开市场的定价环境、两家公司的收入组成均有差异,但转转若要维持逾30亿美元的历史身价,仍须以盈利表现证明寄卖及多品类布局的价值,否则上市时恐面临估值下调压力。 欲订阅咏竹坊每周免费通讯,请点击这里