
AI服务提供商云知星此次的上市募资额相对较少,只有4,000万美元, 占其股本的比例略超2%, 而其现金流正快速消耗
重点:
- 云知声计划通过香港上市募集约4,000万美元, 股票预计于6月30日挂牌
- 这家AI服务提供商去年收入增长29%, 客户群相对多元化, 但现金流正快速消耗
阳歌
AI新股市场,是否正趋于饱和?
这一问题,在云知声智能科技股份有限公司(9678.HK)的最新招股文件中跃居首位。云知声周五低调启动香港IPO, 募资目标至多仅为3.2亿港元(约合4,100万美元)。公司计划发售156万股, 仅占股本的2.2%, 似乎表明其对股票的热度并不十分自信。
此外, 云知声称已找到基石投资者认购约三分之一股份, 意味向其他投资者仅售约100万股, 每股定价在165港元至205港元。若上限定价, 公司市值将达145亿港元, 但根据最新招股文件, 股价更可能接近下限, 其估值约为117亿港元。
云知声预计于6月30日在主板上市。
那么, 云知声为何对此次上市持如此谨慎?公司提供AI产品及服务, 旨在助力医疗领域及更广泛的客户群体,如酒店及交通运输等行业,提升运营效率。其增长步伐稳健但不惊艳, 去年收入增幅为29%。
不过,云知声现金流为负, 去年消耗逾半现金储备。与此同时, 公司选择在近年最火爆的香港新股市场上市。虽然现时香港市场情绪乐观, 但投资者的选择也不少,已上市或准备上市的AI公司与日俱增。尽管多数AI公司亏损且现金流紧张, 然而很多公司却拥有更雄厚的现金储备。
依据3月首次提交的上市文件, 公司去年底现金储备锐减至1.56亿元, 较2023年底的3.79亿元下滑过半, 报告期内现金流出达3.19亿元。此次IPO将提供约2.75亿元新增资金,以缓燃眉之急, 但鉴于当前的现金消耗速度, 这笔款项依然不算充裕。
公司在招股书中称:“我们相信, 有足额营运资本,包括充裕的现金及流动性资产,足以覆盖当前所需,及从本文件签发日起未来12个月的需求。” 这反映出其的脆弱处境。当然, 若招股获积极反响, 云知声很可能上市后再在资本市场增发新股集资,但这非板上钉钉的事。
尽管警示信号频出, 云知声的估值仍相较同行偏高。其市销率将在11至14倍间浮动, 具体数值取决于股价表现。然而, 即便以区间低端定价, 也将与商汤(0200.HK)11.5倍市销率相当, 且显著领先于规模更大的第四范式(6682.HK)的3.82倍市销率。
财务稳健
虽处境不稳, 云知声的财务基本面相对可观, 且成本控制相当自律。公司属中国AI领域的元老级企业, 历史可追溯至2012年,由具科研背景的梁家恩和康恒组建。2016年, 公司开始开发核心Atlas AI基础设施(该系统支撑现有产品)。知名的启明创投亦是云知声投资者, 持股比例逾6%。
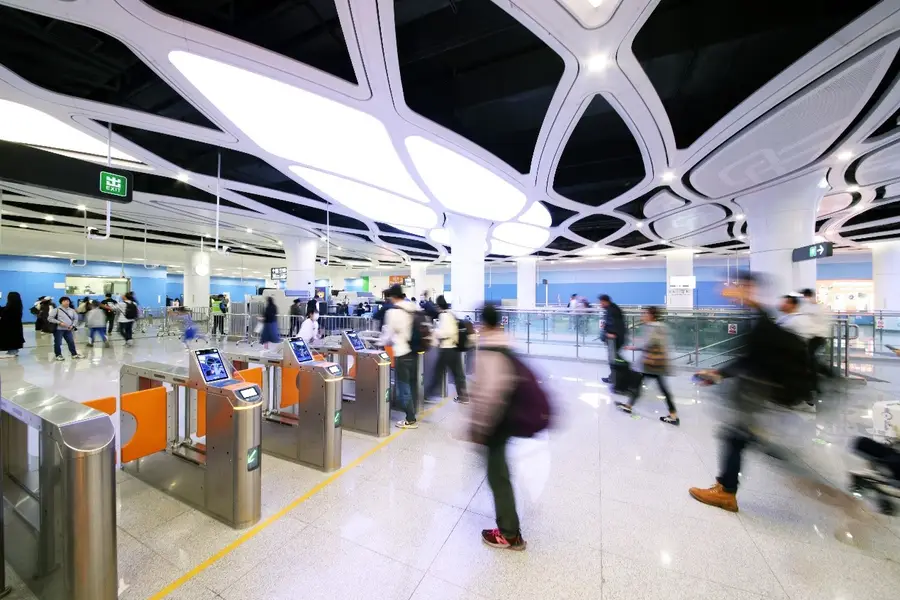
云知声业务划分为两大板块,占营收逾80%的“日常生活”板块,客户涵盖住宅及商业地产领域, 以及酒店与运输行业。其中包括深圳地铁系统, 后者曾利用云知声服务,为旗下线路开发语音售票系统。
另一大板块为医疗健康,助力企业高效操作病历语音输入、医疗保险支付管理及病历质控等。该板块去年约占营收15%, 增速却快于“生活”板块。
从客户角度看, 云知声依赖较广泛的客户群而根基稳固, 产品覆盖面较广。这在新兴AI服务行业少见,很多企业多依赖于极少数核心客户。相比之下, 云知声前五大客户去年仅占营收26.7%, 较2022年30.8%有所下降。
去年,云知声总收入由2023年的7.27亿元增长29%至9.39亿元;毛利率38.8%,看似相对健康, 但必须指出,明显低于商汤和第四范式约48%的毛利率。
云知声的最大开支为研发, 这在高速发展的AI行业颇为普遍。但其去年29%的研发支出增幅与收入增速同步, 凸显公司奉行克制投入策略。公司销售及营销费用增速放缓至20%, 行政开支去年甚至小幅下滑。因此, 整体营运费用仅增长21%,低于总营收增速。
尽管严守财务纪律, 公司去年调整后净亏损由2023年的1.37亿元扩大至1.68亿元, 增幅达22%。
总体而言, 云知声似是一家相当稳健的公司,具有良好增长前景、多元客户群体及自律的支出管控。不过, 这家公司需找到持续融资之道,并维持运营至业绩转盈,这或许尚需三到四年。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
至源跨界进军数据中心 投资者反应冷淡
峰岹科技收购荷兰芯片商 在地缘政治风浪中前行
机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存



