
361度追赶同业 新战略初见成效
这家体育用品商的估值落后同业,希望透过童装与在线业务让公司加速增长,最近公布的数据显示初现成果
重点︰
- 361度去年第四季零售额同比高双位数增长,童装零售额录得25%至30%同比增长,首次公布的电商平台整体流水同比增长35%至40%。
- 公司市盈率只有12.8倍,大幅落后于同业李宁、安踏和特步
叶天娜
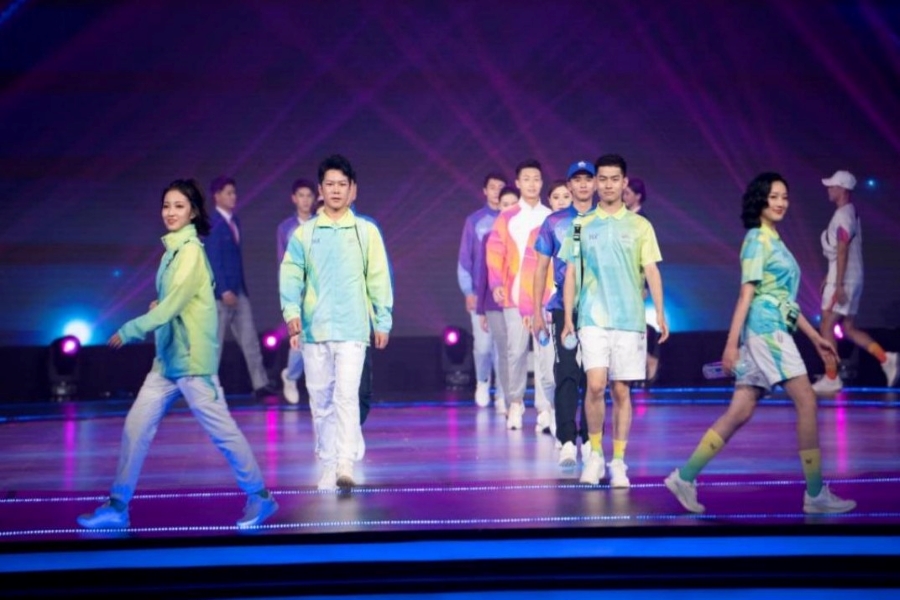
除了2月的冬奥会外,今年10月,中国将迎来另一项体育盛事,来自亚州各国的体育健儿将齐集杭州,竞逐第19届亚运会的各项锦标。这次亚运会的官方体育服饰赞助商,再次由中国品牌361度国际有限公司(1361.HK)获得,是公司连续第四届与亚运合作。
本周二,361度的业务更新显示,其主要业务在第四季度都实现了强劲的双位数销售增长,为其股价提供了必要的提振。
361度、李宁(2331.HK)、安踏(2020.HK)和特步(1368)曾被称为中国四大体育品牌,但一直深耕在三线城市的361度,渐渐被对手抛开。李宁凭着专业运动和引领潮流保持领先位置,市值冲破2,000亿港元(1,630亿元);安踏则采取多品牌路线,其中收购意大利品牌FILA大获成功,市值达3,200亿港元,两者更成为恒生指数成份股。
有影星谢霆锋作为股东和代言人的特步,最近几年也完成了多品牌部署,以时尚路线杀出血路,市值提升至360亿港元以上;361度呢?市值只有80多亿港元。
在竞争激烈的服装市场,361度老板丁辉煌没有坐以待毙,一直在寻找突破口,希望追赶三名强大对手,最终看到了曙光──童装和在线新零售。
1月18日的大清早,361度发布去年第四季运营数据,两页纸的内容中,包括自主品牌第四季的零售额同比录得高双位数增长、童装品牌销售额同比增长20%至30%、电商平台整体零售流水更同比上升35至40%。从数据上看,361度的表现不错,当天股价曾经大涨6%,但收盘只升了1.8%。
体育丰收年
去年可以说是中国体育品牌的丰收年,一场 “新疆棉风波”,让拥有爱国心的大量中国消费者抵制西方连锁品牌,转投国民品牌。李宁股价从去年3月开始上升,最高翻了1.4倍、特步最高曾涨3.4倍,安踏也曾升54%,361度也不弱,最多曾飙1.6倍,以上周五的收盘价3.94港元计算,还有接近一倍升幅。
估值上,361度被远远抛离。截至1月19日,李宁的预测市盈率达42倍,安踏和特步为32倍。361度呢?只得11.8倍。
表面来看,361度好像是被严重低估,但也不是完全没道理。翻开四家公司去年上半年财务表现,李宁、安踏与361度的盈利分别同比增长72%到1.9倍,毛利率41.8%到63.2%。看看361度去年的中期业绩,盈利只是同比上升32%,毛利率即使同比改善4个百分点,也只有41.8%,可见它的表现最落后。
这几年丁辉煌一直走年轻化战略,陆续与百事可乐、高达、队长小翼、圣斗士和宝可梦等知名知识产权商推出联名产品,更与著名篮球巨星阿隆· 戈登(Aaron Gordon)和可兰白克· 马坎(Kyranbek Makhan)等签约成为赞助商,逐步建立年轻消费群。
政策顺风车
另外,公司也发展童装业务,市场认为丁辉煌想在这个市场大干一场。去年上半年361度的童装收入增长24%,接近5亿元,增速高于其他业务,收入占比也从2020年的14.9%增至16%,公司更明言将大力拓展至童装细分市场,推出3岁以下小童产品系列,以及面向12至14岁青少年产品系列。
去年第三季,361度童装品牌销售额同比增长了15%至20%;第四季增长加速到20%至30%。在中国鼓励 “全民健身” 和 “三胎” 政策下,丁辉煌看准儿童这个细分市场,希望坐上政策顺风车。
另一方面,大部份门店都在三线城市的361度,也全力打造在线渠道,接触一、二线城市的年轻消费群,在全国主要大型电商平台销售,自主研发的微信小程序 “有颜有度” 也正式上线,提供潮流穿搭信息,并引流至在线销售平台,公司去年6月更签约中国知名年轻演员龚俊为全球代言人,单在7月份,龚俊直播带货在线销售额已高达3,500万元。
国泰君安看好在线渠道是361度增长的主要动力,根据公司首次披露的相关数据,第四季电商平台产品整体零售流水同比增长35%至40%,即使直播带货会为线下销售带来一些影响,但这种新零售模式,亦能为公司带来十分可观的额外收入,因此该行给予 “买入” 评级,目标价4.5港元;安信国际也看好361度的年轻化战略,并认为童装市场大有可为,加上公司的美元债已经全部赎回,在资本结构优化下,同样给予 “买入”评级,目标价5.9港元,比现时股价水平有约45%潜在升幅。
奥林匹克精神讲求 “更高、更快、更强”,丁辉煌借助科技和年轻化战略,到底能否带领361度找到更高的增长速度、并更快地追赶对手,从而令公司变得更强,市场将拭目以待。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

电子烟迷梦渐散 中国波顿转押原料药
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大


