Youlife's SPAC listing approved

这家为蓝领提供服务的公司,即将完成在纳斯达克的SPAC上市,以筹集少量资金

重点:

  • 放弃赴港上市尝试两年多后,优蓝国际终获中国证券监管机构批准进行SPAC上市
  • 由于两年前在香港IPO招股说明书中披露的商业模式不赚钱,公司可能急需现金


梁武仁

绝望肯定是促使人把事情做完的强大动力,不管是好是坏。

这是从优蓝国际控股股份有限公司的故事中得出的一个教训,作为面向蓝领的招聘和职业教育服务提供商,公司在上市道路上又回到一个不那么理想的备选计划。该计划在上周向前迈出了重要一步,中国证券监管机构批准优蓝国际,利用特殊目的收购公司(SPAC)在纳斯达克上市。

借壳上市并非优蓝国际原来的计划。公司曾于2022年底尝试在香港申请IPO,并向香港交易所提交了申请。但此事在六个月时间里毫无进展,计划因此失效,此后公司没有提供任何更新文件。

相反,去年5月,优蓝国际宣布同意与在纳斯达克交易的SPAC Distoken Acquisition Corp.(DIST.US)合并。像Distoken这样的SPAC是空壳实体,可作为实体公司通过反向合并上市的工具,从而绕过传统上市很多繁琐要求。

上周四,中国证监会终于批准了这笔交易,为优蓝国际扫清一项关键的监管限制。从2023年初开始,中国要求那些寻求海外上市的公司先获得此类批准。

据报道,最初尝试在香港IPO时,优蓝国际试图筹集至少1亿美元资金。考虑到它在IPO前的融资中获得的估值,这个目标在当时看起来是可行,因市场对中国蓝领的服务需求旺盛,投资者看好它的增长故事。

在提交IPO申请前,公司在六轮融资中筹集约13亿元(1.78亿美元),投资者包括电魂网络(603258.SH)的子公司杭州电魂、三七互娱(002555.SZ)的子公司安徽尚趣玩、海宁中南和新东方基金。当时,最后一轮融资对优蓝国际的估值高达33亿元。

优蓝国际未能实现香港上市的原因不得而知,但部分公司因不满足香港交易所和香港证券监管机构的要求而放弃是常事,首次申请上市的公司尤其如此。在申请失效后,优蓝国际就从股票投资者的视线中消失了,直到传出与Distoken的交易。

但有一点很清楚,如果顺利完成SPAC上市,优蓝国际的估值可能会小得多。该SPAC在2023年2月的IPO中仅筹集到6,900万美元,其市值一开始就不高,现在更是缩水到3,740万美元。估值下滑似乎与2023年11月按照修订条款,赎回价值约3,200万美元的股票有关,此举是为了让SPAC有更多时间完成合并。这似乎表明其原始投资者,对SPAC能按时完成合并的信心下降。

Distoken的发起人兼投资者借了一些资金来弥补部分现金损失,但这家SPAC的资金仍大幅减少。截至2023年底,其信托账户中有大约4,100万美元,这笔资金可提供给其合并目标。这意味优蓝国际通过Distoken借壳上市获得的资金,将远远少于其原计划通过香港IPO获得的资金。

盈利之路漫漫

所有这些都表明,自最初的香港上市申请以来,优蓝国际的估值可能已经下滑。公司很可能正努力提高利润(如果还能盈利的话),而且可能急需现金。Distoken尚未在文件中披露Youlife的任何财务信息。但优蓝国际早前在香港IPO的招股说明书中,提供了一些关于该公司财务状况的线索。

截至2022年上半年的三年半时间里,优蓝国际累计净亏损超过5.4亿元。这并不仅是折旧成本等属于非现金性的会计损失。公司实际上消耗了相当多的现金,截至2022年6月底,经过多年的负现金流后,其持有的现金及现金等价物仅有4.42亿元。

优蓝国际的商业模式依赖中国蓝领就业市场的需求。中国需要此类劳动力来实现其高质量经济发展,以及制造业和服务业的现代化。然而,这类工人通常供不应求,因许多年轻人倾向取得大学学位,这样就能找到收入较高、体力要求较低的工作。

这种供需失衡本应为优蓝国际带来丰厚的收益,公司自称是“中国领先的蓝领人才终身服务提供商”。公司的服务涵盖蓝领员工可能需要的全方位服务,从招聘到职业培训。优蓝国际甚至在2021年收购了合肥的一所职业学院。

但优蓝国际并非唯一追逐蓝领需求的公司。这个领域高度分散,竞争激烈,使得任何一家服务提供商,都难以快速增加收入或占据有意义的市场份额。

更糟糕的是,由于关键功能依赖于外包,优蓝国际的成本高昂。正因如此,2019年公司的毛利率不到0.5%。到2021年,这个比例提高到略高于20%,但对于一家自称通过“先进的技术赋能”的公司来说,仍然不够鼓舞人心。

鉴于优蓝国际转向小型SPAC上市,外界可以合理推测,自尝试香港上市以来,它的境况并没有好转多少。Distoken的时间也不多了,因在美国,SPAC在IPO后通常最多有两年的时间来完成合并,若按此计算,其截止日期本应在本月到来。Distoken在与优蓝国际达成合并协议后,将截止日期延长到了今年11月,又多了九个月的时间来完成交易。

尽管如此,双方对达成这笔交易的渴望显而易见。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

传奇生物任命诺华前高管张颖出任CEO

癌症治疗药物开发商传奇生物科技股份有限公司(LEGN.US)周二宣布任命新任首席执行官。约一个半月前,公司长期掌舵的行政总裁突然离职,消息一度拖累股价急跌。 公司任命张颖(Ingrid Zhang)为新任首席执行官,接替此前暂代该职位的Alan Bash。Bash是在黄颖7月底辞职后暂代CEO一职。黄颖离任前,自2020年9月起一直担任传奇生物首席执行官。Bash则是负责公司重磅抗癌药物西达基奥仑赛(Carvykti)业务部门的总裁。 加盟传奇生物前,张颖最近的职务是制药巨头诺华(NOVN.SW)国际业务部门首席商务官。此前,她还曾在阿斯利康(AZN.L)、辉瑞(PFE.US)等其他大型药企担任高管职务。 传奇生物第二季度营收同比增长52%,从去年同期的2.551亿美元增至3.875亿美元。在最新的三个月期间,该公司实现净利润3,320万美元,扭转了去年同期1.254亿美元的亏损局面。 上述任命宣布后,传奇生物股价周二下跌4.6%,收于17.67美元。自该公司7月宣布黄颖离职以来,该股已累计下跌约20%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

监管罚款拖累 携程第二季盈转亏24.6亿元

网上旅游平台携程集团有限公司(9961.HK;TCOM.US)周三公布,第二季收入按年升6%至156.63亿元(23亿美元);录得净亏损24.45亿元,去年同期为净利润48.8亿元。归属股东净亏损24.58亿元,去年同期则录得净利润48.46亿元。 公司表示,第二季收入增长主要受旅游需求保持韧性带动,而转盈为亏主要由于国家市场监督管理总局处以51.8亿元反垄断罚款。若撇除相关处罚,第二季净利润为27亿元。 分业务看,住宿预订收入按年升6%至65.76亿元,交通票务收入跌1%至53.5亿元,旅游度假收入升8%至11.61亿元,商旅管理收入升11%至7.71亿元。第二季国际平台收入按年增长逾50%,入境游收入录得高双位数增长。 上半年看,携程收入318.71亿元,按年增长约11.2%,归母净利润为4,100万元。非公认会计准则下,上半年归属股东净利润为87.03亿元,去年同期为91.99亿元。 携程港股股价周三低开高走,至中午休市报319.4港元,升2.63%,今年以来累跌约42%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
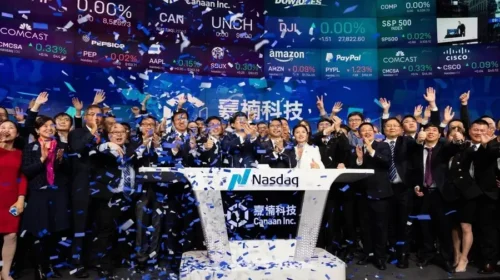
Canaan makes mining machines

加密货币再陷低潮 嘉楠科技两头受压

加密货币挖矿机制造商嘉楠科技第二季收入大幅下滑、净亏损急剧扩大,产品销售与挖矿收入双双大跌 重点: 嘉楠科技第二季产品销售收入大跌逾80%,挖矿收入亦下降37% 公司继续累积加密货币,但持有资产价值下降,同时透过将自家矿机投入挖矿业务,以消化未售出的库存    梁武仁 加密货币价格大起大落,令业内企业的生意往往不是大旺,就是陷入低谷。自去年秋季开始的新一轮市场急挫,令矿机制造商嘉楠科技(CAN.US)深陷低潮,只能等待下一轮行情回升。 近一年前加密货币价格开始下跌时,不少市场参与者急忙退场,但嘉楠科技却选择了完全相反的方向。 公司2021年开始经营自营挖矿业务,把业务由原有矿机制造进一步扩展。根据公司上周公布的第二季业绩,截至6月底,公司已累积1,915.5枚比特币,按年增加约29%;另持有3,951.7枚以太币,与一年前大致持平。不过,随着加密货币价格下跌,公司挖矿所得数字资产按获得时市值确认的收入按年下降37%,至1,770万美元。 在这种市况下囤积虚拟货币,反而令嘉楠科技陷入两难。加密货币行情低迷时,未售出的Avalon矿机库存增加;与此同时,公司持有的比特币和以太币价值下跌,产生未实现亏损并侵蚀盈利。当然,挖矿收入亦受到冲击,因为如今挖出的同等数量比特币和以太币,价值只及一年前的一小部分。 由于挖矿成本高于加密货币本身的价值,许多矿工退出市场,嘉楠科技第二季产品销售收入按年大跌逾80%,至1,360万美元。连同挖矿收入计算,公司季度总收入大跌逾三分之二,至3,190万美元。作为对比,在过往加密货币牛市期间,产品销售通常占嘉楠科技收入的大部分;但到第二季,这项业务占总收入已不足一半。 除收入大幅收缩外,嘉楠科技还录得大额存货减值,以及加密货币持仓的公允价值亏损。结果,公司第二季净亏损接近1亿美元,较一年前的1,100万美元大幅扩大。 公司的流动资金相当有限,截至6月底现金不足7,000万美元。与此同时,嘉楠科技仍在进行股份回购计划,承诺在今年底前斥资3,000万美元回购股份。对一家经营活动现金产生能力承压的公司而言,这并非小数目。为填补资金缺口,嘉楠科技上月出售了部分加密资产。 库存难题 如今加密货币矿工面对的成本很容易超过收入,经营压力沉重。当挖矿经济效益转差,硬件制造商便要为卖不出去的库存计提巨额减值。对嘉楠科技而言,一台Avalon 16系列矿机只要滞留仓库未能售出,其公平市值便会下跌,迫使公司直接在资产负债表上作出减值。 库存成本是嘉楠科技这类制造商无法避免的现实,但仍有管理空间。嘉楠科技正把部分未售出的产品投入自营挖矿业务,以控制库存水平。这样一来,公司可以把闲置矿机转化为实际运作的算力,而不是直接计提减值或大幅折价出售。此举可让嘉楠科技继续产生收入,若持有的加密资产其后升值,也可能带来财务收益。 但在今次这类加密货币低潮中,嘉楠科技仍无法阻止收入下滑。在宏观经济环境改善及机构需求回升的共同推动下,加密货币在夏末出现强劲反弹,但嘉楠科技的前景依然相当黯淡。管理层表示,预计公司第三季收入仅为1,100万至1,500万美元,其中很大部分可能来自挖矿业务,因为全行业库存过剩持续打击其矿机销售。 “展望第三季,尽管比特币价格在8月底有所回升,但矿工采购仍然谨慎,行业库存仍有待消化,”首席执行官张楠赓在公司业绩电话会议上表示。“部分竞争对手采取了更进取的定价策略,以加快资金回笼。我们预计第三季矿机销量及平均售价仍将承受压力。” 在挖矿业务方面,虽然数字资产价格上升会提高每枚所挖货币的价值,但单靠价格上涨并不足以推高嘉楠科技这项业务的收入。原因是当市场价格上升,全球其他矿工也会启动更多矿机,而新增货币供应量固定,令嘉楠科技每天实际挖得的货币数量减少。换言之,公司挖矿产量可能下降,抵销加密货币价格上升带来的好处。 不出所料,嘉楠科技公布第二季业绩后股价急挫,三个交易日累跌约14%。公司目前市销率(P/S)仅0.3倍,远低于规模较小的竞争对手亿邦国际(EBON.US)的1.94倍。亿邦国际除核心硬件制造业务外,同样经营自营加密货币挖矿业务。 目前,只要外部客户需求持续疲弱,嘉楠科技仍可把自己未售出的矿机转入自营挖矿业务,用来生产自己的虚拟货币。但这种内部消化库存的做法并非真正可行的长期商业模式。在下一轮加密货币牛市到来之前,公司仍将处于进退两难的境地。 欲订阅咏竹坊每周免费通讯,请点击这里

今年刚登陆港股 精锋医疗拟回内地上市

手术机器人公司深圳市精锋医疗科技股份有限公司(2675.HK)上周五宣布,正探讨发行人民币普通股并在内地A股市场上市。公司已委聘上市前辅导机构,并于9月11日提交上市前辅导登记申请。 公司表示,建议A股上市仍须视乎市场情况,并取得董事会、股东及相关监管机构批准,现阶段不保证最终会落实。 精锋医疗今年1月才在港交所上市。公司上半年收入按年增长113.8%至3.19亿元(4,800万美元),主要受手术机器人销售增加带动。股东应占亏损由去年同期8,910万元大幅收窄78.4%至1,925万元。 消息公布后,精锋医疗周一股价下跌7.5%收报34.24港元,较发行价43.24港元低约21%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里