
趣店公布最后一公里配送转型计划
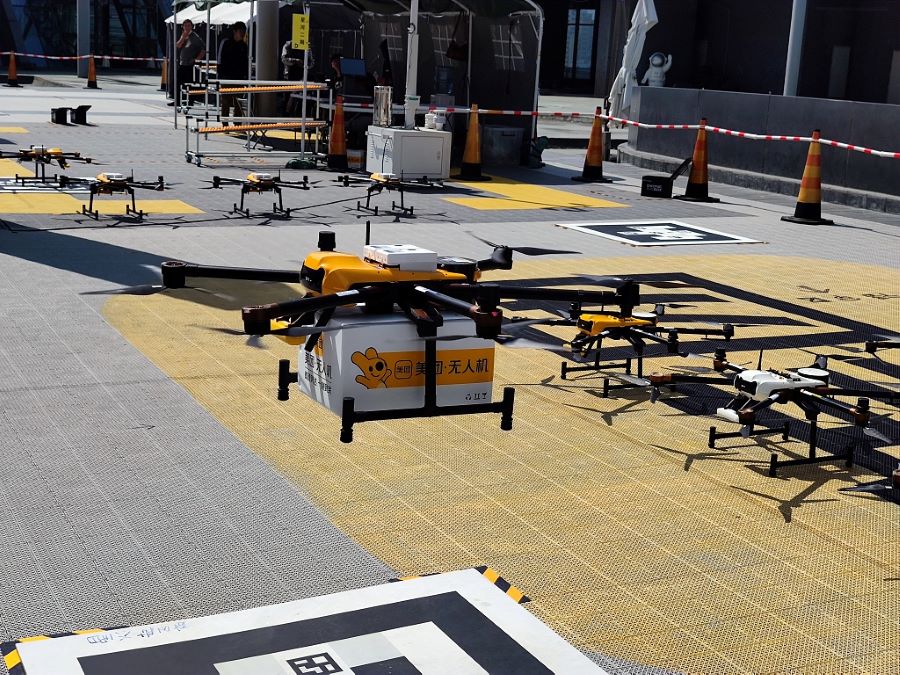
这家曾经的中国在线消费贷机构透露,从去年年底开始,它在澳大利亚和新西兰试验性地推出了新的最后一公里配送服务
重点:
- 趣店宣布将成为最后一公里配送专家,初期主打澳大利亚、新西兰和美国市场
- 公司已经正式结束了原来的在线消费贷款业务,目前正在逐步收缩推出不久的预制菜业务
阳歌
答案是……最后一公里配送服务
今年年初以来,投资者一直关注的一个问题是,曾经的中国消费贷先驱趣店集团(QD.US)要何去何从,而这就是答案。自从几年前决定放弃原来的金融科技业务以来,趣店尝试过很多新的领域,但均以失望告终。
据周四发布的最新季报显示,该公司有充足的现金用于最新的尝试,进军最后一公里配送领域,截至6月底,它的现金持有量为50亿元(6.83亿美元)。其中大部分来自它逐步退出的原消费贷业务,在北京最初允许民营初创企业,进入由大型国有机构主导的中国金融服务行业时,该业务取得了巨大成功。
但后来北京改变了主意,担心很多像趣店这样的新玩家缺乏经验,最终可能给中国的金融体系带来巨大风险。在随后的整顿行动开始后,大多数公司都倒闭了,但奇富科技(QFIN.US)和信也科技(FINV.US)等几家公司幸存下来,它们主要是贷款的中介,撮合银行与消费者和小企业之间的贷款。
说实话,趣店的最新计划,看上去远比它之前涉足的教育和前不久尝试的预制菜在内的多元化业务有趣。相比于这两个领域,最后一公里配送是一个相对未开发的领域,随着无人机和无人驾驶车辆等新技术的到来,它可能蕴含着巨大的潜力。Grand View Research估计去年全球最后一公里配送市场的规模为1,320亿美元,并预计2023年至2030年间,该行业的年增幅将达到8.8%。
尽管如此,这个领域现在已经挤满了初创公司,它们也看到了这一巨大潜力;另外还有亚马逊(AMZN.US)和中国自己的京东(JD.US; 9618.HK)等电子商务巨头,亚马逊和京东都展示了在无人机技术方面的努力。从这一点来看,趣店初期主打较小的澳大利亚和新西兰市场的决定似乎相对明智,可以避开巨头,至少初期可以。
趣店的公告并没有得到投资者的认可,至少乍一公布没有,股价在周四暴跌17%。但在这里我们需要退一步,来了解更大的背景。由于投资者对该公司下一个商业模式的预期,该股自5月中旬以来实际上已经涨了一倍多。即便是经历了周四的抛售之后,该股现在仍比5月中旬的价格高出60%以上,大约是年初的两倍。
即使经历了最近这一轮抛售,该公司的市值仍然有4.4亿美元。当然,这只是它在2017年IPO后的鼎盛时期约35亿美元市值的零头。但这也不是小钱,可能既反映了该公司持有的大量现金,也体现了对新业务的一些谨慎预期。
巨大潜力
说了这么多,我们接下来就简要介绍一下趣店最新的季度财务数据,然后快速了解一下与它的最后一公里配送策略相关的有限新信息。
该公司最新的财务数据其实并不是那么重要,因为它们主要反映的是日趋停止的业务。趣店二季度的营收只有1,110万元,低于上年同期的1.054亿元。该公司表示,由于正式结束了以前的放贷主业,该业务的收入降至零。
相反,它的收入来自于趣店食品品牌下的即食餐饮业务的剩余订单,该业务目前正在逐步清盘,不久也将降至零。趣店表示,去年12月开始试点的最后一公里配送业务也带来了一些收入。因为这项业务的缘故,公司二季度的一般和行政成本同比增长88%,达到6,540万元,但仍在可控范围内。
该公司最近三个月净亏损为7,690 万元,较去年同期的6,130万元有所扩大。同样,由于该公司拥有大量现金储备,这些亏损看起来相对较小。正如我们之前提到的,截至6月底,它的现金持有量约为50亿元,与三个月前持平,但较去年年底的35亿元大幅增加。
该公司没有召开财报电话会议,可能是因为没有分析师再关注它了。因此,对于它的新计划,我们掌握的信息只有其财报中的一些简短评论。
“我们新的最后一公里业务自2022年12月试点以来,已经取得了稳步进展,于2023年第二季度在澳大利亚以‘快马’为品牌投入运营以来,已具雏形和规模,”它的董事会主席罗敏说道:“我们相信这个新的战略业务计划将为股东带来价值,我们预计将扩大该业务在澳大利亚、北美和新西兰市场的足迹,并在继续建设这项业务的过程中,提供更多发展细节。”
中国领先的最后一公里快递公司达达(DADA.US)目前的市销率为1倍,而美国快递巨头联合包裹服务(UPS.US)为1.5倍。这意味着,趣店需要通过新的“最后一公里”配送业务,将年销售额迅速提升至5亿美元左右,才能证明其目前的股价是合理的。这个目标似乎颇为宏大,却也是可行的。
总而言之,趣店最新的转向伴随着相当大的风险,因为该公司在快递业务以及境外运营方面几乎没有经验。但创始人罗敏也证明了自己是一名优秀的企业家,比如在意识到不会成功后,迅速放弃教育和预制菜业务。因此,对于这个最新举措,我们表示谨慎地赞赏,但我们也会密切关注它最后究竟是取得成功,还是再次以失败告终。
有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

电子烟迷梦渐散 中国波顿转押原料药
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大


