1698.HK
TME.US
Tencent Music acquiring Ximalaya, shoring up its weak long-audio flank

在短视频占据阅听人大量时间的现在,腾讯音乐并购喜马拉雅被视为关于声音主权的战略抢滩

重点:

  • 2024年,喜马拉雅平台用户突破6亿
  • 喜马拉雅已接入特斯拉、蔚来等80多家车企语音场景


李世达

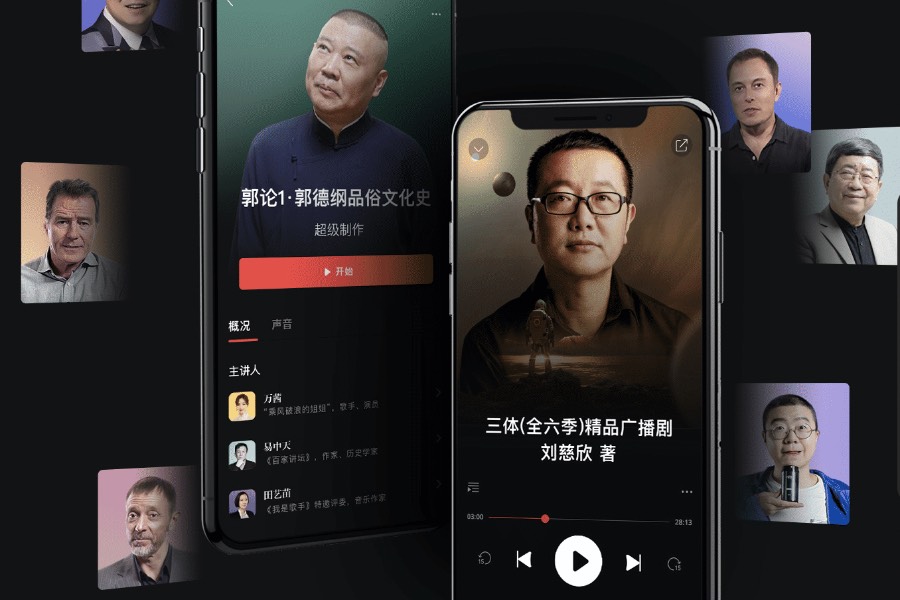
内容为王的时代,声音仍是不容忽视的战场。中国串流音乐巨头腾讯音乐娱乐集团(TME.US; 1698.HK)近日宣布,拟收购中国最大在线音频平台之一的喜马拉雅控股(Ximalaya Inc.),后者将成为腾讯音乐的全资附属公司,补足其在长音频部分的短板。

根据公告,腾讯音乐将支付12.6亿美元现金,并向喜马拉雅相关股东发行不超过其总股本5.1986%的A类普通股作为交易对价。若喜马拉雅未来业绩表现符合特定条件,创始股东还可额外获得0.37%的股权激励。

喜马拉雅一方则表示,交易落实后将重组和交易有关的若干业务,但承诺保持现有品牌不变、现有产品独立运营不变、核心管理团队不变、战略发展方向不变。

创始人余建军、联席CEO陈小雨在内部信件中称:“与其单打独斗,不如共享资源、共同研发,把精力用在真正提升用户体验和创作者收益上”。“携手,能让我们走得更远”。

于2013年正式上线的喜马拉雅是中国最早期的在线音频平台之一,曾四度挑战上市,最早于2021年5月向美国SEC递交招股书,估值一度达到50亿美元,但随后因受到滴滴事件冲击而撤回;其后喜马拉雅转战港股,分别于2021年9月、2022年3月及2024年4月递表港交所,皆未能如愿。

根据最近一份申请文件,2023年,以在线音频收入为口径,喜马拉雅占在线音频行业市场份额为25%。2024年,平台用户总数突破6亿,移动端月活达3.18亿,是中国最大的在线音频平台。

2018年至2022年,喜马拉雅五年累计亏损达31.66亿元(4.4亿美元)。至2023年扭亏,实现净利润37.36亿元,但盈利主要依赖大规模裁员与市场推广费用压缩。2021至2023年,公司合计裁员1,705人,占比高达39.26%。

此举带来的后果,则是营收增速的放缓。从2021年的43.7%下滑至2023年的1.7%,订阅收入增速也从15.9%跌至8.4%,移动端月活用户增速从2021年的24.4%暴跌至2023年的3.9%。这使得其盈利模式仍受到外界质疑,同时还要面对越来越多竞争者的挑战。

事实上,腾讯音乐与喜马拉雅最早在2022年就展开并购接触,但因双方在品牌独立、管理权安排等问题上分歧颇大,谈判一度停滞。直到今年4月,喜马拉雅子公司突然大幅增资至28亿元,市场普遍视为并购重启讯号,双方最终在6月达成协议。

抢占车载音频市场

早前其自营的“企鹅FM”已于2023年关停,2021年收购的“懒人听书”也受限于网文有声书小众赛道,影响有限。喜马拉雅的加入,有望迅速丰富腾讯音乐的内容生态,特别是其拥有超过520万部有声书、24万档播客,将补足腾讯长音频内容的关键短板,打造完整的声音产品体系,强化竞争能力。

值得一提的是,喜马拉雅目前已接入特斯拉、蔚来等80多家车企语音场景,而腾讯音乐正致力于智能车载平台建构。双方结合,将有助于腾讯在汽车座舱音频生态的布局,进一步提升用户渗透力。

腾讯音乐自身的业绩亦提供了这场交易的“底气”。2025年第一季度,腾讯音乐营收73.6亿元,同比增长8.7%;净利润达22.3亿元,同比增长22.8%,表现优于市场预期。然而,平台月活用户规模却呈现下滑,当季流失达2,000万人,增长之中存在不小的隐忧。

在短视频已经占据大量消费者目光的时代,抖音母公司字节跳动并未放过声音的市场。字节跳动旗下的“西红柿畅听”靠着免费模式迅速扩张,已在低价听书市场占据一席之地。而其推出的“听抖音”功能,更让短影音转为音频收听成为常态,严重压缩传统音频平台的用户使用时长。更别说市场上还有得到、微信阅读、小宇宙等众多平台抢夺用户的碎片时间。

市场对此次并购反应不一,消息公布当日,腾讯音乐美股盘前一度大涨8%,但最终收市转跌0.92%,报18.34美元;港股则跌1.43%,报72.6港元。市场态度谨慎,或与公司过去曾遭反垄断调查有关。2021年7月,由于腾讯对中国音乐集团的股权收购,构成违法实施经营者集中,因而遭到监管部门行政处罚。而此次并购仍有待相关部门批准。

从战略层面来看,交易强化了腾讯音乐的内容护城河,将增强公司的盈利能力。中金公司指出,若此收购事项落地,差异化的内容权益有助于付费用户的精细化营运,为收入持续增长提供支持。该行保持对公司“跑赢行业”评级,港股目标价为80元、美股目标价20.7美元。

目前腾讯音乐市盈率约为21.8倍,低于网易云音乐(9899.HK)的28.9倍,估值属于合理区间,具一定吸引力。若能融合喜马拉雅的内容矩阵、车加载入口与创作者社群,有望开启新的增长曲线,进一步提升估值,形成进可攻退可守的有利局面。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

雅居乐十月销售重挫六成

房地产开发商雅居乐集团控股有限公司(3383.HK)周一发布上月运营数据,十月的预售金额为2.9亿元,同比大跌约六成,涉及面积约3.4万平方米,亦下挫近六成;但每平方米均价约8,739元,微升2.6%。 截至今年前十个月,项目预售金额约51.8亿元,涉及面积约58.7万平方米,同比分别下跌30%及28%,每平方米均价约8,825元,微跌3%。 雅居乐周二平开报0.117港元,公司股价较过去一年高点跌逾七手成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Binge-buying high rollers vanish, forcing CDF to pivot for survival

豪客爆买不再 中免需转型求生

中免集团今年前三季度业绩,出现收入下降但利润增加的情况 重点: 中免的现金流减少而且存货增加 公司需提升高毛利率产品及海外市场比例   郑瑞棠 近年中国居民出游虽持续增长,但人均单次消费却出现放缓趋势,加上人们对奢侈品消费降温,大豪客爆买情况不再,内地免税店的业务也面临压力。 中国旅游集团中免股份有限公司(1880.HK)(下称中免)近期的业绩,也出现“增利不增收”的情况,显示中免的业务也需转型,追求客人的质多于量,以提高公司的毛利率。 中免近日公布2026年第三季度业绩,营业收入111.66亿元人民币(下同),同比下降4.66%,净利润5.64亿元,增长24.64%。综合前三季度的表现,营业收入下降2.61%,净利润则上升20.25%,显示第三季度的收入跌幅扩大,但净利润的升幅也增加。 增利不增收 今年中免“增利不增收”情况持续,相信短期难以再靠增加收入去提高利润,要靠不断削减成本,提高销售毛利率来维持利润的增幅。 翻开今年前三季度的运营数字,中免确实做到严格控制成本,前三季度总营业成本340.9亿元,较上年同期减少近10亿元,减幅约2.76%,部分抵消了收入下跌带来的影响。 公司亦采取一系列提高毛利率的策略,首先通过提升高端化妆品及精品的销售占比;同时战略性收缩或关闭部分毛利偏低,效率较差的有税零售渠道。此外,中免在运营中完善了促销管理机制,主动收窄商品折扣,转而依靠会员精细化运营,提升顾客的忠诚度,而非单纯靠打折促销。此举令今年第三季度主营业务毛利率同比提升1.3个百分点。 另一方面,中免积极拓展海外市场,今年初完成收购DFS大中华区零售业务,不仅直接买断了对手核心市场的地盘,有助稳坐全球免税店的核心龙头地位,更成功引入奢侈品帝国LVMH及DFS创始人家族成为股东,奠定国际市场的地位,使海外业务规模持续扩大,前三季度国际业务同比增长71%。中免最新亦在浦东机场推出全国单体最大的免税品国潮专区,作为在这个国际航空枢纽向中外旅客的展示窗口。 着重价值与体验 中国旅客以往钟情国际名牌,一味爆买,中免在几乎垄断免税店行业的优势下,基本开着门卖名牌,已不愁没生意。但近年的旅游模式已改变,旅客着重理性精明,以价值与体验驱动,所以中免在海南的业务也趋转变,以“文旅赛事+会展节庆+免税购物”的融合发展模式,进一步拓宽免税市场的国内及国际客源渠道。今年前9个月,海南离岛免税市场份额提升了逾2个百分点。 不过要留意集团的财务状况有转差迹象。今年前三季度经营活动现金净额20.67亿元,同比下降38.98%。公司称主要受收入减少及采购付款增加影响,其中销售商品,提供劳务收到的现金减少约6.4亿元,支付给职工及为职工支付的现金增加约3.51亿元,支付其他与经营活动有关的现金增加13.19亿元。现金流减少令今年9月底现金及现金等价物余额约为225亿元,亦比去年同期下降29.6%。 另外令人忧虑的是存货急增,截至今年9月底的存货由去年底的153.02亿元增至190.73亿元,增幅达24.6%。反映终端的需求仍跟不上库存周转,不排除未来要为去库存而打折扣。 股价高位大跌8成 回顾中免近年的业绩表现,业务高峰期在2021年,当年净利润达96.54亿元高峰,A股的股价飙升逾400元,市值达8,000亿元以上,集团更趁业务高峰,于2022年8月在香港发行H股上市,股价最高升逾200港元水平。 之后中免业绩表现反复,2022年利润曾大跌近5成,但2023年有反弹,其后几年再辗转下跌。今年算是止住利润下跌,但营业额却持续收缩,较高峰期每年营业额逾600亿元有一段距离。 收入下跌的趋势难扭转,但中免近年致力提升毛利率的策略成功,加上股价比高位回落八成,证券界对其未来前景审慎乐观。国金证券指第三季度业绩符合预期,海南地区份额提升及毛利率改善,给予中免“买入”评级。 不过,考虑到销售费用的压力,需下调2026至2028年度的盈利预测,而2027年市盈率已降至20倍,属合理的水平。 欲订阅咏竹坊每周免费通讯,请点击这里

阜博集团第三季收入增长加快

视频内容保护及管理服务供应商阜博集团有限公司(3738.HK)周五表示,第三季收入按年增长32%,较今年上半年的24%增幅加快。 公司表示,第三季来自中国内地的收入按年增长31%,每月经常性收入则按年增长29%。公司未披露具体收入数字,亦未解释增长加快的原因。 今年上半年,阜博集团48.6%的收入来自中国内地市场,其余来自美国及其他地区。 公司股价周一上涨5.8%,收报2.725港元,今年以来累跌约35%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

获1,388倍超购 远信储能首挂半日升120%

储能系统供应商深圳市远信储能技术股份有限公司(9621.HK)周一在港交所挂牌上市,早盘高开,至中午休市报21.6港元,较发行价9.78港元高120.86%。 公司公布,此次全球发售5,754.05万股,招股价介乎8.54至11.1港元,最终定价略低于中间价,净集资5.017亿港元(6,400万美元)。香港公开发售获1,387.75倍超购,国际发售获认购1.3倍,其中基石投资者CDH Global认购320.95万股,占发售股份5.58%。 远信储能于2019年成立,主要研发、制造及销售大型及工商业储能系统,并提供运维及电力委托交易服务,客户包括工程承包商、项目业主及储能系统集成商。按2025年出货量计,公司位居中国第十,市场份额2.1%,产品应用涵盖大型储能电站及工商业场景。今年首四个月收入2.8亿元人民币,按年增32倍,股东应占利润2,324.5万元,去年同期亏损2,873.4万元。 公司表示,集资所得约45%用于提升技术及研发能力,25%拓展海外业务,20%投入浙江乌镇工厂建设、设备采购及实验室,其余10%用作营运资金等一般用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里