Out of the technical woods: Top Numerical eyes being the first high-end machine tool stock

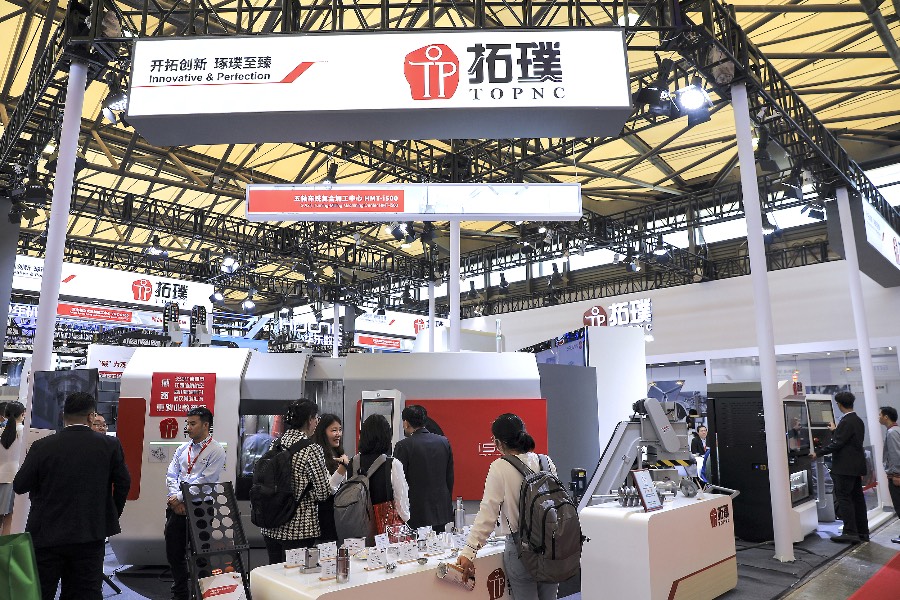
高端精密机床的国产替代时代到来,拓璞数控凭借首创的碳纤维五轴机床技术,欲敲开港股市场大门

重点:

  • 去年成功扭亏为盈,录得股东应占溢利888万元
  • 推出全球首台应用碳纤维复合材料的五轴机床


李世达

在一台价值上亿元的飞机背后,一扇涡轮叶片的精度决定了飞行的稳定性与安全,而这正是五轴数控机床展现实力的战场。只不过,过去中国高度仰赖德国、日本、美国的进口,国产替代曾被认为“十年都打不进去”,如今一批本土五轴数控企业正逐渐迎头赶上,成为国产高端制造的生力军,而上海拓璞数控科技股份有限公司便是其中之一,公司近日正式向港交所提交上市申请。

五轴数控机床是指配备了五个可联动运动轴的加工设备,其中三个为传统的XYZ直线轴,另外两个为A、B或C轴(旋转轴),可围绕不同轴心旋转,使刀具能够以多角度接近工件。与三轴或四轴机床相比,五轴机床可实现更复杂的曲面加工、提高加工精度与效率,因此广泛应用于航空航天、医疗设备与汽车工业等领域。

根据申请文件,总部位于上海、成立于2007年的拓璞数控,专注于五轴数控机床的研发、生产与销售,聚焦航空航天领域的高端应用,并逐步拓展至汽车、能源、医疗等通用行业。灼识咨询报告称,公司已成为中国航空航天五轴数控机床市场排名第一的供应商,市占率达11.6%,在中国整体五轴市场亦位列国内供应商第三。

全球首台碳纤维五轴机床

技术能力是拓璞数控强项,公司围绕精密机械设计、数控系统、自研控制器等五大技术支柱,申请并取得逾80项专利,并推出全球首台全面应用碳纤维复合材料运动部件的五轴机床,技术曲线上已迈向高端应用场景。而这种技术能力,正是其未来抗衡欧美老牌五轴巨头如德日合资DMG Mori(6141.T)、日本牧野机床(6135.T)与美国哈斯(Haas Automation)的底气。

从业绩数字看,拓璞的成长亦极具说服力。2022年至2024年间,公司收入从1.36亿元(2,200万美元)飙升至5.32亿元,三年复合增长率高达97.9%;毛利率则由负18.3%快速扭转为正37.6%。公司也在去年扭亏为盈,录得股东应占溢利888.2万元。虽然净利率仅为1.3%,但考虑到其处于扩张期,研发投入高且产能尚在建设阶段,仍属合理范围。

值得注意的是,公司在航空航天装备上的收入占比高达95%,而通用市场五轴产品自2023年才开始放量,去年收入即大增5.85倍至2,383.9万元,增速极快,意味着拓璞正从“小而专”转向“广而精”的成长模式。

然而,作为国产五轴机床生力军,拓璞竞争压力相当大。申请文件显示,目前五轴机床国内市场格局仍被进口品牌主导,本地厂商如秦川机床(000837.SZ)、海天精工(601882.SH)等已占据有利位置,且与拓璞不同的是,它们背后多有国资背景或资本护航。以海天精工为例,受益于工业自动化概念与政策支持,股价从2016年上市至今已翻了十多倍。

现金告急

公司正面临高杠杆与短期现金流压力。截至2024年末,其负债率约为83%,现金余额由2022年末的3.46亿元减少至去年末的1.33亿元。这或许是公司急于上市的主因。公司表示,上市后拟将大部分募集到的资金,投入研发与销售渠道扩张,其余用于偿还债务与营运资金补充。

高端精密机床是高端制造业的基石,也是目前中国自主化战略的核心支撑装备,更是当前新质生产力布局的重要一环。灼识信息预计,该市场至2029年将达270亿元,年复合增长率达20%。在此背景下,具备完整技术闭环与模块化平台能力的拓璞数控,有望站上这一成长风口。但前提是,其能否穿越高端制造的资金周期,守住核心客户,并持续突破精密机加工瓶颈。

公司具备明确的技术壁垒与差异化优势,尤其是在碳纤维复合材料应用机床的首创地位,使其有别于一般传统机床企业,以技术驱动的成长逻辑切入市场,有望获得更高的估值溢价。同时目前港股市场未有五轴数控机床制造企业,亦具有一定的稀缺性,有望填补港股在高端机床领域的空白,相信具备显著的市场关注价值。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

今年刚登陆港股 精锋医疗拟回内地上市

手术机器人公司深圳市精锋医疗科技股份有限公司(2675.HK)上周五宣布,正探讨发行人民币普通股并在内地A股市场上市。公司已委聘上市前辅导机构,并于9月11日提交上市前辅导登记申请。 公司表示,建议A股上市仍须视乎市场情况,并取得董事会、股东及相关监管机构批准,现阶段不保证最终会落实。 精锋医疗今年1月才在港交所上市。公司上半年收入按年增长113.8%至3.19亿元(4,800万美元),主要受手术机器人销售增加带动。股东应占亏损由去年同期8,910万元大幅收窄78.4%至1,925万元。 消息公布后,精锋医疗周一股价下跌7.5%收报34.24港元,较发行价43.24港元低约21%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

百望携企查查设合资公司 布局企业信用科技服务

数字发票及税务服务提供商百望股份有限公司(6657.HK)周一宣布,将与企查查科技等三家合作伙伴共同成立一家合资公司,从事企业信用科技及相关服务。 合资公司注册资本为1,500万元(223万美元)。其中,百望出资300万元,持股20%;企查查科技出资765万元,持股51%;盐城泓桥与苏州百胜则分别持股13.3%和15.7%。 合资公司拟设于上海或苏州,初期业务范围包括数据处理及存储、AI应用软件开发等数据及人工智能相关服务。 今年上半年,百望收入按年下降14.4%至3.48亿元,期内录得净亏损4,380万元,去年同期则录得净利润360万元,由盈转亏。 公告发布后,百望股价周二平开,其后早段走高,至午间收市升7.6%,报12.54港元。今年以来,该股累计下跌37.3%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
Robust business and high dividends: Lam Soon generates investment value out of dullness

业务稳健派息高 南顺闷出投资价值

粮油食品生产商南顺刚公布去年度业绩,盈利略为下滑3%,但公司过去十年股价加股息总回报有近八成 重点: 产品需求稳定但毛利受原材料价格影响 股份成交极清淡但具私有化预期   郑瑞棠 生产刀唛食用油、斧头牌洗洁精等家喻户晓品牌的南顺(香港)有限公司(0411.HK),近日公布截至2026年度6月底止全年业绩,收入虽上升5%至50.63亿港元,但盈利却下滑3.2%至2.93亿港元,末期股息由上一个年度的33港仙增至35港仙,业绩公布后股价上升近4%至11港元。 今天南顺在香港股票市场毫不起眼,但原来早于1972年已在香港上市,与著名华资大户长实、新鸿基地产、新世界发展等同期上市,50多年来股票回报或不及这些受惠香港经济起飞的大型开发商,但胜在业务稳定不受经济周期影响,如果以近十年计,回报更跑赢不少大公司。 十年回报跑赢恒指 近十年南顺股价大致在10港元上下,波动相对较低,2016年9月底股价约8.5港元,加上最近10个财年共派息4.28港元,以现时股价约11港元计算,股东十年股价加股息总回报约为八成。 恒生指数十年前约在23,000与24,000点之间,加上每年平均百分之三多的股息率,总回报及不上南顺。至于大型开发商如新地等现股价基本上低于十年前,总回报亦及不上南顺。 南顺的主要产品是粮油食品、清洁用品等,无论经济好坏都必须要用,业务具防御性,对追求高回报的投资者来说可能比较沉闷,大盘及经济向好时一定跑输,但在经济波动时往往有稳定的回报。 而且近年南顺财务相当稳健,基本上是零借贷,2026年6月底公司现金达20.59亿港元,支持公司可以持续派发高股息,近年股息率维持约4%。 美中不足是南顺股票的成交极低,股民要有长线投资的准备。另外要留意公司业绩也受到原材料价格影响,包括生产面粉食用油用的小麦、花生、棕榈油等;及生产清洁剂用的石油化工原材料等。 目前南顺是稳健的公司,但回顾其发展历史,曾经历业务过于激进而出现危机,最终导致股权易手。 兄弟内讧至股权易手 南顺于1930年代由黄景顺于新加坡创立,最初经营食用油、大米及干椰贸易,1948年推出刀唛食用油。1955年黄景顺去世,由两儿子黄大桩和黄大梁继承。1961年开拓香港业务,1969年推出AXE,1987年收购香港面粉厂。 九十年代南顺由黄大桩的女婿钱果丰管理,人称公职王的钱氏曾任行政会议成员,他试图将南顺这家传统粮油企业,转型进军电信、互联网等高科技领域。另一方面他急速将生产线由香港搬往内地,长期虽令生产成本降低,但巨大的资本开支加重了集团的财务负担。 其后九七亚洲金融风暴爆发,银行收紧信贷,加上当时黄大桩及黄大梁兄弟不和,甚至要告上法庭对簿公堂。当时马来西亚丰隆集团主席郭令灿看准南顺家族有内讧,及其核心粮油业务的品牌价值,于是在1997年伺机发动收购,在市场大量吸纳南顺股份,一举成为大股东。 由郭氏收购后,南顺回归核心业务,黄氏兄弟的纠纷最终亦于2000年得到和解,不过他们已沦为小股东。 同业纷纷私有化 香港也曾有从事食用油业的公司上市,但近年都选择私有化退市。例如南顺的主要竞争对手,生产狮球唛食用油的合兴集团,2021年被大股东洪氏家族提出私有化;中粮集团旗下主要从事食用油及面粉业务的中国粮油亦于2020年被私有化;而知名玉米油生产商长寿花食品亦于2020年私有化退市。可见一定程度上显示食用油股未受投资者欢迎,令股价低迷,大股东因而选择退市。 A股上市的内地食用油龙头公司金龙鱼(300999.SZ),其现价市盈率及市净率分别为47倍及1.56倍。虽然南顺规模较金龙鱼要小,但市盈率约9倍,市净率约0.85倍,市值只有26.77亿港元,估值亦较偏低。 目前郭令灿家族持有南顺约61.2%股份,前大股东黄氏家族的黄上哲及关联人士持11.28%股份,流通盘低加上长期成交低迷,估值偏低,实在也惹来私有化的预期。 欲订阅咏竹坊每周免费通讯,请点击这里

纳真科技启动7亿美元香港IPO

光通讯产品制造商纳真科技公司(9856.HK)周一启动香港首次公开招股,计划以每股32.96港元发售1.72亿股,集资约54.5亿港元(6.95亿美元)。招股将于9月17日截止,并定于9月22日挂牌上市。 纳真科技于2000年代初以光通讯企业起家,今年上半年收入由去年同期42.2亿元增长27.7%至53.9亿元(8.03亿美元)。其中约70%收入来自数据通讯光收发模块。同期公司盈利由5.10亿元增长29.6%至6.61亿元。 包括春华资本、未来资产证券及霸菱等近30名基石投资者,已同意共同认购本次发行约47%的股份。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里