
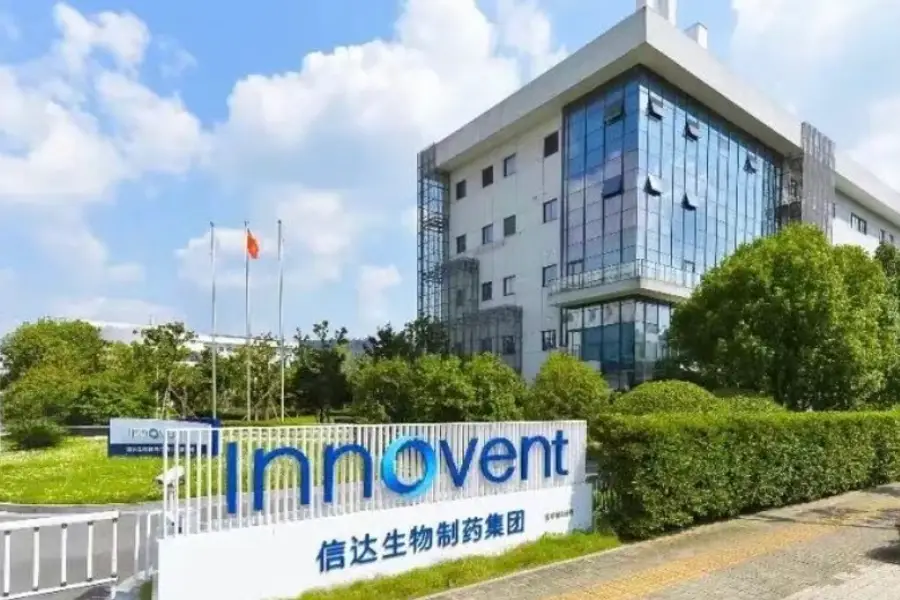
此次合作部分采用了共同开发及共同商业化(Co-Co)模式,信达生物将直接参与全球核心医药市场的利润分配
重点:
- 在直接授权交易、NewCo(新公司)交易之外,Co-Co模式正成为国内头部药企“出海”的新趋势
- 2025年信达生物首度实现全年盈利,营收的强劲增长态势延续至2026年一季度,该季度产品收入超38亿元,同比增幅逾50%
莫莉
近期,创新药板块持续承压下行,市场上关于创新药“出海”BD或将可能受限的传闻不断发酵,引发了资本市场的广泛担忧。然而,在这个微妙的时间节点,一家中国创新药企却用实际行动打破了流言。5月29日,信达生物制药(1801.HK)宣布与跨国药企辉瑞(PFE.US)签署了一项潜在总额最高达105亿美元的全球战略合作协议。受此重磅利好消息提振,信达生物股价当日大涨11.36%,亦带动低迷已久的创新药板块集体走强。
根据协议,此次合作涵盖12个肿瘤早期及源头创新研发项目,其中包括8个来自信达生物的早期管线,以及4个由辉瑞提议、双方将共同开展的全新(de novo)研发项目。信达生物将依托其自主创新的研发平台及强大的早期临床开发,推进这12个合作项目至I期临床研究,辉瑞将负责主导后续临床开发。
为此,辉瑞将向信达生物支付6.5亿美元的首付款。随着合作项目在研发、注册和商业化各阶段取得里程碑进展,信达生物还有资格获得最高98.5亿美元的相关付款,潜在总交易金额高达105亿美元。此外,针对每一款最终获批上市的产品,信达生物还将获得最高达双位数的销售额分成。
与传统的外部授权(License-out)模式相比,此次合作最特别的是其复合型的交易架构,特别是包含了更深度绑定的“共同开发及共同商业化(Co-Co)”模式。在12个项目中,有4个关键项目采取了Co-Co模式:双方将在全球范围内共同开发并承担开发成本,并且在美国及欧洲市场共同商业化并共享利润;同时信达生物保留了在大中华区的相关权利。另有4个项目授予辉瑞大中华区以外的独家许可权利,剩余4个项目授予辉瑞全球独家许可权。
这种精细的分层架构表明,信达生物与辉瑞的合作超越了单纯的资产变现,不仅通过大额首付款改善了短期现金流,更借助Co-Co模式深度参与欧美等核心市场的利润分配,从而获取持续的高额商业回报,也能借助辉瑞的全球研发体系和商业化网络,加速早期管线的开发效率。事实上,这已是信达生物在一年内达成的第二笔Co-Co合作。2025年10月,其与武田制药(4502.T)就肿瘤免疫双抗IBI363达成合作,约定双方在全球共同开发,并在美国市场共同商业化并分摊利润。
在直接授权交易、NewCo(新公司)交易之外,这种能够保留长期价值的Co-Co模式,正成为国内头部药企“出海”的新趋势。不久前,恒瑞医药(1276.HK; 600276.SH)与百时美施贵宝(BMY.US)达成了潜在总额高达152亿美元的战略合作,同样引入了该模式。根据协议,双方将共同推进13款涵盖肿瘤、血液及免疫学的早期项目,恒瑞不仅拥有特定项目的共同开发权,未来更有机会与BMS在全球范围内共同开展特定的商业化活动。
业绩迎来盈利拐点
在接连达成重磅BD交易的同时,信达生物的自身产品销售也同样强劲,这意味着其频繁的出海动作并非迫于资金压力的“卖青苗”,而是公司主动布局的战略选择。2025年,信达生物在2025年首次实现国际财务报告准则(IFRS)下的全年盈利,净利润为8.14亿元,公司全年总收入为130.4亿元,同比增长38.4%;其中产品销售收入达到119.0亿元,同比增长44.6%,公司正式进入可持续造血的新阶段。
营收的强劲增长态势已延续至2026年,今年一季度,公司产品收入超38亿元,同比增幅逾50%。从收入结构来看,公司的“双轮驱动”策略正在兑现:一方面,由于五款TKI(酪氨酸激酶抑制剂)纳入国家医保目录后销量快速上升,带动了肿瘤业务增长;另一方面,信尔美(玛仕度肽)、信必乐及信必敏等综合产品线亦有不俗的业绩贡献。
近年来,信达生物通过多项对外授权持续拓展全球版图,过去一年来累计的潜在总交易金额已超过300亿美元,核心管线正加速推进全球多中心临床。当前信达生物的市盈率约为158倍,同样作为创新药出海标杆的百济神州(06160.HK;688235.SH)的市盈率为67倍,反应市场对前者未来增长潜力的更高预期。对信达生物而言,105亿美元的BD交易是其出海进程中的关键一步,但是能否支撑当前的高估值,还将取决于其创新管线能否在欧美市场实现真正的商业成功与利润回报。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
完美医疗瘦身催旺盈利 高息能否撑起升势?
中生制药再牵手勃林格殷格翰 礼新五个项目纳入合作
微创医疗创办人卸任 13亿元租金争议未息
康方生物股价跌破配售价 海外合作利好为何难阻回调?
百普赛斯二次递表港交所 海外收入占比超六成
相关新闻
-
百济神州有望打破“单品依赖” 一季度净利润突破16亿元
 6160.HK688235.SHGONC.US


