云迹科技香港IPO为投资者铺就红毯
这家酒店机器人智能体制造商的IPO筹集约7,600万美元,成为首家在香港上市的机器人智能体制造商
重点:
- 云迹科技的香港IPO募资约7,600万美元,大部分资金将投入研发,以拓展其AI机器人与智能体的产品矩阵
- 公司已获得阿里巴巴集团、联想集团、腾讯和方源资本等多元化知名机构投资者的支持
阳歌
有没有想过在酒店帮你办理入住或送餐到客房的机器人到底是哪家的产品?答案很可能是北京云迹科技股份有限公司(2670.HK)。这家公司已悄然成为中国酒店机器人领域的领先供应商,覆盖客房服务、按需配送、宾客协助及运维响应等越来越多的场景。
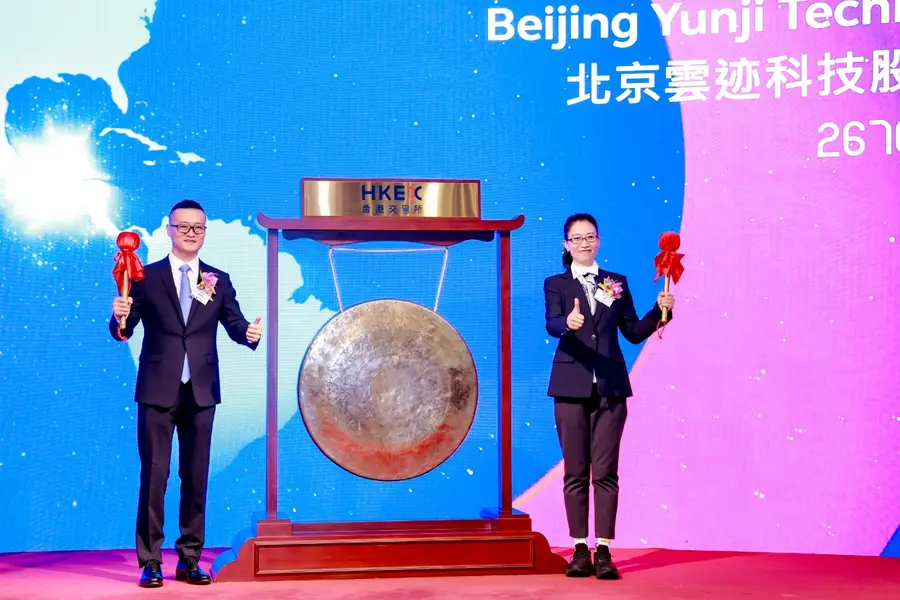
本周四,公司通过香港上市来迎接投资者“入住”,首先踏上红毯的是耀眼的资本阵容——阿里巴巴集团、联想集团、腾讯、启明创投、携程旅行网、方源资本等顶尖机构皆位列股东名册。
此次IPO使云迹科技成为新一代服务机器人供应商中赴港上市的首家企业,其产品覆盖酒店、商业楼宇、医疗机构及工厂等场景。尽管与很多友商一样处于亏损状态,公司仍成功依据港交所两年前推出的特专科技公司上市机制登陆资本市场——该机制允许未达常规盈利要求的技术企业进行IPO。值得注意的是,云迹科技成为2025年依据港交所上市规则18C章条款上市的首家企业。
有别于灵活性有限且多在生产线上执行固定任务的传统工业机器人,云迹科技的硬件设备与智能终端可感知外部信息,经数据整合后在复杂环境中自主决策。公司将其机器人定位为智能体的“肢体”,而AI系统则承担“大脑”核心职能。
据云迹科技披露,截至去年末其产品已进驻逾34,000家酒店及150家医院;2024年机器人累计完成超5亿次服务操作,其中仅在2024年12月便执行逾186亿次指令。
根据IPO最终条款公告,公司于10月16日正式启动发行,以每股96.50港元售出690万股,募得净额约5.90亿港元(约合7,600万美元)。股票于周四在港交所首秀,挂牌首日高开49%,报142.80港元。
约60%的募集资金将投入研发,云迹科技正布局多维度业务增长方向。重中之重是深化其主力创收领域——中国酒店机器人市场的渗透。目前,中国作为全球最大的酒店市场之一,其机器人渗透率仍处低位。
公司亦计划拓展写字楼、医疗机构等其他场景的业务,并探索与餐饮配送企业的潜在合作。最后同样关键的是全球化布局——当前国内市场贡献了云迹科技99%以上的营收,开拓海外市场势在必行。
上述任一或全部方向的突破,都将为已保持双位数高速增长的云迹科技注入新动能。尤为关键的是,尽管仍处亏损,其亏损幅度持续收窄;伴随规模效应显现,公司在经调整基础上实现扭亏为盈已近在咫尺。
2014年成立的云迹科技是AI机器人领域的先行者之一。这类机器人可执行高强度、相对流程化或具危险性的复杂场景任务。根据其最新上市文件引述的第三方资料,公司系全球首批实现服务终端全自动闭环学习系统的企业之一,涵盖感知、认知、决策、行动与反馈全流程。
广阔的蓝海市场
中国酒店业智能化市场蕴藏云迹科技最大的机遇,因为大多数酒店都还没有将机器人纳入日常运营。根据上市文件引用的第三方分析,去年中国酒店业机器人智能终端的潜在市场规模达4,200亿元(约合590亿美元),而实际销售额仅37亿元,强烈的反差也揭示了巨大的增长空间。
招股书显示,云迹科技当前以约6.3%市占率位居行业领先地位。2022至2024年,年均营收增长23%,2025年前五个月营收达8,830万元,较去年同期的7,430万元增长19%。公司约四分之三营收来自机器人及功能套件,其余来自AI数字化系统——该项业务占比从2022年的16.4%,稳步提升至今年前五个月的25.6%。
尽管直销仍为云迹科技主要销售模式,但为触达下沉市场,公司正加大对三、四线城市酒店经销渠道的布局力度。
尽管渠道分销通常因中间环节侵蚀毛利率,但云迹科技凭借规模效应与运营积累,整体盈利能力持续提升。其毛利率从2022年的24.3%稳步增长至2024年的43.5%,不过今年前五个月微降至39.5%。随规模扩大,研发费用占比显著优化,从2022年的42%降至2024年的23.4%。
云迹科技海外销售占比尚不足1%,但其产品已覆盖中国以外逾20个国家和地区。公司正谋划重点开拓东南亚及日本市场:后者因人口加速老龄化导致用工荒,酒店等物业经营者对机器人需求激增,蕴藏巨大潜力。
过去三年云迹科技净亏损持续收窄,从2022年的3.65亿元降至2024年的1.85亿元。剔除员工股票薪酬及金融工具价值变动的经调整亏损,同期也从2.34亿元大幅缩减至2,760万元,今年前五个月该指标为2,680万元。这些数字显示,伴随IPO征程收官,公司至少在经调整层面已逼近盈利拐点。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里