
这家循环经济专家一季度营收同比增长27.5%,创逾一年来最快增速
重点:
- 万物新生一季度营收增速创逾一年新高,同时录得历史第二高单季净利
- 公司本季度新增25家线下门店,年内计划拓展800家新店以完善实体店铺网络
阳歌
全国性以旧换新政策以及不同品类的交易增长形成双轮驱动,助力循环经济专家万物新生(RERE.US)在今年一季度实现逾一年来最强劲增长。通过持续推动将更多回收的手机、电子产品直接销售给终端消费者,当季盈利规模亦创历史次高。
万物新生最初主要是二手手机卖家与专业回收商之间的中间平台。但公司逐步加强零售渠道,同时也升级了翻新技术,从而在提升产品售价的同时,也获取更高的利润率。
为提升品牌认知度并拓展零售业务,公司正加速构建覆盖全国的实体店网络,让更多消费者能够在购买之前亲自验货;同时深化与电商巨头京东(JD.US;09618.HK)的战略合作,助推零售业务增长。此外,通过加大在抖音、小红书等社交平台的营销投入,万物新生也在持续强化其消费品牌形象。
本季度,二手黄金产品交易火爆为业绩增长提供了助力——这是公司近两年为突破电子品类局限而布局的多品类业务之一。今年1月,智能手机被纳入国家以旧换新补贴目录的政策红利,也为业绩增长提供了支撑。
在上述多重利好支持下,上周二披露的最新财报显示,公司一季度营收从上年同期的36.5亿元增长27.5%至46.5亿元(合6.41亿美元)。此为自2023年四季度以来的最快增长,彼时增速为29.9%。
公司指出,去年一季度营收部分受益于2023年下半年启动的苹果(AAPL.US)iPhone回收合作业务。为实现共赢和可持续利润,万物新生着手调整该合作模式,相关业务收入在今年一季度同比下降67%。剔除该因素影响,占营收九成以上的产品销售业务实际增速超过50%。
当季零售业务表现尤为亮眼,同比大增73.5%。二手黄金品类异军突起,推动以非电子类产品为主的“多品类业务”实现营收与GMV双指标同比增长两倍。
“我们主营业务在今年的第一季度实现了超出预期的快速增长,”万物新生董事长陈雪锋表示,“以行业最佳的以旧换新体验抓住的国补带来的发展机会。”
盈利指标持续改善
通过优化iPhone以旧换新项目、提升面向消费者直接销售的比例及实施降本增效措施,公司一季度产品销售毛利率同比提升4.3个百分点至15.2%。这使得当季净利润达到4,280万元,创历史第二高单季盈利纪录,亦是公司历史中第四次实现季度盈利。
该公司的非公认会计准则(non-GAAP)营业利润也实现显著增长,同比上升39.5%至1.1亿元人民币,其2.4%的non-GAAP营业利润率则体现出公司在盈利能力提升方面取得实质性进展。
上周二财报发布后,公司股价下跌6%,回吐部分一个月以来的涨幅。过去一年该股走势震荡,最高触及3.70美元,最低下探至2美元,当前股价位于该区间中位水平。投资者似乎仍在评估其优化回收模式、提升盈利的前景。
该股当前市销率为0.27倍,介于二手服饰平台Rent the Runway(RENT.US)的0.08倍与奢侈品电商The RealReal(REAL.US)的0.96倍之间。
在严控多数成本项的同时,公司一季度销售与营销费用同比增加30.4%,主要用于提升品牌知名度与获客。除社交平台投放外,其近期推出的环保倡议“返航新生”,旨在强化与各品牌方的合作。
公司履约成本也快速增加,当季同比增长38.1%——过去一年公司履约团队扩招360人,截至3月底该团队规模已超1,000人。
履约成本增长主要源于今年初启动的门店快速扩张计划——该战略旨在提升品牌曝光度并促进直接面向消费者的销售。截至3月末,公司线下网络门店总数达1,886家,较去年同期增加458家。但需注意的是,可能受到春节的影响,该数字较去年末仅增加25家,意味着要实现年内新增800家的目标,万物新生须继续加速开店。
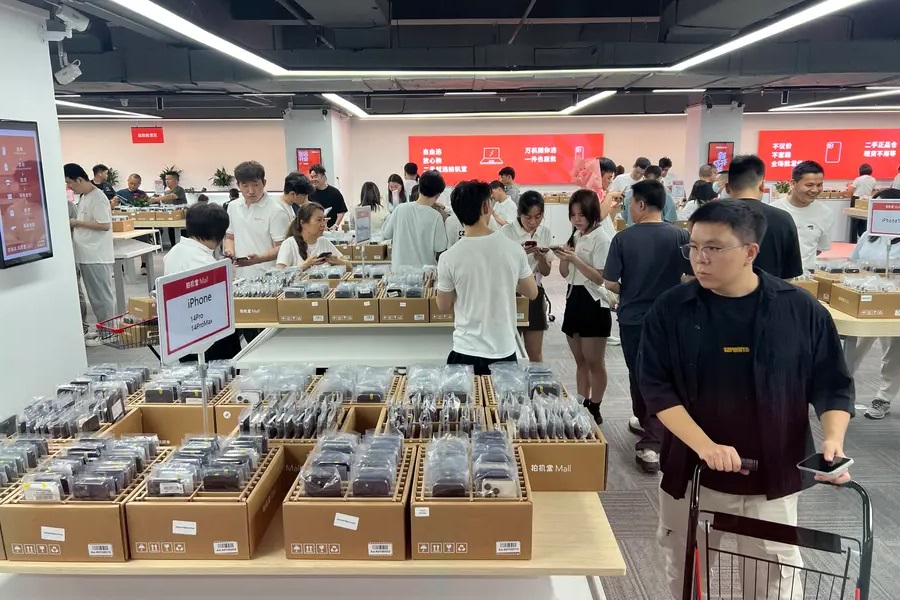
公司旗下“拍机堂”本季度还在深圳推出创新业态,在华强北揭幕其全国首家仓储式线下形象店。这家1,200平方米的门店陈列近10,000部经过专业质检的二手手机,据称可帮助采购商“降低库存成本并减少物流延误”。
另一项针对商户客户的举措是,在自营城市测试开设取证仓,简化商家的入仓质检流程。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现





