BNR.US
Burning Rock faces delisting threat

这家癌症筛查产品制造商因股价下跌而面临退市的危机,因行业整顿,曾经的主要收入来源大幅下降

重点:

  • 燃石医学宣布,因交易价格长期低于1美元的门槛,股票可能会被摘牌
  • 三季度,因为行业整顿,这家癌症检测公司的主要收入来源暴跌40.6%,突显了中国公司面临的一个主要风险


阳歌

本来叫燃石医学(BNR.US),但现如今,这家癌症检测产品制造商叫“燃钱”可能更合适。

随着持续亏损,公司现金储备不断减少,令投资者忧心忡忡,并导致曾经一飞冲天的股价自11月10日起,一直低于1美元。促使燃石医学股票挂牌交易的纳斯达克上周通知该公司,因不符合股价高于1美元的规定,公司面临被摘牌的危险。

燃石医学的股价反弹到1美元以上是完全有可能的,尤其是如果它能够恢复收入增长。在最新季度,其收入大幅下滑。公司还有可能进行股票合并,这是把股价拉回1美元以上最常见的方式。

但还有一种可能,燃石医学或许会简单地选择私有化,重新设计商业模式,专注于两个主要业务领域中更有前途的一个,让其混乱局面远离公众的关注。我们稍后再来详细介绍这一转型,以及为什么说它最终有可能,让燃石医学重返更健康的增长轨道,类似它在纳斯达克上市一年后的2021年,收入增长18%。

这种私有化可能是仿效竞争对手泛生子(GTH.US)的类似举措,后者于去年10月宣布了一项私有化交易,预计将于3月完成。任何敢于冒险的投资者,都可通过购买燃石医学的股票,然后寄望类似的私有化要约,进而小赚一笔,因为此类报价通常有10%至20%的溢价。但考虑到目前的趋势,即便真的会出现这样一份要约,燃石医学的股价在要约出现之前进一步下跌的风险也是有的。

公司目前的困境突显了中国特有的一个风险,它和中国很多行业一般,因出现严重腐败,可能会遭整顿。在燃石医学的例子中,其所处的行业正因为一场针对医生的整顿而遭受打击。这些医生使用燃石及其同行的检测对患者进行癌症筛查,并获得合理的佣金。医生和医疗公司之间的这种亲密关系并不是中国独有的,但对于长期报酬过低的中国医生来说,这种关系往往更直接、更有利可图。

2020年在纳斯达克上市时,燃石完全是另一幅光景。当时,公司以每股16.5美元的价格筹得约2.5亿美元。由于投资者看好其癌症检测设备在中国的巨大潜力,公司的股价在2021年初攀升至37美元,估值接近40亿美元。 但此后该股逐渐下跌,在过去52周内跌去了约四分之三。

尽管如此,燃石医学的市销率(P/S)仍有1.2倍,与泛生子的1.3倍大致相当。但这两家公司都远远落后于在香港上市的竞争对手诺辉健康(6606.HK)的6.7倍,后者在整顿持续的情况下仍设法保持强劲的收入增长。

转变商业模式

燃石医学专门从事癌症基因检测,包括筛查患者的基因突变。其他筛查公司通常专注于单一类型的癌症,而燃石医学已经能够通过新一代测序(NGS)检测多种癌症。

这类癌症筛查公司一般采用两种销售模式。一种是在医院和诊所进行检测,然后在中心实验室分析结果。而另一种模式是,医院和燃石医学这样的检测公司共建实验室(通常建在医院里)。

中心实验室模式成本更低,但也更容易滋生腐败,因为它依赖医生的推荐。相比之下,第二种模式,像燃石医学这样的公司共同开发医院内部实验室,就不太容易发生这种腐败,因为医院通常都是使用内部实验室的服务。

燃石医学创始人兼董事长汉雨生在11月的公司财报电话会议上表示,最近的整顿行动造成了一种“异常”现象,导致对其中心实验室检测业务至关重要的很多医疗会议,在第三季度受到影响。但他补充道:“我认为这种波动将在今年年底过去。”

据燃石去年11月发布的最新财报显示,汉雨生提到的波动,导致公司中心实验室的检测服务收入暴跌40.6%,至5,350万元。该公司与医院联合成立的院内实验室的检测收入则增长约10%,至5,450万元,首次超过了中心实验室的检测收入。

该公司一直在大幅削减成本以节省其有限的现金,该季度的运营支出下降了23%,至2.65亿元,其中研发支出下降了24%。虽然这样的成本削减是令人钦佩,甚至是必要的,但在那些希望看到大幅增长的人看来,很难令人感到鼓舞,因为大幅增长需要在营销和新产品开发上大举投入。

大幅度的成本削减帮助燃石医学将净亏损从去年同期的2.32亿元,削减至本季度的1.75亿元。汉雨生指出,成本削减帮助公司第三季度现金净流出收窄至4,700万元,变动速度远低于2022年全年的5.32亿元。汉雨生说,按这个速度,公司有足够的现金满足为未来三年的运营需求,解决了投资者的主要担忧。

归根结底,燃石医学所处的行业前景广阔、增长潜力巨大,有朝一日它甚至可能将产品卖到中国以外的地区。但由于中国市场的变数,公司的运营环境也颇为不易,迫使其改变商业模式。这种转变可能最好在公众视线之外进行,因此我们预测燃石医学可能会在今年晚些时候公布私有化方案。然后,完成私有化后,该公司最终可能会重新上市,届时很可能是在国内A股市场或是香港。

有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。

咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

Iluvatar Corex is a company

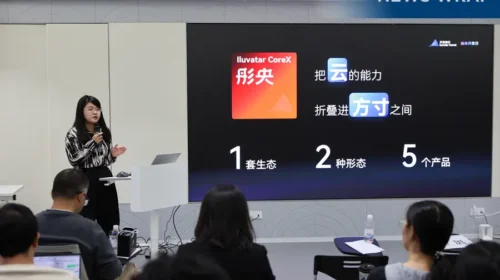
天数智芯展示自研软件栈和彤央边缘终端

AI芯片设计商天数智芯表示,其全新彤央TY1200边缘终端的性能,是搭载英伟达Jetson Thor T5000同类产品的1.2倍   阳歌 上海天数智芯半导体股份有限公司(9903.HK)在10月28日的媒体活动中展示了自研软件栈和彤央端侧算力终端的最新进展,并同步披露了云端算力产品的最新布局。公司表示,这些产品将把中国的AI计算水平推向新高度。 云端侧,天垓300实机演示承接大模型训练与推理负载;与之配套的IXL144超节点方案以高密度集成强化集群交付与Token经济性。公司称IXL 144超节点是目前业界密度最高的单机柜GPU超节点。 端侧算力终端是此次展示的重点之一。在Qwen3.8-27B、Qwen3.6-35B-A3B等LLM模型实测中,彤央TY1200性能达到英伟达Thor T5000的1.2倍;其标称稠密算力为300 TOPS——该数据基于稠密运算,而非业内通常引用的峰值稀疏算力,口径上更为严格。 “云端GPU厂商做端侧,不仅仅是把芯片做小,而是把能力下沉。”彤央系列产品市场负责人宋远盈表示。天数智芯同步预告了标称算力达600T的下一代端侧产品。 活动中,天数智芯首次系统展示了天数智算软件栈全面拥抱Agentic AI的布局。该软件栈将配置验证、模型部署、性能调优等任务整合为AI智能体可调用的工具与技能,从而减轻开发人员的操作负担。公司实测数据显示,PD分离部署的环境准备与服务部署用时由1小时缩短至10分钟;某大模型调优任务的工作周期由7天缩短至2小时内。 天数智芯同时表示,该软件栈将自研性能分析工具与调优经验相结合,利用AI识别瓶颈、提出方案并验证结果,降低开发者的调优负担。软件栈与终端的配套组合可覆盖从客户端定制化集成到开箱即用部署的各种需求。 这些进展距天数智芯今年1月在香港IPO筹集约35亿港元(4.46亿美元)尚不足一年。IPO后首份财报显示,公司今年上半年营收达9.46亿元(1.42亿美元),是去年同期3.24亿元的近三倍。同时,公司交出了首次盈利的成绩单,让投资者眼前一亮:半年内实现利润1.06亿元,较去年同期的6.09亿元亏损成功扭亏为盈。 11月2日,公司发布公告称,截至2026年10月31日止10个月,芯片累计出货量超过8万片,体现业务持续稳步推进。 天数智芯表示,将继续立足自身技术优势,积极推进产品迭代与商业化进程,把握人工智能及国产算力产业发展机遇,持续提升产品竞争力及市场地位。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里。
Direct Drive does AI

拓展海外市场  本末科技与Everybot达成合作

机器人技术公司本末动力(北京)科技股份有限公司(6731.HK)周二表示,与韩国拖地机器人制造商Everybot Inc.(270660.KS)结成战略合作伙伴。双方联手于韩国市场开发新产品并进行推广。 根据为期三年的协议,Everybot还将成为本末科技在韩国的经销商,负责销售其机器人及动力模组产品。公司表示,此举是其拓展海外市场战略的一部分。 本末科技在港股早盘交易中上涨1.9%,午间休市报收于41.08港元。该股较9月下旬21.60港元的上市价已近翻倍。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
ZhongAn does insurance

低价保障需求不减 众安在线逆势增长

数字保险公司众安在线的主打低价保单持续吸引需求,第三季度收入增速远超整体行业 重点: 尽管经济前景不明令消费者态度审慎,众安第三季度保险业务收入仍增长约10%,远超整体行业增速 公司的优势来自数字分销能力,向大众市场销售低价保单    梁武仁 保险公司虽以保障为业,在中国目前动荡的经济环境下,却很难算得上稳妥的投资,尤其金融市场波动,正冲击它们赖以支撑业务的多项投资产品。面对这些挑战,众安在线财产保险股份有限公司(6060.HK)似乎仍能在风浪中稳步前行。 这家互联网保险公司上周五公布季度偿付能力相关关键指标,第三季度保险业务收入为78.1亿元,较去年同期增加约10%。众安第三季度净亏损7.93亿元,由去年同期盈利转为亏损,但这可能是按国际会计准则计算的持股公允价值大幅下降所致。 这样的收入增长看似温和,实际上却远超整体保险业。消费者态度审慎、削减非必要开支,令不少保险公司收入录得两位数跌幅。例如,中国最大的财产保险公司中国财险(2328.HK),第三季度收入下跌20.4%。 众安的优势来自数字分销能力,让它能维持相对较低的成本,同时专注向大众市场提供低价保单。这些特色,使其有别于高度依赖车险及商业保险的传统财产保险公司。 中国消费信心不稳,但民众仍需要保险,只是选择更加审慎。面对持续低迷的房地产市场及整体经济不确定性,中国家庭减少非必要的换车支出,避开投机性金融产品,转而选择基本保障。这些必要性较高的细分市场,正是众安的强项。 首先,医疗成本上升,促使家庭寻找可靠的财务保障,以补充国家基本医疗保险的保障范围。因此,全国对平价补充医疗保险的需求旺盛,带动众安主打的尊享e生医疗险系列,在2026年上半年保费收入同比增长超过60%。这表明,只要保单能直接回应迫切而重要的健康需求,中国消费者仍愿意掏钱。 同样,消费者务实的支出取向,也支撑众安“数字生活”板块增长,保障范围涵盖网购退货运费、宠物健康及出行安排等。这些低价小额保障产品,通过众安合作平台直接嵌入日常网上交易,销售因而相对较少受到中国整体经济低迷的影响。 众安的分销伙伴包括中国部分规模最大、最受欢迎的互联网企业,其中以创始股东之一阿里巴巴为代表,其金融关联企业蚂蚁集团仍持有众安6.4%股份。 除了个人健康及生活类小额保险,众安亦以电动汽车保险打造新的高增长引擎。随着中国电动汽车加快普及,众安这项业务的上半年保费收入增至超过去年同期的两倍,占整体车险业务逾三分之一。直接对接电动汽车制造商的直销网络,让众安能避开成本高昂的传统代理渠道,同时在快速增长的市场抢占份额。 避开信贷风险 虽然基本保障需求在一定程度上保持韧性,中国目前的经济环境仍迫使保险公司调整策略。对众安而言,最明显的转变,是收缩曾经作为主要增长动力之一的个人借款人信用保证保险。2026年上半年,众安消费金融保险保费收入大跌近79%,该业务未到期保单的承保责任总额亦减半。这项收缩有助改善众安的承保利润率。 中国的经济环境,也让保险公司在资产端管理上面临难题。 降息令长期国债收益率维持在接近历史低位,中国保险公司在高收益固定收益资产到期后,被迫转投收益较低的资产,持续面临再投资风险,投资回报亦因而受压。 在此背景下,今年上半年中国股市上涨,对众安等寻求更高回报的保险公司而言是一大利好。截至6月底,公司股票持仓占总投资资产的比例,由六个月前的9%提高至13%。 按照国际会计准则,股票持仓的价值变动,会以按公允价值计量的收益或亏损,直接反映在保险公司的损益表中。今年上半年中国股市大涨,带动众安期内总投资收益飙升150%,净利润亦大增132%。 但好景显然不会永远持续。过去几个月,多数股指下跌,曾经推高众安及同业业绩的策略,已在下半年开始显露反噬迹象。香港基准恒生指数目前较8月高位下跌10%。 当市况像现在般转差,股票投资便可能重创保险公司的盈利,众安第三季度净亏损便是一例。规模较大的传统同业中,同时经营财产险及寿险的中国平安(2318.HK;601318.SH),第三季度盈利亦同比大跌94%。 金融市场波动亦影响保险公司的资本缓冲,因为投资公允价值亏损会即时减少资产负债表上的净资产。不过,尽管季度内投资估值下调,众安截至9月底的资本状况仍然稳健,偿付能力充足率远高于监管最低要求。 众安最新披露数据后,股价连升两日,显示投资者更关注公司的业务实力,而非市场波动难以避免地带来的盈利起伏。其市盈率为6.9倍,与中国财险的6.7倍相若。 对中国整体保险业而言,众安的表现或可为规模较小的业者提供应对经济疲弱的参考:避开高风险业务,专注于消费者愿意付费的领域。 欲订阅咏竹坊每周免费通讯,请点击这里

瑞幸第三季多赚45% 净增2,599家门店

连锁咖啡企业瑞幸咖啡(LKNCY.US)周二公布,第三季度净收入按年增长17%至178.91亿元(26.66亿美元),净利润增45.4%至18.59亿元。非美国通用会计准则净利润增50.9%至21.45亿元。 期内营业利润增55.1%至27.56亿元,营业利润率由去年同期11.6%升至15.4%;净利润率亦由8.4%升至10.4%,盈利增速高于收入。 公司单季净增2,599家门店,其中中国市场(含香港)增加2,543家,新加坡、马来西亚及美国分别增加14家、40家及2家。9月底全球门店总数达38,909家,包括25,402家自营店及13,507家联营店。月均交易客户数按年增9.6%至1.23亿,创历史新高。 瑞幸美股周二升5.13%,收报32.8美元,今年至今累跌2.09%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里