9690.HK
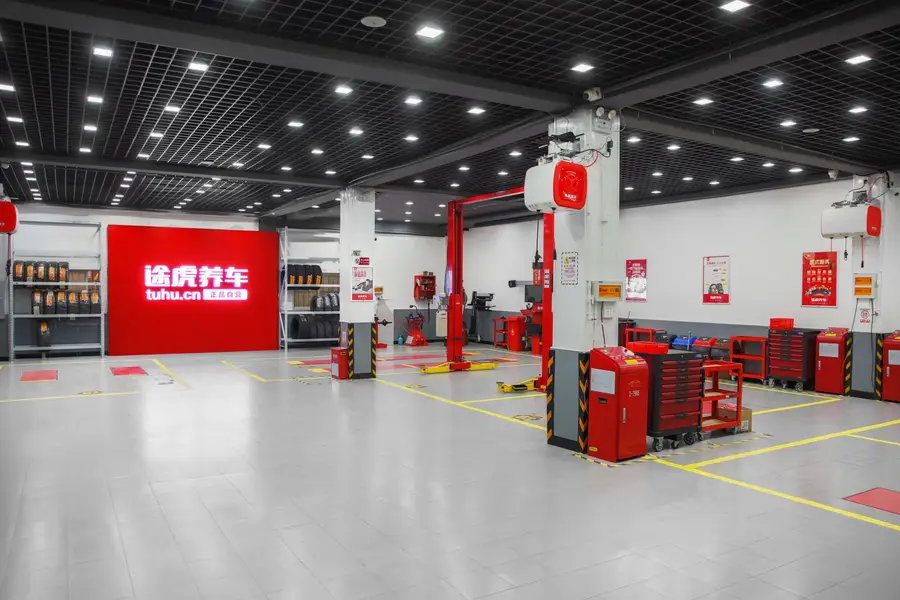
Tuhu is acquisiting an Australian company

全球最大的独立汽车维修保养连锁企业途虎养车,将斥资近2亿美元收购澳洲同业,借此拓展海外业务,减少对本土市场的依赖

重点:

  • 途虎养车计划收购澳洲的Mycar Tyre & Auto,将新增279家门店及3.67亿美元的年度收入
  • 中国汽车市场增长乏力、竞争激烈,途虎养车今年上半年盈利下跌40%。这项收购将有助公司拓展海外市场,减少对中国市场的依赖


谭英

当陈敏在2011年创办线上线下结合的轮胎销售业务时,很快便发现,轮胎太重,快递公司不愿承接本地配送。这位曾任惠普软件工程师的创业者于是自己想办法,买了一辆货车,亲自把轮胎送到上海各地的汽车维修店。

15年后,他创办的途虎养车股份有限公司(9690.HK)已成为全球最大的独立汽车维修保养服务连锁企业,截至6月底,旗下网络共有8,825家途虎工场店。这些门店几乎全是加盟店,由公司遍布中国的31个区域配送中心及738个本地配送中心供货,能迅速将汽车零部件送到各家工场店。

随着中国成为全球最大的汽车市场,途虎养车多年来蓬勃发展。2025年,中国估计有4.69亿辆汽车行驶在路上,都是公司的潜在客源。但庞大的市场也吸引了新业者加入,促使途虎与电商巨头京东旗下的京东养车等同业展开价格战,推出低至99元的基础服务套餐。

更不利的是,随着中国经济放缓,汽车市场近年已失去增长动力。消费者也越来越精打细算,维修和保养汽车时更注重价格,甚至索性延后处理。

面对这样的市场环境,陈敏开始把目光投向海外,自2024年起在香港和马来西亚开设首批途虎汽车维修店,至今已在这两个市场建立起共有21家工场店的小型网络。

如今,他突然加快了海外扩张的步伐。途虎上周公布,计划以2.78亿澳元向德国轮胎制造商Continental AG收购澳洲同业Mycar Tyre & Auto。这笔付款以目标公司的4.03亿澳元企业价值为基础,再按净债务及营运资金作出调整。途虎表示,已取得银行提供的10亿元收购融资,其余资金将来自内部资源。

该企业价值约为Mycar去年1,580万澳元税前利润的25.5倍,交易仍有待澳洲监管机构批准。

市场小 车龄高

政府数据显示,2025年1月,澳洲只有2,230万辆已登记车辆行驶在路上,仅相当于中国总量的一小部分,汽车销量也大致没有增长。不过,当地车辆的平均车龄达11.54年,为汽车维修保养业务提供了良好的发展条件。

据GMI Research资料,澳洲这类服务的市场规模在2025年达83亿美元,并以每年5.3%的速度增长。随着比亚迪、长城等越来越多中国品牌进入澳洲,途虎也有望与其中国核心业务产生协同效应。中国加快汽车出口,单在6月,中国汽车便占澳洲新车销量的35.5%。作为当地首家中资汽车维修连锁企业,途虎或能把握这股趋势带来的机会。

Mycar去年拥有279家门店,是澳洲市场的主要业者之一,而当地汽车市场仍以德国和日本品牌为主。与途虎的加盟模式不同,Mycar的维修店全由公司自营。这家连锁企业也有自己的学徒培训体系,拥有约200名受过培训的技师。

Mycar去年收入为5.246亿澳元,约相当于途虎同期164.6亿元收入的七分之一。若将两者合并计算,途虎的收入将增加15%,至约187.7亿元。

投资者对这项交易反应热烈,途虎股价在上周公告翌日上涨11.3%。途虎目前市盈率约32倍,估值看来偏高。但若基于调整后利润计算,其市盈率则降至15倍。相比之下,美国巨头AutoZone(AZO.US)的市盈率为20倍,O’Reilley Automotive(ORLY.US)则为27倍。尽管途虎估值偏高,Yahoo Finance调查的12名分析师中,仍有10名给予该股“买入”或“强烈买入”评级。

本土市场增长停滞

途虎到海外寻求增长,自有其原因:其中国业务已出现增长停滞的迹象,盈利表现尤其明显。2026年上半年,公司收入同比增长11%至88亿元,考虑到中国汽车市场低迷,这样的表现尚算不俗。但同期毛利率由一年前的25.2%下跌近2个百分点至23.3%,净利润跌幅更达40%,降至1.84亿元。

交易用户数是公司的关键指标之一,2026年上半年由一年前的2,650万增长17.2%至3,100万;旗下应用程序的注册用户数亦以相近幅度增长16.4%,至1.75亿。

这些数据显示,途虎的用户群仍在扩大,门店网络也持续扩张,今年前六个月新增817家工场店,门店总数同比增长22.5%。这一增速是同期收入增速的两倍,反映竞争正压低平均交易金额。途虎未披露平均交易金额的具体数据,但在2025年年报中将其列为影响业务的主要因素,原因是“更多客户选择性价比高的产品”。

途虎或许不愿详谈价格竞争,但中国社交媒体上充斥着各种避坑攻略,教车主如何避免被独立汽车维修保养商坑钱。这些业者的报价,比主要汽车品牌直接提供的同类服务低40%至60%。途虎以加盟为主的经营模式,也容易招来有关服务问题及质量不一的投诉,因为公司对这些门店日常营运的掌控较少。

有车主投诉,在网上订购产品后,到途虎工场店时,技师却声称原订产品缺货,催促他们购买更贵的产品。这类问题在公司新收购的澳洲业务中应较少出现,因为当地门店全由Mycar直接经营。

澳洲并非途虎唯一寻找机会的海外市场。公司亦于6月底披露,已秘密提交美国首次公开募股申请,若成功,将在现有香港上市地位之外再添一个上市平台。这显示陈敏正寻求香港以外的融资渠道,可能用于进一步收购,让公司继续向中国以外的市场扩张。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

雅居乐十月销售重挫六成

房地产开发商雅居乐集团控股有限公司(3383.HK)周一发布上月运营数据,十月的预售金额为2.9亿元,同比大跌约六成,涉及面积约3.4万平方米,亦下挫近六成;但每平方米均价约8,739元,微升2.6%。 截至今年前十个月,项目预售金额约51.8亿元,涉及面积约58.7万平方米,同比分别下跌30%及28%,每平方米均价约8,825元,微跌3%。 雅居乐周二平开报0.117港元,公司股价较过去一年高点跌逾七手成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里

阜博集团第三季收入增长加快

视频内容保护及管理服务供应商阜博集团有限公司(3738.HK)周五表示,第三季收入按年增长32%,较今年上半年的24%增幅加快。 公司表示,第三季来自中国内地的收入按年增长31%,每月经常性收入则按年增长29%。公司未披露具体收入数字,亦未解释增长加快的原因。 今年上半年,阜博集团48.6%的收入来自中国内地市场,其余来自美国及其他地区。 公司股价周一上涨5.8%,收报2.725港元,今年以来累跌约35%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

获1,388倍超购 远信储能首挂半日升120%

储能系统供应商深圳市远信储能技术股份有限公司(9621.HK)周一在港交所挂牌上市,早盘高开,至中午休市报21.6港元,较发行价9.78港元高120.86%。 公司公布,此次全球发售5,754.05万股,招股价介乎8.54至11.1港元,最终定价略低于中间价,净集资5.017亿港元(6,400万美元)。香港公开发售获1,387.75倍超购,国际发售获认购1.3倍,其中基石投资者CDH Global认购320.95万股,占发售股份5.58%。 远信储能于2019年成立,主要研发、制造及销售大型及工商业储能系统,并提供运维及电力委托交易服务,客户包括工程承包商、项目业主及储能系统集成商。按2025年出货量计,公司位居中国第十,市场份额2.1%,产品应用涵盖大型储能电站及工商业场景。今年首四个月收入2.8亿元人民币,按年增32倍,股东应占利润2,324.5万元,去年同期亏损2,873.4万元。 公司表示,集资所得约45%用于提升技术及研发能力,25%拓展海外业务,20%投入浙江乌镇工厂建设、设备采购及实验室,其余10%用作营运资金等一般用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
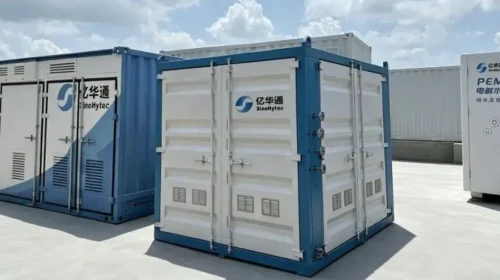
SinoHytec makes energy storage systems

亿华通转攻氢能储能 赶得上转型末班车?

氢燃料电池系统制造商亿华通将调拨3亿元上市集资所得,用于偿还银行贷款及一般营运资金 重点: 亿华通将调拨原定用于研发及营销的3亿元上市集资所得,用于偿还银行贷款及一般营运资金 随着核心氢能汽车相关业务持续萎缩,公司正从储能系统中寻找新商机    阳歌 两三年前,氢能热潮席卷市场,带动一批相关企业在香港上市时表现亮眼。但今年行业迅速失去动力,投资者纷纷离场。随着收入萎缩、资金日渐减少,不少曾经备受追捧的企业被迫重新思考发展策略。 最新调整策略的是氢燃料电池系统制造商北京亿华通科技股份有限公司(2402.HK;688339.SH)。公司上周宣布,大幅调整三年多前上市集资所得的用途。这项调整反映了行业处境:资金用途已由扩张业务,转为维持日渐收缩的业务运作。 新计划中最大的两项变动,是将相当一部分尚未动用的上市集资所得,转用于偿还银行贷款及补充营运资金。 中国氢能汽车产业的发展远较许多人此前预期缓慢,令公司不得不作出调整。另一家燃料电池系统制造商国鸿氢能(9663.HK)于2023年底上市时,曾引用第三方研究,预计中国燃料电池汽车销量将于2027年达到150,400辆,2030年进一步增至412,400辆。这些增长预期很大程度上由政策带动,中央政府提供资金及其他优惠,推动新能源汽车产业发展。 然而,仅仅三年后,SNE Research上月发表的新报告预测,中国2030年氢能汽车销量仅为38,000辆,不及国鸿氢能招股书早前预测的一成。第三方研究机构为上市客户提供乐观的行业预测并不罕见,但两者差距如此悬殊,显示行业发展速度远不及许多人两三年前的期望。 过去四年上市的氢能股大幅下跌,最能反映市场的失望。亿华通便是其中一例,该股周五收报7.98港元,较60港元的发行价下跌87%。不过,其表现已优于香港上市同业国富氢能(2582.HK)、重塑能源(2570.HK)及国鸿氢能,这几家公司在此期间上市后,股价均累跌逾九成。 面对这些困难,亿华通为何重新调配部分上市集资所得,并不难理解。为稳住业务,公司亦正转向储能系统,人工智能数据中心的强劲需求,令这项业务展现出更大的发展潜力。 尚未动用的资金 稍后再谈这项业务转向,先仔细看看亿华通重新调配上市集资所得的计划。根据最新公告,公司于2023年1月上市,集资约10亿港元(1.28亿美元),三年多后仍有超过一半尚未动用,余额约6.55亿元人民币(下同)。 公司仍有这么多资金在手,固然是好事,但也令人疑惑:既然没有把钱投入业务发展,当初为何需要募集如此多资金?可能的答案是,当时市场气氛炽热,公司能以高估值上市,便趁机上市集资。 回到最新计划,削减幅度最大的是新产品研发,亿华通将相关开支由原定的4.45亿元降至仅1.21亿元。公司亦大幅削减原定用于产品推广及营销的上市集资所得,由1.33亿元降至仅1,400万元。 公司将调拨其中1.5亿元,用于偿还未来一年内到期、合共3.94亿元的部分银行贷款,另有1.5亿元用作一般营运资金。原先的上市集资计划已预留1.12亿港元作一般营运资金,但这笔钱可能早已用完,因此需要再调拨资金支付日常营运开支。 亿华通表示,原定的上市集资所得用途反映了公司当时对市场需求的判断。公司指出:“自上市以来,本集团面对的经营环境已发生若干实质变化,各项既定用途的资金投入节奏与优先次序亦相应改变。” 最新资金用途计划的另一项重要调整,是将原定用于核心氢能汽车系统海外研发的2.2亿元,扩大至涵盖“多元化应用场景拓展”。这显然是指公司已初见成效的氢能储能系统业务。 亿华通的中期业绩整体黯淡,氢能储能系统是其中少数亮点。不过,这类新产品的市场需求是否已获验证,能否填补氢能汽车销售疲弱留下的缺口,目前仍有很大疑问。 亿华通今年上半年收入增长2.8%至7,390万元,结束连续两年大幅下跌的局面,去年收入便下跌29%至2.59亿元。但核心氢燃料电池系统业务收入持续下滑,上半年减少15.5%至4,280万元,占总收入58%。公司指出,期内中国氢燃料电池汽车产量仅500辆,按年减少60%。 公司期内交付更多储能产品,带动“其他业务”收入增长72%至1,820万元,抵销燃料电池系统销售疲弱的影响。盈利表现亦明显改善,亏损由去年同期的1.65亿元收窄至1.05亿元,主要得益于成本控制。 随着资金日渐减少、氢能汽车业务亦陷入困境,亿华通此次重新调配资金,多少带有迫于无奈的意味。转向储能或许是一条新出路,但仍需看到这类产品的销售进一步增长,才能判断这条路能否走得长远。与此同时,公司股价短期内恐难反弹,若未来一年销售未有较明显改善,甚至可能面临更大下行压力。 欲订阅咏竹坊每周免费通讯,请点击这里